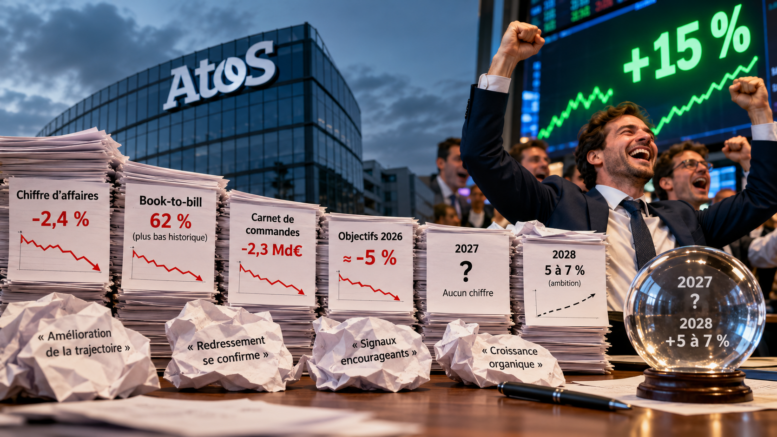
Ce matin, Atos a publié son chiffre d’affaires du troisième trimestre. Le book-to-bill est tombé à 62 %, son plus bas niveau depuis au moins 2010 selon nos relevés. Le carnet de commandes a perdu 2,3 milliards d’euros en neuf mois. Et l’action a bondi de 15 %.
Il y a des jours où l’on se demande si la Bourse lit les communiqués, ou seulement leurs titres.
Le titre, justement, mérite à lui seul qu’on s’y arrête : « Poursuite de l’amélioration de la trajectoire de croissance organique du chiffre d’affaires ».
Le titre n’est d’ailleurs même pas neuf. Le 6 mars, lors des résultats annuels, pour un quatrième trimestre 2025 en recul de 9,3 %, Philippe Salle saluait déjà « l’amélioration de la trajectoire de croissance organique au quatrième trimestre ». Ce matin, c’est la « poursuite » de cette amélioration. Le même 6 mars, en conférence téléphonique, il y ajoutait son oxymore : « l’inversion de la pente de décroissance négative ». Sept mois plus tard, la formule a pris du galon : elle est passée de la conférence téléphonique au titre du communiqué.
Relisez le titre lentement.
Il y a une poursuite, une amélioration, une trajectoire, une croissance et un chiffre d’affaires. Il n’y a pas un seul chiffre.
Et il n’y a surtout pas le seul mot qui aurait suffi : baisse.
C’est un titre en poupées russes. On ouvre la poursuite, on trouve l’amélioration. Dans l’amélioration, la trajectoire. Dans la trajectoire, la croissance. Et tout au fond, minuscule, le chiffre d’affaires. Qui baisse.
Quatre compléments du nom empilés les uns sur les autres pour ne pas écrire « -2,4 % ».
À ce niveau, ce n’est plus de la communication financière, c’est de la marqueterie.
Car que dit vraiment ce titre ? Que le chiffre d’affaires baisse, mais que sa baisse ralentit, et que ce ralentissement continue.
En mathématiques, cela porte un nom : la dérivée seconde. La dérivée première, celle du chiffre d’affaires, est négative. Atos a donc décidé de communiquer sur la dérivée seconde. C’est audacieux.
Et si, au prochain trimestre, la baisse ralentit moins vite, on attend avec gourmandise la dérivée troisième : « Ralentissement de la poursuite de l’amélioration de la trajectoire de croissance organique du chiffre d’affaires ».
Imaginez un trader qui perd 2,4 % ce trimestre, après 5,8 % le trimestre précédent et 11 % le premier. Il n’annonce pas à son patron la « poursuite de l’amélioration de sa trajectoire de gains ». Ou alors, pas longtemps.
Traduction en français courant : le chiffre d’affaires baisse. Moins vite qu’avant, mais il baisse. -2,4 % en organique, à 1 642 M€.
Chez Atos, on adore les néologismes et les oxymores.
Le chiffre d’affaires baisse, mais la trajectoire, elle, est en pleine croissance.
La presse a perdu son dictionnaire
L’oxymore, Philippe Salle nous l’avait donc déjà offert le 6 mars avec « l’inversion de la pente de décroissance négative »
Ce matin, la presse financière a franchi un cap supplémentaire.
Le communiqué d’Atos est tombé à 7 h 31.
À 8 h 21, Zonebourse titrait : « Le redressement se confirme pour Atos ». La dépêche saluait « une poursuite de l’amélioration séquentielle de sa croissance organique », et elle a été reprise telle quelle sur Boursorama et Option Finance. ABC Bourse, de son côté, évoquait un groupe qui « confirme l’amélioration de sa croissance organique ».
Vous connaissez tous l’expression : on peut voir le verre à moitié vide ou à moitié plein.
Ce matin, il y a eu une véritable illusion d’optique chez nos confrères. Ils ont dû boire le verre avant de donner leur avis. Résultat : ils l’ont vu aux trois quarts plein.
La presse est-elle devenue folle ? Disons qu’elle a égaré son dictionnaire. Rappelons donc une définition simple, à l’usage des rédactions pressées : une croissance, c’est quand ça monte. Quand ça descend moins vite, c’est un ralentissement de la chute. Un parachute qui s’ouvre ralentit le parachutiste. Il ne le fait pas remonter.
Seule la dépêche publiée par Boursorama à 8 h 48 a gardé les pieds sur terre : « Atos : les ventes en baisse au 3e trimestre, mais une trajectoire qui « s’améliore » ». Avec les guillemets là où il faut.
Après l’oxymore, la schizophrénie : voir de la croissance là où il n’y a qu’un ralentissement de la décroissance.
Un book-to-bill au plus bas historique
Car le vrai chiffre du jour, ce n’est pas le chiffre d’affaires. C’est le book-to-bill : environ 62 %. Pour 100 € facturés ce trimestre, Atos n’a signé que 62 € de nouvelles commandes.
Le seul book-to-bill supérieur à 100 % de ce communiqué est lexical. Nous avons compté : la racine « improv- » (amélioration) y apparaît dix fois, le mot « decline » (baisse) quatre fois, dont une seule pour le groupe. Soit 250 %. Si Atos signait des contrats comme il signe des adjectifs, il n’aurait aucun problème de croissance.
De combien a-t-il baissé ? Le communiqué dit « environ 7 points ». La présentation, diapositive 8, dit 8 points, à partir de 70 % au troisième trimestre 2025. Atos n’est même pas d’accord avec lui-même sur l’ampleur de la chute. Remarquez, qu’on tombe du septième ou du huitième étage, l’arrivée est à peu près la même.
Pour mesurer l’exploit, un peu d’histoire. Les précédents records de faiblesse dataient du premier trimestre 2024 (64 %), puis des troisièmes trimestres 2024 et 2025 (66 % publiés). Nous avons relu les communiqués trimestriels depuis 2010 : nous n’avons jamais trouvé plus bas que 62 %.
L’explication officielle (traduction du blog) ? « L’absence d’opportunités de signature de grands contrats durant le trimestre estival. » L’été a bon dos.
Le communiqué parle même, dès la première page, d’une saisonnalité estivale « habituelle ». Habituelle, vraiment ? Une saisonnalité habituelle qui produit un plus bas historique, voilà qui mérite explication.
À lire Atos, on a l’impression que l’été est à 2026 ce que le 29 février est aux années bissextiles : il n’existe pas les autres années. Comme si, lors des exercices précédents, il n’y avait jamais eu d’été, ni de ralentissement estival. Et comme si l’été de cette année, le plus chaud jamais enregistré en France depuis le début des relevés météo, en 1900, avait aussi fait fondre les commandes.
Curieux, d’ailleurs : le Royaume-Uni a lui aussi vécu son été le plus chaud depuis le début des relevés, et c’est précisément là qu’Atos affiche +30,8 % de chiffre d’affaires. La canicule serait donc sélective.
Or l’été revient chaque année, à la même date. En 2022, il donnait un book-to-bill de 71 %. En 2023, de 84 %. En 2024 et en 2025, de 66 %. En 2026, de 62 %. Soit les étés sont de plus en plus longs, soit le problème n’est pas l’été.
Chez Atos, l’été n’est pas une saison : c’est une excuse. Et contrairement au 29 février, elle revient tous les ans.
Chez Eviden, l’été a même été caniculaire : 59 %, en recul de 18 points, en raison d’un « effet de saisonnalité estivale plus marqué ». On attend avec curiosité l’effet de l’hiver.
Ces 1 024 M€ de prises de commandes sont « principalement portées par les ventes additionnelles ». Autrement dit, des avenants chez des clients existants. Des grands contrats nouveaux, aucun.
Philippe Salle évoque pourtant, dans sa citation, des « signaux commerciaux encourageants ». Avec un book-to-bill à 62 %, on n’ose imaginer les signaux décourageants.
Et les contrats mis en avant méritent qu’on lise les notes de bas de page. La note 4 du communiqué précise que les montants indiqués correspondent à un « plafond maximal » et non à un « montant ferme et garanti ». La Metropolitan Police de Londres : un plafond que nous avions déjà démonté dans un précédent article, ce contrat pesant plutôt, selon nos estimations, entre 35 et 40 M€ par an. Le fisc britannique : un contrat-cadre de « jusqu’à » 78 M£ sur trois ans. Un « opérateur spatial européen », non nommé : « jusqu’à » 2 M€. Deux millions d’euros, au plafond, cités parmi les contrats clés d’un groupe qui se présente à 7,2 milliards. On mesure la profondeur du vivier. Quant à EDF, 15 ans, aucun montant.
C’est exactement le mécanisme du contrat-cadre Migros, dont nous parlions ce matin : un plafond n’est pas un chiffre d’affaires. C’est une autorisation de dépenser, que le client utilise, ou pas.
Une question, d’ailleurs : pour quel montant ce contrat a-t-il été enregistré dans les prises de commandes ? À sa valeur réelle, ou à son plafond ? Même à sa valeur réelle, soit 210 à 240 M€ sur six ans selon nos estimations, il pèserait déjà à lui seul 20 à 23 % des commandes du trimestre. À son plafond, bien davantage. Atos ne le dit pas.
Atos ne dit pas non plus, sauf erreur de notre part, quelles sont ses prises de commandes et son book-to-bill sur neuf mois. Nous les avons reconstitués : environ 4,0 Md€ de commandes, soit un book-to-bill d’environ 80 %. Quand un chiffre est bon, en général, on le publie.
Le carnet de commandes, lui, est publié. Il était de 10,7 Md€ fin décembre, 9,5 Md€ fin mars, 9,1 Md€ fin juin. Il est de 8,4 Md€ fin septembre : -2,3 Md€ en neuf mois, soit -21 %. Atos précise qu’il représente « 1,3 année de chiffre d’affaires ». À condition d’arrondir avec générosité : au périmètre actuel, c’est plutôt 1,25.
Reste le pipeline qualifié, qui « progresse légèrement ». Son montant n’a plus été publié depuis décembre (4,2 Md€). On n’a plus droit qu’à des variations, et ce trimestre, à un adverbe. Nous l’écrivons depuis plusieurs articles : le pipeline est désespérément vide. Un pipeline qui progresse sans jamais se transformer en commandes, c’est une vitrine, pas un carnet de commandes.
Atos assure d’ailleurs que les premiers bénéfices de la refonte de son organisation commerciale sont « déjà visibles », notamment dans la « qualité du pipeline ». La qualité, peut-être. La quantité, on ne la connaît plus.
Selon Investing.com, la direction table sur un book-to-bill supérieur à 100 % au quatrième trimestre. Rappelons qu’au quatrième trimestre 2025, le book-to-bill de 122 % devait beaucoup au renouvellement du contrat Siemens et au supercalculateur Alice Recoque. Cette année, Siemens ne renouvelle pas : il s’en va (lire notre article de ce matin). Et un supercalculateur exascale, ça ne se signe pas tous les ans.
Remuons maintenant le couteau dans la plaie. Il n’y a que deux lectures possibles d’un communiqué qui titre sur « l’amélioration » le jour où les commandes touchent le fond. Soit la direction croit sincèrement que tout s’améliore, avec un carnet qui fond et un book-to-bill à 62 %, et c’est de l’incompétence notoire en matière de prévision. Soit elle n’y croit pas, et ce n’est plus de la prévision : c’est de la communication. C’est forcément l’un ou l’autre. Nous laissons le lecteur choisir. Nous avons notre petite idée, nos avocats aussi.
« En ligne », avec des objectifs révisés TROIS fois
Atos « confirme » ses objectifs 2026 : une croissance organique d’environ -5 %, une marge opérationnelle d’environ 7 % et une variation nette de trésorerie positive.
Confirmer, c’est un grand mot.
En mai 2025, lors de sa journée investisseurs, Atos promettait une croissance organique positive en 2026. En mars 2026, l’objectif était toujours une croissance positive, avec un « scénario plancher » à -5 %. Le 21 avril, l’objectif devenait une fourchette de -1 % à -5 %. Le 30 juillet, c’était le bas de la fourchette : environ -5 %. Le plancher est devenu l’objectif.
Et ce matin, l’objectif a gagné une parenthèse : environ -5 % « (SBU Atos & Eviden) ». En juillet, il portait sur le groupe. Traduction : on retire du calcul les « structures globales », qui pesaient 40 M€ de chiffre d’affaires en 2025 et à peu près rien en 2026. Sur le trimestre, la nuance n’est pas mince : -3,0 % pour le groupe, -2,4 % pour les deux SBU. Sur neuf mois : -7,0 % contre -6,5 %. Sur l’année, la parenthèse vaut près d’un demi-point.
Les structures globales, justement. Dans la version PDF du communiqué, on notera une ligne intitulée « Global Structures » : 0 M€ ce trimestre, contre 9 M€ il y a un an. Soit -100 %. Voilà au moins une activité dont la décroissance est définitivement terminée.
Quand on ne peut plus baisser la barre, on rétrécit le terrain.
Être en ligne avec une prévision révisée deux fois à la baisse, et dont on vient de resserrer le périmètre : quel exploit.
Philippe Salle se félicite d’ailleurs d’une transformation menée « en avance sur le plan ». C’est vrai : les révisions d’objectifs, elles aussi, ont toujours eu un temps d’avance.
Philippe Salle et sa boule de cristal
Venons-en à la partie la plus divertissante de la présentation : la diapositive 30, intitulée « Confirmed financial ambition ».
On y trouve 2026 : environ -5 % de croissance organique, environ 7 % de marge opérationnelle. Puis, directement, 2028 : une croissance annuelle moyenne de 5 à 7 % entre 2026 et 2028, une marge opérationnelle d’environ 10 %, un levier inférieur à 1,5 fois l’OMDAL.
Et 2027 ?
Rien.
Pas un chiffre.
Un collaborateur du blog nous l’a fait remarquer en feuilletant la présentation PowerPoint qui servait de support visuel à la conférence téléphonique, et que vous pouvez télécharger sur le site d’Atos.
Il a raison : 2027 commence dans moins de dix semaines, et Philippe Salle ne peut pas nous dire quel sera son chiffre d’affaires.
En revanche, il voit très bien 2028.
C’est une boule de cristal d’un modèle particulier : elle est presbyte. Elle voit parfaitement de loin, mais tout devient flou de près.
Pour 2027, la seule chose que la boule distingue, c’est une notation : Atos « s’attend à atteindre un profil BB en 2027 ». Le chiffre d’affaires, non. La marge, non. La note des agences, oui.
Remontons le temps.
Le 14 mai 2025, la boule de cristal annonçait pour 2028 un chiffre d’affaires de 8,5 à 9 Md€, soit une croissance moyenne de 5 à 7 % par an entre 2025 et 2028.
En mars 2026, les 8,5 à 9 Md€ ont discrètement disparu, et la période a glissé d’un an : 2026-2028. Le pourcentage, lui, n’a pas bougé. Toujours 5 à 7 %.
Faisons le calcul que la présentation ne fait pas. Partir d’environ 6,7 Md€ en 2026 et croître de 5 à 7 % par an mène à 7,4 à 7,7 Md€ en 2028. Soit entre 0,8 et 1,6 Md€ de moins que l’ambition de mai 2025.
L’ambition est restée la même. Ce sont les milliards qui sont partis 😀 😀
C’est tout l’avantage d’un taux de croissance annuel moyen sur un chiffre : il voyage léger.
On peut le déplacer d’une année à l’autre, le poser sur une base plus basse, il garde toujours le même air sûr de lui.
Il est vrai qu’il est plus confortable de promettre pour dans deux ans. D’ici là, il y aura eu deux ou trois nouvelles bases proforma, autant de taux de change, peut-être une ou deux cessions, et sans doute une nouvelle définition de la variation nette de trésorerie.
Promettre pour 2027, c’est être jugé en février 2028. Promettre pour 2028, c’est avoir le temps de changer de promesse.
Toujours selon Investing.com, Philippe Salle aurait estimé que l’essentiel des mauvaises nouvelles était derrière le groupe, et qu’aucun renouvellement majeur de contrat ne devrait peser sur 2027.
Techniquement, c’est exact : Siemens ne sera pas un renouvellement. Ce sera un départ.
Confirmer un CAGR de 5 à 7 % avec un book-to-bill à 62 %, ce n’est plus de l’optimisme béat, c’est de la démagogie. Pour croître, une ESN doit signer plus qu’elle ne facture, et durablement. Atos signe 62 € pour 100 € facturés ce trimestre, environ 80 € sur neuf mois. Avec un carnet qui a perdu 2,3 Md€ depuis décembre, la croissance de 2027 devra venir de commandes qui ne sont pas encore signées, issues d’un pipeline dont on ne connaît plus le montant.
Le plan 2027-2028 n’a pas été révisé aujourd’hui. Il le sera. Comme l’ont été l’objectif 2025 (de 8,5 Md€ à « plus de 8 Md€ »), l’objectif 2026 (d’une croissance positive à -5 %) et l’ambition 2028 (de 8,5-9 Md€ à plus rien du tout). La question n’est pas de savoir si, mais quand. Les résultats annuels du 26 février 2027 nous paraîtraient une date tout indiquée.
Et pour que les choses soient claires : si Atos atteint une croissance annuelle moyenne de 5 à 7 % entre 2026 et 2028, je me les mange. Et j’inviterai Philippe Salle à table.
Philippe Salle a une boule de cristal. Nous avons un tableur.
Rendez-vous en 2028. Et dès 2027, pour ceux qui n’ont pas de boule de cristal.
Objectifs exfiltrés, Ambitions infiltrées !
Après avoir usé et abusé de néologismes tels que « l’inversion de la pente de décroissance négative » (comprendre : la « décroissance positive ») ou le « ralentissement de la décroissance », le groupe Atos modifie discrètement sa sémantique pour les deux années à venir. En particulier pour 2028, puisque 2027 n’a droit à aucune prévision.
On remarquera une manœuvre, très habile.
Dans le même communiqué, 2026 a droit à des « objectifs ».
2028 n’a plus droit qu’à des « ambitions ».
Atos a exfiltré le terme « objectif » pour le remplacer par « ambition ». Exfiltré discrètement, sans bruit, et sans laisser d’adresse.
La nuance n’a rien d’anodin.
Un objectif, ça se tient ou ça se rate, et quand on le rate, ça s’appelle un profit warning. Une ambition, ça ne se rate jamais : au pire, on en change. Une ambition, c’est un objectif qui a pris la précaution de ne pas en être un.
Philippe Salle le confirme d’ailleurs dans sa citation du jour : « Notre ambition va désormais au-delà du redressement. » Le chiffre d’affaires, lui, n’en est pas encore au redressement. Mais l’ambition, déjà, est passée à l’étape suivante.
Le mot est d’ailleurs cher à Philippe Salle. Le 14 mai 2025, lors de son fameux Capital Markets Day, il lançait, dans un grand éclat de rire : « We need to be ambitious in life. » Il parlait alors des fusions et acquisitions qu’il prévoyait dès 2026.
VERSION M&A
VERSION AMBITIOUS
On les a vues.
Des acquisitions ?
Non : la cession de l’Amérique latine, et celle de la Suède. Des activités, rassurez-vous, pas des pays. L’ambition a donc fonctionné à l’envers : on annonçait des achats, on a eu des ventes.
On jugera donc en mars 2029 de l’effet de la nouvelle sémantique « ambitions ».
Faisons une règle de trois. Si l’on applique aux ambitions 2028 ce qu’a donné le mot « ambitious » aux fusions et acquisitions, le pronostic est peu réjouissant.
Une croissance de 5 à 7 % pourrait bien se transformer en son contraire. En décroissance positive, naturellement 😀
La Suisse, ce pays lointain qui grandit en maigrissant
Autre curiosité du communiqué, et pas des moindres. Pour les Marchés internationaux, qui progressent de 4 %, Atos écrit (traduction du blog) : « La performance a été généralisée, la plupart des régions étant en croissance, et la Suisse, le Moyen-Orient et la Turquie, ainsi que l’Europe du Sud-Est, affichant une croissance à deux chiffres. »
Vous avez bien lu : la Suisse.
Première bizarrerie : chez Atos, la Suisse fait partie des « Marchés internationaux », avec la Turquie, le Moyen-Orient et l’Asie-Pacifique. Pas de la zone Allemagne, Autriche et Europe centrale, sa voisine immédiate. Zurich est à moins de 300 km de Munich et à plus de 10 000 km de Singapour, mais chez Atos, la Suisse est un pays lointain. Pourquoi ? Le communiqué ne le dit pas.
Deuxième bizarrerie : en mars, en avril et en juillet, la Suisse servait à expliquer les mauvais chiffres. Dans les résultats annuels 2025, Atos évoquait une performance plus faible en Asie-Pacifique et en Suisse. Au premier trimestre, puis au premier semestre, une « réduction progressive de contrats » en Asie-Pacifique et en Suisse. La Suisse était une excuse. Elle devient un succès. Sans un chiffre, sans une explication.
C’est la troisième bizarrerie. On trouvera très étonnant qu’Atos se justifie quand un chiffre est mauvais, mais ne donne aucune explication quand un chiffre est anormalement élevé. Pour l’Amérique du Nord (-19,3 %), on a droit aux sorties de contrats peu rentables. Pour l’Allemagne et l’Europe centrale (-6,1 %), aux stratégies d’internalisation de grands clients. Pour la Suisse (+10 % au moins), rien.
Reconnaissons-le, le Royaume-Uni échappe à la règle : sa croissance de 30,8 % est expliquée, et Atos prévient lui-même qu’elle ne durera pas (nous y reviendrons, elle vaut le détour). En Suisse, il ne prévient de rien.
La question se pose d’autant plus que, comme nous l’écrivions ce matin, les effectifs suisses seraient passés d’environ 350 à 265 personnes. Faire plus de 10 % de croissance avec un quart de salariés en moins, ce serait un exploit de productivité digne de la haute horlogerie. Plusieurs explications seraient possibles : un effet de base, après un troisième trimestre 2025 déjà très affaibli ; de la revente de matériel ou de licences ; de la sous-traitance ; un changement de périmètre. Nous ne savons pas. Atos ne le dit pas.
Une croissance sur un trimestre ne fait pas une tendance. Et les plans sociaux, eux, préparent les trimestres suivants. En Suisse, il n’y a jamais le feu au lac. Ce trimestre, il n’y a même pas de chiffre.
Ce que le titre ne dit pas
Ce qui est amusant, c’est que la seule performance incroyable de ce trimestre, c’est le Royaume-Uni et l’Irlande : +30,8 %.
Et que sur ce seul chiffre exceptionnel, Atos nous prévient lui-même qu’il ne sera pas reproductible. C’est écrit explicitement dans le communiqué : un niveau de croissance « élevé et non reproductible ». Ce n’est donc pas une tendance de fond.
Non reproductible.
Le mot mérite qu’on s’y attarde.
En science, un résultat non reproductible, c’est un résultat qu’on ne publie pas. Chez Atos, il porte le titre du communiqué.
Car résumons. Le communiqué célèbre « la poursuite de l’amélioration de la trajectoire ». Et le principal moteur de cette amélioration est une performance dont Atos annonce lui-même qu’elle ne se reproduira pas. Une trajectoire qui s’améliore grâce à un événement non reproductible, c’est comme se féliciter d’avoir perdu trois kilos pendant une grippe. On ne recommande pas la méthode, et les kilos reviennent.
Certes, il y a quelques bonnes performances commerciales. Atos évoque de « nouveaux contrats » dans la région, et en cite deux signés ce trimestre : la Metropolitan Police de Londres (entre 35 et 40 M€ par an, selon nos estimations) et un contrat-cadre avec HM Revenue & Customs, le fisc britannique (jusqu’à 78 M£ sur trois ans).
Mais des contrats signés pendant le trimestre n’ont guère pu peser sur son chiffre d’affaires.
Si Atos nous prévient déjà que cette croissance ne sera pas reproductible, on peut donc imaginer qu’il y a eu, l’an dernier, un gros avoir commercial consenti à un client, par exemple pour une résiliation de contrat.
Nous avons vérifié : le troisième trimestre 2025 était effectivement bien plus bas que celui d’avant et celui d’après. 243 M€, contre 291 M€ en moyenne au premier semestre 2025 et 303 M€ au quatrième trimestre. Un trou d’air d’environ 50 M€, suivi d’un rebond immédiat.
Une grosse partie de la hausse est donc réellement attribuable à cette base de comparaison favorable.
Relisons d’ailleurs la phrase d’Atos, car elle vaut son pesant de livres sterling. Cette croissance « élevée et non reproductible » s’expliquerait par une base faible « et » par une dynamique commerciale « toujours forte ». Une dynamique toujours forte, mais dont les effets ne se reproduiront pas. C’est un moteur qui tourne à plein régime, mais une seule fois.
Il faut pourtant choisir.
Soit c’est la base, et la dynamique n’y est pas pour grand-chose. Soit c’est la dynamique, et « non reproductible » ne veut rien dire. Atos, lui, a choisi de ne pas choisir. C’est l’art de la phrase à double fond : si la croissance continue, ce sera grâce à la dynamique ; si elle s’effondre, ce sera la faute de la base. Dans les deux cas, Atos avait prévenu. Pile je gagne, face c’est la base.
Faisons les comptes, au doigt mouillé. Sur les 30,8 points de croissance, environ 23 viendraient de la base de comparaison, et environ 8 de la dynamique commerciale, nouveaux contrats compris. Soit à peu près le rythme des deux trimestres précédents (+5,2 % et +9,2 %). Trois quarts d’accident, un quart de dynamique.
La dynamique « toujours forte » pèse donc trois fois moins que le trou d’air de l’an dernier. Dans la phrase d’Atos, elle occupe pourtant deux fois plus de mots.
Faisons maintenant le calcul que le communiqué ne fait pas. Sans le Royaume-Uni et l’Irlande, la croissance organique du trimestre ne serait pas de -2,4 %, mais de -8,1 %. Sur le même calcul, elle était d’environ -8,6 % au deuxième trimestre. Hors Royaume-Uni, la « poursuite de l’amélioration de la trajectoire » tient donc en un demi-point.
Le détail par zone est nettement moins flatteur que le titre :
- Amérique du Nord : -19,3 % ;
- Benelux et pays nordiques : -14,2 % ;
- Allemagne, Autriche et Europe centrale : -6,1 %, avec environ 3 points d’impact liés à l’internalisation de grands clients, alors que l’essentiel du départ de Siemens reste à venir; Est-ce que ça pourrait expliquer l’absence de prévisions pour 2027 ??
- France : -2,7 %.
L’amélioration vient du Royaume-Uni et de l’Irlande (+30,8 %) et des Marchés internationaux (+4,0 %).
En Amérique du Nord, à -19,3 %, Atos voit une « stabilisation » du chiffre d’affaires trimestriel depuis le début de l’année, et une dynamique commerciale « visiblement en amélioration ». Stabilisé, c’est exact. Un ascenseur aussi se stabilise, une fois arrivé au sous-sol.
Côté Eviden, le chiffre publié recule de 10,9 % en organique. Atos préfère mettre en avant un « +5,1 % » retraité de la déconsolidation de Bull et d’effets de calendrier, et juge la comparaison publiée « non pertinente ». Une comparaison n’est jamais aussi peu pertinente que lorsqu’elle est mauvaise.
Les effectifs, eux, continuent de fondre : 53 071 personnes au 30 septembre, contre 54 476 début juillet.
Avec 1 336 embauches sur le trimestre, cela fait environ 2 700 départs en trois mois. Une trentaine par jour, week-ends compris. Au moment même où Philippe Salle explique que la priorité est désormais « vraiment » le chiffre d’affaires, faire croître le chiffre d’affaires avec moins de monde, c’est une autre forme d’oxymore.
Le plan d’économies Genesis, prévu sur trois ans, a quant à lui atteint ses objectifs. Il est donc prolongé.
Chez Atos, un plan d’économies réussi ne se termine pas : il se renouvelle. Contrairement à certains contrats. (les 7% pour passer de 93% à 100%).
Trésorerie : bravo, du bout des lèvres
Reconnaissons-le : la variation nette de trésorerie est positive au troisième trimestre, à +44 M€, malgré environ 50 M€ de coûts de restructuration. C’est une première depuis le lancement de Genesis. Et la tendance trimestrielle s’améliore réellement : -11 %, puis -5,8 %, puis -2,4 %. Ce sont deux bonnes nouvelles. Nous les saluons du bout des lèvres, mais nous les saluons.
Parlons maintenant de ce que tout le monde regarde : le free cash-flow, ou plutôt ce qu’Atos appelle la « variation nette de trésorerie ». C’est la grande fierté de Philippe Salle, le chiffre sur lequel il ne veut rien lâcher. Malgré toutes les difficultés rencontrées, malgré des prévisions qu’il a dû réviser, il sera, qu’il vente, qu’il pleuve ou qu’il neige, positif cette année. Ce sont ces fameux +44 M€.
Nous pourrions appeler ce passage « le free cash-flow pour les nuls ». Par respect pour nos lecteurs, nous ne le ferons pas. D’autant que nous ne vous cachons pas avoir dû nous-mêmes nous y reprendre à plusieurs lectures pour comprendre.
Premier point : les +44 M€ ne sont pas le cash entré dans la caisse. C’est un indicateur maison, qui part du cash d’exploitation (restructurations comprises, c’est à mettre à son crédit), puis retire plusieurs sorties bien réelles : les frais du refinancement (-9 M€), les cessions (-5 M€), les séquestres et autres actifs financiers (-9 M€), le change (-6 M€). Une fois tout compté, la trésorerie n’a augmenté que de 18 M€ sur le trimestre.
Deuxième point : ce n’est pas de la triche, mais c’est présenté sous son meilleur jour. Côté honnête, la définition figure en note de bas de page, le passage de 44 à 18 M€ est détaillé, et Atos exclut même l’affacturage et les avances clients, qui l’auraient flatté. Côté orienté, les +44 M€ sont en titre, les +18 M€ enterrés dans un tableau, page 7. Et au premier semestre, cette même méthode avait transformé -302 M€ de free cash-flow, selon les normes comptables, en -120 M€, en excluant le séquestre lié au litige TriZetto.
Troisième point : l’objectif de l’année est loin d’être acquis. Sur neuf mois, l’indicateur d’Atos lui-même est à -76 M€. Pour être « positif » en 2026, il faut un quatrième trimestre à plus de +76 M€. Et face à 3 Md€ de dette, même +44 M€ par trimestre demanderaient environ dix-sept ans pour la rembourser.
Allons même plus loin, et utilisons un nouveau concept à la mode, massivement utilisé pour valoriser l’IA, Anthropic, OpenAI et les autres : le run rate (qui consiste à annualiser un chiffre, par exemple en multipliant le chiffre d’affaires d’un mois par 12). Retenons les 18 M€ de trésorerie réellement générés ce trimestre, et multiplions-les par 4 : 72 M€ par an. À ce rythme, il faudrait près de 42 ans pour rembourser les 3 milliards de dette. Rendez-vous en 2068. Comme disait Keynes, à long terme, nous serons tous morts.
Quant à la dette nette, elle est d’environ 2 milliards d’euros, contre 2,2 milliards d’euros sur le dernier exercice de l’ère Bertrand Meunier.
Deux ans après avoir effacé près de 3 milliards de dette sur le dos des actionnaires, Atos affiche une dette nette d’environ 2 milliards. Philippe Salle doit être très rassuré d’être loin des 650 millions de liquidité minimum. Je le suis beaucoup moins d’être à peine 200 millions en dessous d’un chiffre qui a déclenché une conciliation : c’est le jour même où il a été présenté, le 26 mars 2024, lors de la publication des comptes 2023, que la conciliation a été ouverte. Tout ça pour ça.
La liquidité, elle, atteint 966 M€ fin septembre, contre 948 M€ fin juin, après le remboursement de 857 M€ de dette le 6 juillet. Elle comprend 112 M€ d’avances clients, 21 M€ d’affacturage et 70 M€ de ligne de crédit non tirée. Hors avances et affacturage, la trésorerie ressort à 763 M€. Le plancher de liquidité imposé par les créanciers est de 650 M€.
L’affacturage, justement, est qualifié d’« attractif » : 4,25 % au-dessus de l’Euribor 3 mois. Tout est relatif.
Et faute de montée en puissance assez rapide de cet affacturage (de 8 à 21 M€), aucune obligation n’a été rachetée sur le marché au troisième trimestre. Atos a racheté 7 M€ d’obligations au début du quatrième trimestre. Investing.com attribuait même la hausse de l’action « à un rachat d’obligations de 7 millions d’euros ». Sept millions, pour 3 milliards de dette : 0,23 %. Si 0,23 % de la dette rapporte 15 % en Bourse, un remboursement total ferait gagner plus de 6 000 %. Le marché a l’enthousiasme facile.
Pour la fin d’année, la direction viserait une liquidité de 1,3 à 1,4 Md€, selon Investing.com. Il faudrait trouver 330 à 430 M€ en un seul trimestre.
Mais qui dit quatrième trimestre dit Noël, et la saison des miracles : l’Immaculée Conception, la naissance de Jésus, les Rois mages (tiens, encore eux). Et chez Atos, le miracle de décembre a un nom : les « paiements non sollicités ». Ces clients pas sympathiques du tout qui, au lieu de payer à 60 jours, envoient leur règlement immédiatement, sans qu’on leur demande rien. Un budget à dépenser avant la fin de l’année, de peur de le perdre l’année suivante ? On ne l’a jamais vraiment su. Il y en a un peu chaque trimestre, mais le gros arrive en décembre : une année, ils ont atteint 300 M€.
Précisons, pour être juste, que ces miracles ne comptent pas dans la variation nette de trésorerie : Atos les en exclut lui-même. Les +76 M€ nécessaires pour tenir l’objectif annuel devront donc venir des encaissements ordinaires de fin d’année. Mais ils comptent bel et bien dans la liquidité. Hors mauvais élèves qui en envoient déjà chaque trimestre (112 M€ fin septembre), nous estimons le supplément de décembre à environ 150 M€. Ajoutez l’accélération annoncée de l’affacturage : sur le fil, ça devrait le faire pour l’ami Philippe.
Au final, dans 42 ans, la dette aura été remboursée. Par les paiements non sollicités de clients récalcitrants.
Enfin, le levier financier était de 3,4 fois fin juin. Le plafond prévu par les créanciers, à partir du 30 juin 2027, est de 3,5 fois. On ne peut pas dire que la marge de manœuvre soit confortable.
Alors, pourquoi +15 % à Euronext ce jour ?
Précisons d’abord que nous avons arrondi le chiffre, pour représenter la séance dans sa totalité. Le titre est monté jusqu’à +18 %, avant de refluer en fin de séance et de clôturer à +13,83 %. On peut donc supposer qu’une partie de la hausse est liée à un short squeeze : des vendeurs à découvert, obligés de racheter en catastrophe.
Une autre partie relève de la psychologie humaine, avec tout ce qu’elle a d’aléatoire. L’action était passée en trois mois de 35 € à 22 €, avec un plus bas de 18 mois en séance à 19,60 €. Les boursicoteurs du dimanche étaient persuadés qu’une telle baisse ne pouvait s’expliquer que par un événement imprévisible, qui allait être annoncé le 21 octobre.
Moi-même, j’avais émis l’hypothèse d’une révision du business plan. Il ne l’a pas fait. Mais ce fut la même chose le 1er août 2025 : j’avais annoncé un profit warning, il ne l’a pas fait, sans doute parce que cela le contrariait de me donner raison. Et il l’a fait trois mois plus tard. Pour moi, ce n’est donc que partie remise. Je prends les paris.
Au final, qu’est-ce qui a justifié une telle séance ? Quelles sont, en fin de compte, les bonnes nouvelles ?
Le troisième trimestre est conforme aux chiffres révisés deux fois. Le quatrième trimestre confirme la prévision, elle aussi révisée deux fois, puisque, rappelons-le, Philippe Salle l’avait annoncé lors des résultats semestriels : « flat, flat plus » (entre 0 et 0,5 %, si l’on traduit en français).
Et pour 2027 ? Absolument zéro prévision. Je dis bien : zéro prévision chiffrée. 2027 sera pourtant l’année de tous les dangers. Comme nous l’expliquions ce matin, au 30 septembre 2027, Siemens, de très loin le plus gros client du groupe, quitte le navire, et ne laisse qu’environ 5 % de chiffre d’affaires résiduel.
De plus, le chiffre d’affaires de la division Network, que le blog estime entre 80 et 90 M€ par an, s’est entièrement arrêté au 15 mai (ce que nous ont confirmé des collaborateurs de Siemens). Un départ que Philippe Salle avait d’ailleurs admis lors de la conférence téléphonique du 6 mars 2026. En 2027, ce chiffre d’affaires aura donc disparu sur l’année entière.
Dès lors, on comprend aisément le silence de Philippe Salle sur 2027. Un silence assourdissant. Car prévoir 5 à 7 % de croissance organique en 2027 ne relèverait plus de la démagogie, mais de l’escroquerie intellectuelle.
Le blog, lui, s’en tient aux faits et à ses propres modélisations. Sur ce trimestre, nous réalisons un score honorable : un petit écart de 48 M€ entre le réel et notre prévision. C’est peanuts à l’échelle des pertes d’Atos, qui, bon an mal an, se comptent en milliards : près de 3 milliards par-ci, 3,4 milliards par-là, 1 milliard par-ci, 1,4 milliard par-là, et déjà 500 millions sur le seul premier semestre 2026.
Et contrairement à Atos, nous faisons une prévision formelle de chiffre d’affaires pour 2027, en l’état de nos informations. Pour reprendre la nouvelle sémantique de la presse : une « croissance » organique comprise entre -2,5 % et +1,5 %. Et une marge opérationnelle de 6,5 %. Une prévision, notez bien. Pas une ambition.
Pourquoi une marge en baisse ? Parce que, sans budget Genesis, certaines dépenses opérationnelles devront forcément être comptabilisées, cette fois, avant la marge opérationnelle, et non plus dans la fameuse rubrique « restructuration », qui figure dans tous les comptes semestriels et annuels depuis cinq ans.
Atos annonce certes ce matin la prolongation de Genesis. Mais il faut bien distinguer : ce sont les objectifs d’économies qui sont prolongés, pas l’enveloppe de restructuration. Et c’est là que ça se complique. Jusqu’à présent, les économies se sont faites en licenciant. Et qui dit licenciement dit indemnités. Prolonger un plan d’économies qui exige des indemnités, sans l’enveloppe pour les payer, il faudra bien que quelqu’un règle l’addition. Cette fois, ce sera la marge opérationnelle.
En 1964, François Mitterrand dénonçait chez de Gaulle « le coup d’État permanent ». Atos, lui, est la société de la restructuration permanente.
Nos tableaux, en toute transparence
Le blog n’a jamais prétendu avoir 100 % raison sur Atos. Nous avons toujours dit que nous avions très souvent raison. Au doigt mouillé, nous pensons avoir eu juste sur 80 à 85 % de nos articles, et avoir commis des erreurs partielles sur 15 à 20 % d’entre eux. C’est-à-dire, selon nous, exactement la moyenne de la presse généraliste.
Nous agissons donc en totale transparence, et nous appuyons là où ça fait un petit peu mal : notre erreur sur le troisième trimestre.
Pour rappel, voici le tableau que nous avions présenté il y a deux mois et demi. À notre corps défendant, nous avions dû travailler sur un chiffre d’affaires proforma « à l’aveugle ». Atos ne publie aucune base trimestrielle stable : il en recalcule une nouvelle à chaque publication, au taux de change du moment (7 187 M€ pour l’année 2025 en mars, 7 087 M€ en avril, 7 102 M€ en juillet, soit trois bases annuelles en cinq mois). Nous avions donc essayé de la modéliser, sans la connaître. Les deux premiers trimestres étaient déjà publiés : seul le troisième était une prévision.
| Trimestre | CA 2025 réel | Base réf. 2025 (proforma) | CA 2026 organique (comparable) | CA 2026 réel |
|---|---|---|---|---|
| T1 | 2 068 M€ | 1 844 M€ | ~1 640 M€ (−11,1 %) | 1 739 M€ (« publié ») |
| T2 | 1 952 M€ | 1 757 M€ | 1 625 M€ (−7,5 %) | 1 645 M€ (incl. avril LatAm) |
| T3 | 1 977 M€ | 1 732 M€ | 1 594 M€ (−8 %) | 1 594 M€ |
| T4 | 2 004 M€ | 1 854 M€ | 1 771 M€ (−4,5 %) | 1 771 M€ |
| Sous-total | 7 187 M€ | ~6 630 M€ (−7,75 %) | ||
| TOTAL | 8 001 M€ | 6 749 M€ (−15,6 %) |
Au troisième trimestre, nous attendions 1 594 M€. Atos publie 1 642 M€ : ce sont nos 48 M€ d’écart, soit 2,9 %. Nous assumons. On pourra noter malgré tout, à notre décharge, que sans la croissance de 30,8 % du Royaume-Uni, qualifiée de non reproductible par Atos lui-même, on arrive exactement sur les -8 % que nous avions annoncés : -8,1 %. Il ne nous manquait que Londres.
En ce qui concerne l’écart entre notre prévision et le réel, au-delà du fait qu’aucun organe de presse ne peut avoir 100 % raison sur Atos, notre modélisation tenait compte d’un élément précis : Siemens devait initialement migrer ses datacenters à partir de juillet de cette année. Or, comme nous l’avons expliqué dans notre article sur Siemens, cette migration ne devrait finalement démarrer qu’en janvier. Il n’y a donc pas eu de chiffre d’affaires amputé par la migration des datacenters au troisième trimestre, et il n’y en aura pas non plus au quatrième. En revanche, il y en aura un peu au premier trimestre 2027, et un peu plus au deuxième.
Ce qui explique aussi le silence assourdissant de Philippe Salle sur toute prévision pour 2027.
Voici donc le tableau corrigé avec le réel, et notre hypothèse de -1,5 % au quatrième trimestre :
| Trimestre | CA 2025 publié | Base 2025 au périmètre actuel | Croissance organique | CA 2026 au périmètre actuel | CA 2026 publié |
|---|---|---|---|---|---|
| T1 | 2 068 M€ | 1 838 M€ | -11,0 % | 1 636 M€ | 1 739 M€ (HPC inclus jusqu’au 31 mars) |
| T2 | 1 952 M€ | 1 764 M€ | -5,8 % | 1 661 M€ | 1 671 M€ (Amérique latine incluse en avril) |
| T3 | 1 977 M€ | 1 683 M€ | -2,4 % | 1 642 M€ | 1 642 M€ |
| T4 | 2 004 M€ | ~1 777 M€ (estimation) | -1,5 % (hypothèse) | ~1 750 M€ | ~1 750 M€ |
| Total | 8 001 M€ | ~7 062 M€ | ~-5,3 % | ~6 689 M€ | ~6 802 M€ (-15,0 %) |
Périmètre « SBU Atos & Eviden », sur lequel porte l’objectif. La base du T4 est estimée par différence, à partir de la base annuelle publiée en juillet, hors structures globales.
Une fois corrigé avec le réel, notre modèle donne un proforma d’environ 1 777 M€ pour le quatrième trimestre. Nous prévoyons donc une croissance organique 2026 de -5,28 % 😮
Oui, ça fait un peu bizarre d’utiliser le mot croissance, mais il va falloir qu’on s’habitue. Donc, en effet, une croissance de -5,28 % 😂😂
L’objectif d’Atos : « circa -5 % ». Rappelons que circa, en latin, veut dire « environ ». Et -5,3 %, c’est environ -5 %. Atos tiendra donc son objectif. C’est toute la magie du latin : il transforme un écart en arrondi.
Pour afficher -5,0 % tout rond, il faudrait un quatrième trimestre à -0,4 %. Or, de mémoire, lors de la conférence téléphonique des résultats semestriels, Philippe Salle, répondant à un analyste sur le quatrième trimestre, a parlé de « flat, flat plus ». Ce sont les seules indications qu’il ait communiquées.
Investing.com évoque, de son côté, une fourchette de 0 % à -2 %. Nous ne savons pas d’où il tire ces chiffres. Probablement d’une conférence réservée aux journalistes : la presse a droit, deux à trois fois par an, à un traitement privilégié, avec des conférences où elle seule est conviée. Nous n’avons malheureusement pas pu assister à la dernière : le billet d’avion faisait un peu cher. C’est dommage, ça nous aurait fait plaisir de taper la bise à Philippe.
Avec un quatrième trimestre « flat, flat plus », Atos finirait l’année entre -4,9 % et -4,8 %. Notre modélisation retient -1,5 %, soit -5,28 %. Dans tous les cas : circa.
On s’amusera d’ailleurs de rappeler, à la Bourse qui applaudit et à la presse qui table sur 0 à -2 % pour le quatrième trimestre, qu’il y a encore six ou sept mois, Philippe Salle affirmait que la croissance reprendrait dès le troisième trimestre : « flat » au T3, puis une reprise de la croissance organique au T4. Décidément, quand ça veut pas, ça veut pas.
Et le chiffre d’affaires publié ? Environ 6,8 Md€, soit -15 % sur 2025. Lors de l’assemblée générale, Philippe Salle annonçait pourtant 7 milliards d’euros de chiffre d’affaires pour 2026. Et depuis avril, chaque communiqué d’Atos se termine par la même carte de visite : un groupe réalisant « un chiffre d’affaires annuel d’environ 7,2 milliards d’euros ». Ça ne sera pas tenu. Il manquera environ 200 M€ aux 7 milliards de l’assemblée générale, et 400 M€ à la carte de visite. Au périmètre actuel, l’écart serait encore plus grand : environ 300 et 500 M€.
Le redressement se confirme. Celui de la communication
En définitive, à part confirmer des objectifs révisés deux fois à la baisse, il n’y a eu strictement aucune bonne nouvelle. L’entreprise ne génère pas de cash, en tout cas à peine quelques dizaines de millions d’euros, et absolument pas de quoi rembourser sa dette. Ce n’est donc pas comme ça qu’elle va remonter en BB : cela relève davantage du vœu pieux que de l’analyse fondamentale. Il est d’ailleurs très facile, avec deux ou trois écritures (un encaissement avancé, un paiement fournisseur décalé), d’afficher une trésorerie positive de quelques dizaines de millions.
Mais peu importe : il n’y a eu aucune grosse mauvaise nouvelle. Effet de masse, effet de foule : tout le monde s’attendait à une très mauvaise nouvelle. Il n’y en a eu aucune. À l’inverse, il n’y a eu aucune bonne nouvelle. C’est l’absence de mauvaise nouvelle qui a suffi à faire prendre 18 % au cours en séance, et probablement à paniquer les vendeurs à découvert, qui s’imaginaient qu’il y en aurait au moins une.
Pour nous, ces 15 %, c’est de la psychologie humaine. L’action devrait les reperdre, pas aussi vite qu’elle les a gagnés, mais probablement dans les prochains jours. Sauf si la résistance des 27 € devait être cassée : dans ce cas, selon les lois de l’analyse graphique, un retour vers 35 € deviendrait possible. Nous pensons plutôt à des allers-retours dans la zone 22-27 €, en attendant la publication, en janvier, du chiffre d’affaires de l’année complète et de la liquidité.
Les 15 % sont aussi un bon point, accordé pour avoir confirmé, dans une estimation lointaine de deux ans, une marge de 10 % dont tout le monde sait qu’elle sera strictement impossible à tenir. Philippe Salle lui-même ne peut pas savoir s’il sera encore chez Atos en 2028. Alors, qui engagera cette promesse ? On dit que les promesses n’engagent que ceux qui les croient. Et de surcroît, rien ne dit que celui qui l’a faite sera encore là pour la tenir.
Voilà comment la Bourse applaudit un communiqué soporifique, qui ne fait que confirmer des prévisions révisées deux fois, avec un book-to-bill au plus bas historique.
Nous ne sommes pas de mauvais perdants : la trésorerie progresse vraiment, et la décroissance ralentit vraiment. Mais une décroissance qui ralentit reste une décroissance, et un carnet qui fond reste un carnet qui fond. Le chiffre d’affaires de 2027 se signe aujourd’hui. Et aujourd’hui, il ne se signe pas.
Le redressement se confirme, nous dit-on. Celui de la communication, sans aucun doute.
Elle est pas belle, la vie ?
PS : si certains d’entre vous ont apprécié cet article, n’hésitez pas à le publier ou son URL sur le forum Boursorama. La 17è chambre de la presse du TJ de Paris a officiellement reconnu notre blog comme étant un média qui contribuait à la liberté d’expression. Ca les dépucèlera 🙂
***
Restez automatiquement averti à chaque nouvel article du blog, 2 à 3 fois par semaine. Cliquez ici pour vous inscrire à notre NEWSLETTER.
Vous pourrez vous désinscrire à tout moment.
Pensez à inscrire notre nom de domaine @bourse.blog en liste blanche, nous avons certains emails qui nous reviennent non-délivrés bloqués par les logiciels anti-spam.