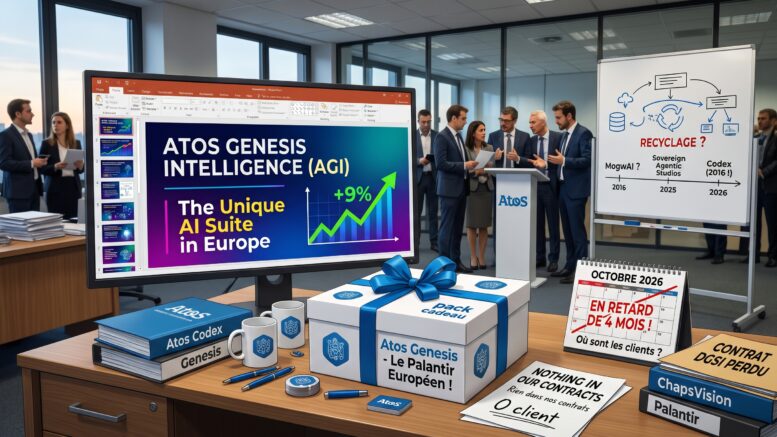
Le grand écart entre le 21 octobre (« nothing in our contracts ») et le 26 (« unique in Europe »)
Lundi 26 octobre, Atos a lancé Atos Genesis Intelligence, une suite d’intelligence artificielle.
Dedans, il y a Atos Codex, la « platform » dont Philippe Salle parlait le 21 octobre, lors de la conférence des résultats du troisième trimestre, pour un lancement « on Monday ».
Le titre a aussitôt pris +8,6 % dans la matinée, à 25,28 €, et plus de 9 % à un moment de la séance.
Atos vient donc de sortir un logiciel qui va concurrencer Anthropic et OpenAI, on imagine ? Et non ?
Il faut dire que Philippe Salle a semé le doute. Le 21 octobre, il a présenté sa suite comme « the AGI, as we call it » : AGI, pour Atos Genesis Intelligence.
Chez OpenAI et Anthropic, l’AGI, c’est l’intelligence artificielle générale, une IA capable d’égaler l’humain : le Graal qu’ils poursuivent à coups de dizaines de milliards de dollars. Chez Atos, c’est un acronyme, et il a été livré un lundi.
Nous avons lu le communiqué, en français et en anglais. Le mot « AGI » n’y figure pas.
Notre avis en deux phrases : c’est un communiqué de catalogue, pas un communiqué de business. Il n’y a aucun client, aucun partenaire, aucun prix, aucune date de disponibilité ni aucun chiffre, et pourtant la Bourse a applaudi des deux mains.
Même un catalogue de vente par correspondance affiche ses prix.
Ce que c’est, en clair
La suite empile les briques qu’on retrouve aujourd’hui dans toute offre d’IA pour les entreprises :
- un socle de données : ingestion, qualité, catalogue, traçabilité ;
- un « routage » qui choisit, pour chaque requête, le modèle le moins cher capable de répondre ;
- une « usine à SLM », des petits modèles de langage que le client fait tourner chez lui ;
- un portail avec un catalogue d’agents à personnaliser ;
- le tout en open source, déployable partout : cloud public, cloud souverain, chez le client, ou sur un réseau coupé d’internet.
Rien de tout ça n’est « unique in Europe », c’est la liste de courses standard de 2026.
Le 21 octobre, Philippe Salle nous l’avait pourtant promis : « the suite we’re going to launch on Monday, and you will see that, is unique in Europe ». Un peu plus tôt, dans la présentation, Eviden était déjà « the only European, I would say, player » à proposer une solution de gestion des identités (IAM) « really sovereign and secured ».
D’ailleurs, le communiqué ne le prétend pas : les mots « unique » et « only » n’y apparaissent pas une seule fois. « Unique in Europe », c’était à l’oral le 21 ; à l’écrit, les juristes sont passés par là. À l’oral, tout est unique.
La seule brique qui porte une vraie idée, c’est Codex. Le communiqué en fait le « point d’orgue » de la suite, d’une suite qui a un jour.
Codex construit une « ontologie opérationnelle » : une carte des entités d’une organisation, de leurs relations, de leurs règles, de leurs droits et des actions possibles, pour passer « du savoir à l’action ». Les cibles sont la défense, les infrastructures critiques, le transport, l’industrie et le secteur public.
Si ça vous rappelle quelque chose, c’est normal : « ontologie » est le mot-signature de Palantir, l’américain de l’analyse de données pour le renseignement et la défense, qu’utilise la DGSI depuis 2016. Ce sont les mêmes clients visés.
Codex, c’est la candidature d’Atos au poste de « Palantir européen ». Le CV est soigné, la lettre de motivation aussi. Reste un petit détail.
Le problème : le poste est déjà pris
En juin, la DGSI a choisi de remplacer Palantir par ChapsVision et son logiciel ArgonOS. Le renseignement intérieur allemand (BfV) l’avait déjà retenu.
L’État a annoncé 655 M€ de financements, notamment pour Mistral et ChapsVision. Dans les articles consacrés au sujet, Atos n’apparaît nulle part.
Atos arrive donc avec son ontologie quatre mois après que la vitrine est partie ailleurs. C’est un peu se présenter à l’entretien d’embauche avec un CV impeccable, le jour où le candidat retenu signe son contrat.
Ça peut marcher dans le transport, l’énergie ou l’industrie, mais la place de référence est prise.
Le recyclage
Codex. Le 21, Philippe Salle a pris les devants : le nom « was, in fact, with Atos for several years before the Codex of one of the LLMs in the US », c’est-à-dire celui d’OpenAI.
C’est vrai : Atos Codex a été présenté en 2016, sous Thierry Breton, pour le big data, l’analytique et le « cognitif ». Pour un dirigeant venu tourner la page de l’ère Breton, aller rechercher au grenier une marque de 2016, c’est audacieux.
Parmi les partenaires de l’époque : SAP, Dell-EMC, Microsoft… et Siemens. On connaît la suite 😉.
Aujourd’hui, Codex signifie « Center of Operations and Data EXcellence », ce qui sent fort l’acronyme trouvé après le nom. Les publicitaires appellent ça un rétro-acronyme. Nous, on appelle ça du recyclage.
Et quand un client tapera « Codex » dans un moteur de recherche, il tombera sur OpenAI. Mais Atos était là avant.
Genesis. C’est aussi le nom du plan de transformation d’Atos. Baptiser la suite « Genesis Intelligence » entretient la confusion entre le plan et le produit, alors que le communiqué ne fait aucun lien entre les deux.
Ironie du calendrier : dans la présentation du 21, Philippe Salle annonçait que le plan Genesis serait « closed, in fact, by the end of the year ». Le plan s’arrête, le nom continue.
Quand un investisseur lit « Genesis » et « Intelligence » dans la même phrase, il entend : le plan marche, et en plus il y a de l’IA. C’est peut-être le but.
Les annonces IA de 2026, mises bout à bout :
- 12 mars : Sovereign Agentic Studios (4 régions, 10 centres), aucun client nommé.
- 7 juillet : MogwAI, présentée comme une « plateforme d’IA souveraine », générative et agentique, en SaaS SecNumCloud. Aucun client nommé.
- 23 septembre : Atos est cité comme « Tech Innovator » en IA agentique par Gartner. C’est un rapport « Emerging Tech », pas un Magic Quadrant. Être cité n’est pas être classé.
- 26 octobre : Genesis Intelligence et Codex, toujours aucun client nommé.
Ça fait deux « plateformes » en quatre mois, et MogwAI n’apparaît même pas dans le communiqué du 26. Elle est intégrée, remplacée ou oubliée ? Personne ne le dit.
Dans Gremlins, il ne fallait jamais nourrir un Mogwaï après minuit. Chez Atos, visiblement, il ne faut plus en parler après juillet.
À ce rythme, Atos aura bientôt plus de plateformes que de clients IA nommés. C’est d’ailleurs déjà le cas : deux à zéro.
Ce que Salle disait cinq jours avant
C’est là que ça devient savoureux. Le 21 octobre, lors de la conférence téléphonique, sur l’IA :
- Interrogé par un analyste sur l’impact de l’IA sur les prix de ses contrats : « AI also, there is nothing in our contracts right now, it’s too soon. As I say, in Europe, it’s not a topic anyway. »
- L’agentique est « a marathon », « a 3 to 5 year, probably more, 5 to 7 years ».
- L’Europe est « lagging versus the US », avec un droit social plus rigide.
- Les vraies initiatives IA aux États-Unis, c’est pour « the end of February ».
- Ce qu’Atos fait en interne avec l’agentique, on le saura aussi « at the end of Feb », avec les résultats annuels, lors d’un « small, let’s say, Market Day » qui donnera « more flavor also on AI ».
- Chez Eviden, la Vision AI fait un chiffre d’affaires « close to zero », à cause du Moyen-Orient : un manque à gagner de « several dozens of millions ».
Pour être juste, il a aussi parlé d’« appetite », d’« initiatives in the UK and in France », et de « some results for large clients ». Dans la présentation, Codex était même « very powerful », et Atos avait déjà « started to implement » la plateforme « in France and in the UK ». Mais aucun client n’a été nommé, ni le 21 ni le 26.
En résumé : le mercredi 21, interrogé sur la menace que l’IA fait peser sur ses prix, le PDG répond qu’il est « too soon » et qu’en Europe, ce n’est « not a topic anyway ». Le lundi 26, il lance une suite IA… pour l’Europe souveraine. Et la Bourse prend +9 %.
Quand l’IA menace les prix, il est trop tôt. Quand elle peut faire monter le cours, c’est lundi.
Le marché a lu le communiqué. Pas la transcription.
La seule IA d’Atos qui rapportait
Revenons en arrière. En novembre 2024, l’État fait une première offre sur l’activité Advanced Computing d’Eviden, celle des supercalculateurs (HPC) : une valeur d’entreprise de 500 à 625 M€. Philippe Salle préside alors le conseil d’administration depuis un mois.
Selon nos informations, Philippe Salle voulait garder les HPC. Il a dû obtempérer à la volonté de l’État, et abdiquer.
Sa fierté, dans cette affaire, c’était d’avoir réussi à exfiltrer Ipsotek de l’entité Bull SA pour la garder dans Atos.
Ipsotek, c’est un éditeur londonien d’analyse vidéo par IA, fondé en 2001 et racheté par Atos en avril 2021. Sa spécialité : la reconnaissance optique dans les foules. Suivre une personne d’une caméra à l’autre, repérer un comportement suspect ou un bagage abandonné, mesurer une file d’attente, reconnaître un visage.
Ses références : le nouveau terminal de l’aéroport d’Abou Dhabi, le village culturel de Katara à Doha, avec un logiciel homologué par le ministère qatari de l’Intérieur. Au moment du rachat, Ipsotek revendiquait six cents projets dans trente-huit pays.
Selon nos sources internes, Ipsotek faisait 10 à 12 M€ de chiffre d’affaires au rachat. L’activité Vision AI pèse aujourd’hui environ 30 M€ : elle a été multipliée par deux et demi à trois en cinq ans. Contrairement aux plateformes annoncées en 2026, elle a des clients, un produit et une marge.
Ce qui est croustillant, c’est qu’à l’époque, ce n’est pas tant l’IA qu’Atos avait achetée. L’IA existait déjà, mais elle n’avait absolument pas le poids qu’elle a aujourd’hui : ni la demande, ni le chiffre d’affaires.
Ce qui intéressait Atos, c’est que ces solutions sont très gourmandes en ressources de calcul. Chaque flux vidéo analysé réclame de la puissance, et cette puissance, Atos la vendait : c’était l’edge computing, sa gamme de serveurs installés au plus près des caméras et des capteurs, à côté des mainframes et des supercalculateurs (HPC). Des ventes qui plafonnaient à l’époque.
Le rachat avait d’ailleurs été présenté comme une façon de « reinforce its leading position in Edge AI and Computer Vision ». Le serveur maison, le BullSequana Edge, lancé en 2019, était décrit comme le petit frère du supercalculateur BullSequana XH2000, avec jusqu’à deux cartes graphiques Nvidia.
Autrement dit, Atos n’achetait pas de l’IA. Il achetait des clients pour ses serveurs.
Le 2 juin 2025, l’offre ferme de l’État tombe : 410 M€ de valeur d’entreprise, plus 110 M€ de compléments de prix. Et dans le communiqué d’Atos, une phrase : « Les Activités de Vision AI sont exclues de la transaction. »
Atos précise que ces activités, principalement la filiale Ipsotek, contribuent pour plus d’un tiers à la marge opérationnelle de l’ancien périmètre. Moins de 4 % du chiffre d’affaires, plus d’un tiers de la marge : on comprend la fierté.
Le 31 mars 2026, Bull passe à l’État. Ipsotek reste chez Atos, rangée dans une nouvelle division d’Eviden.
Et puis vient la guerre en Iran. Au premier trimestre, Atos constate « the absence of Vision AI activity since the start of the Iran conflict ». Au premier semestre, un ralentissement « because of the Iran war ». Au troisième trimestre, une « continued softness in the Middle East ». Le 21 octobre, on l’a vu, Philippe Salle résume : « close to zero ».
La logique est implacable. La reconnaissance dans les foules ne vaut que s’il y a des foules : aéroports, grands événements, tourisme. Une guerre régionale les vide d’un coup. Pas de foule, pas de chiffre d’affaires.
Le redémarrage tient désormais à un seul contrat : « a big one, in fact, that is still waiting, let’s say, a signature from one client. We’ll see if it’s in Q4 this year, or it will be in the course of ’27. »
Le Moyen-Orient, et rien d’autre ?
Nous l’avions expliqué dans deux articles [liens à insérer] : Ipsotek avait de bonnes technologies et était en croissance, mais son activité était assez axée sur le Moyen-Orient.
À cette époque, nous n’imaginions pas que c’était quasi exclusivement. Mais à lire entre les lignes de la conférence du 21 octobre, nous comprenons maintenant que c’est 80 à 90 % du chiffre d’affaires qui est réalisé au Moyen-Orient.
Un éditeur londonien qui fait l’essentiel de son chiffre d’affaires dans le Golfe, c’est une société du Golfe avec une adresse à Londres.
Et qui sait si ce n’est pas 100 % ? Selon Philippe Salle, l’activité est à l’arrêt, avec un chiffre d’affaires « close to zero right now ». Ce qui sous-entendrait que c’est 100 % au Moyen-Orient : seule la guerre en Iran peut expliquer un arrêt total, si l’entreprise n’était pas exclusivement sur cette RBU (Regional Business Unit).
Résumons. La seule IA d’Atos qui avait des clients, un chiffre d’affaires et une marge, celle que Philippe Salle avait arrachée à l’État, est à l’arrêt. Cinq jours plus tard, il lance une « AGI » qui n’a encore ni client ni prix. Le communiqué du 26 octobre ne mentionne même pas Vision AI.
Philippe Salle a sauvé l’argenterie de la vente. Elle attend toujours les invités.
Ce qui est réel, et ce qui est du marketing
Le réel :
- Le positionnement colle à de vrais actifs, que le communiqué met en avant : la cybersécurité et les systèmes critiques d’Eviden. Philippe Salle estime le chiffre d’affaires cyber du groupe (logiciels et matériel d’Eviden, services d’Atos) à « close probably to 1 billion », soit 15 % du chiffre d’affaires.
- Le besoin existe : la souveraineté numérique est devenue une politique d’État. En juin, Sébastien Lecornu parlait d’éviter les « dépendances stratégiques ».
- C’est un ticket d’entrée obligatoire. Philippe Salle l’a dit, à propos des États-Unis : « if you bid without, let’s say, an agentic component, you’re out of the market today ». L’Europe suivra. Donner un catalogue aux commerciaux, c’est indispensable.
Le marketing :
- « Unique in Europe » n’existe qu’à l’oral.
- Le « point d’orgue » est celui d’une suite née le même jour.
- Il n’y a ni prix ni licence. En clair, c’est du service : Atos vendra des projets d’intégration en jours-hommes, pas du logiciel à revenus récurrents. Ça ne justifie pas un multiple d’éditeur de logiciels.
Notre verdict
Genesis Intelligence n’est pas un relais de croissance : c’est un ticket d’entrée dans les appels d’offres et une vitrine pour les analystes.
Ça ne changera ni le T4 ni 2027, et c’est Philippe Salle lui-même qui le dit : l’agentique est « a marathon », « a 3 to 5 year, probably more ».
En conclusion de la conférence, il disait être en train de planter les graines (« putting the seeds ») du rebond de 2027. Genesis Intelligence en fait sans doute partie. Mais d’après son propre calendrier, la récolte n’est pas pour 2027.
Le +9 %, c’est le marché qui achète le mot « Intelligence » dans un communiqué sans un seul chiffre. Avec « Genesis Superintelligence », on serait sans doute déjà à +20 %.
Tout le reste a rendez-vous fin février : la guidance 2027, l’IA en interne, les initiatives américaines et le « Market Day ».
Les questions que nous aimerions poser :
- Qui sont les clients derrière les « initiatives in the UK and in France », et chez qui Codex est-il déjà « started to implement » ?
- Où est passée MogwAI ?
- Codex est-il un développement maison ou un assemblage de briques open source ? Combien d’ingénieurs travaillent dessus ?
- Quel chiffre d’affaires IA est attendu en 2027 ? On connaît la réponse : on ne chiffre pas 2027. C’est toujours l’année dont on ne prononce pas le nom.
- Le gros contrat défense « not yet public » évoqué le 21, signé « with Atos, and this one not with Eviden », a-t-il un rapport avec Codex ?
Postface
Je vois déjà les commentaires des membres du forum Boursorama : « Il ne fait que critiquer la société. Il veut se venger d’Atos. »
Je vais répondre dès à présent en 2 points. Ca s’appelle une prolepse, répondre à la critique avant qu’elle ne soit posée.
1/ Est-ce que je veux me venger d’Atos ?
Je ferai un article spécifiquement là-dessus car cette idiotie mérite le détour car « venger de quoi »…
Cette remarque m’a fait énormément rire.
Quand j’ai lu, sur le forum de Boursorama, que la seule objection à mes arguments d’être bearish sur Atos et à des articles de plusieurs milliers de mots avec une analyse financière poussée, c’était « il veut se venger d’Atos »… No comment.
Pas un argument technique. Pas un argument financier. Pas un argument informatique. Pas un seul contre-argument.
C’est du Schopenhauer à 100 %, dans le texte : l’ultime stratagème de L’Art d’avoir toujours raison. Quand on n’a rien à défendre sur le fond, on s’en prend à l’auteur.
Ces boursicoteurs du dimanche n’ont strictement aucun argument à présenter. Ils idolâtrent Atos et attendent que leur compteur Boursorama affiche 100 % de gains. Il n’y a que ça qui les intéresse. Les fondamentaux d’Atos, ils s’en contrefichent. Alors, si l’on critique la société, ça ne peut être que de la vengeance.
Monsieur le connard de service qui faites ce genre de remarques. Maintenant, posez-vous, et même si avec 3 neurones ça va être compliqué, mais réfléchissez, et faites le raisonnement inverse.
Demandez-vous pourquoi Atos fait des procès à un si petit blog, avec un si faible lectorat. Si ce blog racontait des âneries, ne pourriez-vous pas vous concentrer, rassembler vos trois ou quatre neurones et réfléchir ? Si ce que je disais n’était pas la vérité, ça ne ferait pas peur à Atos. Vous connaissez l’adage : il n’y a que la vérité qui fâche.
Quand quelqu’un raconte n’importe quoi, on laisse couler. Les chiens aboient, la caravane passe.
Alors, pourquoi Atos m’attaque-t-il ? Ce ne serait pas plutôt Atos qui essaie de se venger, à cause de mes articles ? Se venger de quoi ? De dire la vérité ?
C’était une première réponse. Je n’insiste pas : celui qui se venge, vous savez très bien qui c’est. C’est Atos, et ce n’est pas moi.
J’ai toujours dit la vérité, et 90 % de mes articles sont justes. Je n’ai jamais prétendu à 100 %, et je ne le prétendrai jamais. Certaines de mes opinions se fondent sur des contacts internes qui ont parfois des informations partielles ou erronées. Donc non, je n’aurai jamais 100 % de fiabilité.
2/ Pourquoi ne pas accueillir un tel communiqué en applaudissant ?
La réponse tient en deux mots. J’ai connu des actionnaires qui tenaient le même discours à l’automne 2022, à l’automne 2023, et qui ont perdu 99,99 % de leur portefeuille avec des annonces similaires
Lorsque j’ai créé l’UPRA, l’Union pour la réparation des actionnaires d’Atos, j’ai reçu des messages assez remuant, du style : « avec Atos j’ai perdu 50 % des économies d’une vie, j’ai fait six mois de dépression. »
C’est pour ces lecteurs-là que je fais mes analyses : pour les mettre en garde, et pour mettre en garde les actionnaires actuels sur un narratif compte de fée d’une entreprise qui va fairez encore 700M€ minimum de perte nette cette année, qui en fera encore une l’année prochaine et qui continue de dire « Genesis est en avance » après 5 Profit Warning, bref, des arracheurs de dents…
Quel serait l’intérêt de faire ce que font 90 % des sites financiers, Boursorama, Zonebourse et consorts, si c’était pour recopier les communiqués de presse d’Atos ? La dépêche qui saluait la hausse de 8 % le 26 octobre se contentait d’ailleurs de résumer le communiqué.
Le but de ce blog a toujours été de faire une analyse critique pour informer les actionnaires, au sens premier du terme : leur fournir une information réelle, objective, exclusive, et non répéter la propagande de la société.
Or, que nous dit la direction ? Qu’il y aura probablement de nouveau de la décroissance en 2027. Elle ne l’a pas dit mot pour mot, mais elle a refusé de confirmer qu’il y aurait de la croissance en 2027 : elle l’a donc affirmé à demi-mot.
Philippe Salle a même fait le calcul à voix haute, le 21 octobre : « it means normally that we enter the year around minus 2, in fact. It is mathematical ». Avant d’ajouter que c’était « probably false » : « we enter probably in a good position to show some growth in Q1 next year, for me ». Deux « probably » et un « for me » : c’est tout ce que nous avons sur 2027.
Si ce type d’annonce était censé redynamiser la société, les objectifs seraient chiffrés : on dirait +3 à +4 % en 2027. Philippe Salle a strictement refusé de donner le moindre chiffre sur 2027, et même de confirmer qu’il y aurait de la croissance.
Il ne reste qu’à espérer. C’est la dernière phrase du Comte de Monte-Cristo : « Attendre et espérer ! »