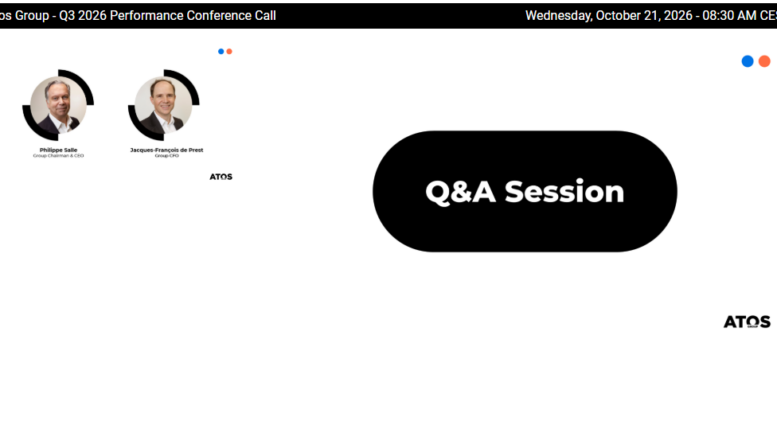
Le blog par le passé vous avait mis à disposition, à quelques exceptions près, tous les verbatim des conférences call d’Atos.
Nous avions mis ce service depuis un an à cause d’un procès avec 4000 pages intenté par Atos en Septembre 2025 et gagné par KO par votre serviteur 7 à 0. La 17ème chambre de La Presse a parlé, le blog contribue légalement au débat public.
Nous reprenons ce service grâce à l’aide de l’IA, même si l’huile de coude a coulé aussi. C’est plus d’une heure de travail !!
La présentation des slides est du blabla et ça n’a duré mercredi que 20mn, vous pouvez les télécharger sur le site d’Atos sans l’horrible Franglais de Philippe Salle.
Nous nous sommes donc focalisés sur les Q&A.
Avant le Verbatim, une petite synthèse.
Q&A du T3 2026 : la confiance à crédit
Vingt minutes, cinq intervenants (Bank of America, Invesco, Oddo BHF, Kepler Cheuvreux, Bernstein), et un mot qui revient en boucle : « confident ». Philippe Salle et Jacques-François de Prest ont beaucoup promis, peu chiffré, et renvoyé l’essentiel à février. Plus les questions étaient précises, plus les réponses étaient floues.
Ce qui a été dit
- Salle reconnaît que la baisse du chiffre d’affaires « tient à Atos, pas au marché ». Les contrats perdus aux États-Unis ? Récupérables… en 2028-2029.
- L’objectif de -5 % sur l’année suppose un T4 entre 0 et -2 %. « Toucher zéro ? Trop tôt pour le dire. »
- Siemens AG continue de s’éloigner : 50 à 70 M€ de chiffre d’affaires en moins [NDRL: pour 2027 et -300M€ pour 2028]
On notera que Philippe Salle n’est pas un couillu. Il a menti par omission et oublié de dire que Siemens partait définitivement fin 2027. Il a parlé de diversification de ses fournisseurs. Quelle honte… Même si tout le monde aura compris (quoi que…. Vu le Qi moyen de 75 sur le forum Boursorama, c’est pas certain 😀 )
Genesis : terminé, mais pas fini
L’enveloppe Genesis « proche de 200 M€ » correspond au décaissement de 2026, qui reste dans les 700 M€ annoncés. Le problème est ailleurs.
Laurent Daure demande ce qu’il faut prévoir pour 2027. Salle refuse de répondre (« vous aurez les objectifs en février ») tout en affirmant que la restructuration est « quasiment terminée ». Or Atos a annoncé en juillet qu’il « prolongeait Genesis ». Si l’enveloppe est bouclée, pourquoi ne pas annoncer zéro pour 2027 ? Ce silence laisse entendre que la facture continue.
De Prest dans les cordes
Sam Morton (Invesco) a mené l’échange le plus rude. L’affacturage, présenté comme la priorité, n’a rapporté que 14 millions au T3. Les causes ? « Je ne peux pas entrer dans les détails. » Seule indication : des pays ont tardé à signer.
Il n’y a eu aucun rachat d’obligations au T3, malgré 44 M€ de trésorerie nette supplémentaire. Morton l’interrompt et insiste. La défense s’effrite :
- La période d’abstention, datée « du 5 ou du 7 octobre » (le directeur financier ne connaît pas la date de sa propre fenêtre), n’explique rien de juillet à septembre.
- Les rachats dépendraient du seul cash de l’affacturage, alors que de Prest vantait cinq minutes plus tôt une « trésorerie abondante ».
- Il admet avoir tenu « exactement le même discours » au T2. Les prévisions du T2 ne se sont pas réalisées.
Quatre « confident » en une minute et une transcription hachée de bégaiements (« the the the the house ») complètent le tableau.
Salle, l’art de l’esquive
- Book-to-bill (Derric Marcon alias « Tricky Guy ») : la répartition entre nouveaux contrats et renouvellements ne viendra jamais. Les accords-cadres ne seraient pas comptés, et Salle « ne sait pas » si les concurrents calculent de la même façon. Il fait ensuite le calcul d’une sortie d’année à -2 %, qu’il qualifie aussitôt de « probablement faux ». Le PDG désavoue sa propre arithmétique.
- Prix : « aucune réduction de prix », mais des gains d’efficacité rétrocédés chaque année aux clients. Une baisse de prix rebaptisée.
- IA : des concurrents promettent des économies irréalistes, et Atos n’a pas « la solidité financière » pour les suivre. Lecture probable : Atos perd des contrats faute de moyens. Le reste relève de l’annonce sans contenu : un lancement « lundi », des annonces « fin février », et « soyez patients ».
- 2027 (Nicolas David) : ni les risques ni les moteurs de croissance ne sont abordés, renvoi à février. Le secteur censé ramener la France à l’équilibre n’est pas nommé.
- Eviden : « je ne sais pas », puis une croissance à deux chiffres « possible » au T4, dans la même réponse.
- Calendrier : « nous ne sommes qu’au début d’octobre », alors que la période d’abstention durait depuis près de trois semaines.
Le silence des analystes
Aucune question sur la marge, le free cash-flow ou la dette nette. À la fin, plus personne ne se manifeste. Salle demande à l’opérateur de relancer l’appel aux questions, et personne ne répond.
Sources : Atos, résultats du S1 2026 · Business News Today, résultats 2025 et enveloppe de 700 M€
Atos SE
Chiffre d’affaires du T3 2026 – Conférence téléphonique
Séance de questions-réponses (traduction française)
Pour Atos
Philippe Salle, Président-directeur général
Jacques-François de Prest, Directeur financier
Analystes et investisseurs
Frédéric Boulan (Bank of America)
Sam Morton (Invesco)
Nicolas David (Oddo BHF)
Laurent Daure (Kepler Cheuvreux)
Derric Marcon (Bernstein)
Traduction en français des affaires de la transcription anglaise : pour toute citation, se reporter à la version originale. [?] : passage incertain dans la transcription d’origine, à vérifier à l’écoute. Les crochets sans point d’interrogation signalent un mot ajouté pour la lisibilité.
Philippe Salle
Sur ce, je vous passe la parole, opérateur, et nous pouvons bien entendu prendre les questions.
Opérateur
Merci. Pour rappel, pour poser une question, veuillez appuyer sur étoile 1 sur votre téléphone et attendre que votre nom soit annoncé. Pour retirer votre question, appuyez de nouveau sur étoile 1. Nous prenons la première question, de Frédéric Boulan, de Bank of America. Je vous en prie.
Frédéric Boulan (Bank of America)
Merci. Bonjour Philippe, bonjour Jacques-François. Deux questions, s’il vous plaît, l’une pour Philippe et l’autre pour Jacques-François. Tout d’abord, Philippe, pourriez-vous revenir plus en détail sur la demande globale et l’environnement concurrentiel ? Le chiffre d’affaires s’améliore régulièrement ; le book-to-bill est faible, mais vous avez expliqué qu’il ne reflète pas un certain nombre de contrats publics [?]. Il serait utile d’en savoir un peu plus sur la demande, la concurrence et les prix.
Ensuite, Jacques-François, sur le volet refinancement : pourriez-vous préciser où vous voyez les principales opportunités, et selon quels critères vous les arbitrerez compte tenu des conditions de crédit actuelles ? Merci.
Philippe Salle
Merci, Frédéric. Sur la première question, je pense que le marché reste, je dirais, sain. Et la position d’Atos, c’est-à-dire la baisse du chiffre d’affaires, tient à Atos, selon moi, et non au marché. Je rappelle d’ailleurs que les événements de 2024 restent malheureusement présents dans l’esprit de certains de nos clients. C’est simple [?] : j’ai dit [?] dans une interview que cette année est meilleure que l’an dernier, mais qu’elle sera moins bonne que l’année prochaine. Je suis convaincu que la confiance que nous témoignent désormais [?] les clients se reconstruit, et je m’en réjouis.
Rappelez-vous que nous avons perdu beaucoup de contrats aux États-Unis, que nous pourrons, j’en suis convaincu, probablement regagner, sans doute en 2028-2029, car certains contrats durent quatre à cinq ans, selon leur durée. Mais nous voyons aujourd’hui des clients revenir vers nous, avec de la confiance et le sentiment, je dirais, qu’Atos est de retour. Le fait que nous soyons également positifs en flux de trésorerie est, je pense, un signal très fort pour nos clients. J’en suis donc très heureux, et je ne manquerai pas de le faire valoir auprès de nos clients clés.
Bref, l’environnement est correct. Il y a bien sûr deux environnements distincts, et je suis sûr que nos concurrents font probablement le même constat : les États-Unis et l’Europe. Aux États-Unis, nous voyons de plus en plus de développements en IA, et nous présenterons fin février le lancement probable de plusieurs initiatives en IA aux États-Unis. Je ne peux pas [?] vous en dire beaucoup plus pour l’instant, mais soyez patients, cela viendra.
Nous constatons que l’impact de l’IA agentique devient de plus en plus concret dans nos appels d’offres. En réalité, si vous répondez sans composante agentique, vous êtes aujourd’hui hors marché. La difficulté, sur certains contrats, c’est que certains de nos concurrents inscrivent des chiffres délirants pour les années trois, quatre ou cinq des contrats, parce qu’il s’agit à ce stade d’un pari.
Je suis convaincu que personne n’a une vision claire de l’impact de l’IA agentique sur notre delivery. Nous y verrons probablement plus clair dans les prochains mois, car nous menons bien sûr beaucoup de travaux en interne, mais la concurrence est parfois irréaliste sur les gains atteignables. Cela pourrait donner, selon moi, des contrats « black » [?], et c’est pourquoi, sur certains comptes, je ne veux pas prendre ce pari. Atos n’a pas, disons, la solidité financière pour [prendre ce pari] et remporter [?] certains contrats de cette manière.
En revanche, sur certains contrats, comme par exemple CNA, nous sommes en mesure de présenter des initiatives en IA et, bien sûr, de partager ensuite une partie, voire l’essentiel, des gains avec le client. Aux États-Unis, l’IA agentique est donc de plus en plus concrète, et nous devons bien sûr intégrer cette composante dans nos réponses aux appels d’offres.
En Europe, ce n’est pas encore le cas. Je pense que nous sommes en retard sur les États-Unis. Pour moi, comme je le dis, l’IA agentique est plutôt un marathon : il faudra probablement trois à cinq ans, voire davantage, trois à sept ans, je ne sais pas, avant qu’elle se concrétise. Rappelez-vous aussi qu’en Europe, le droit social est plus rigide. Quand on introduit l’agentification [?] dans ses processus et qu’on peut se séparer d’une partie de son personnel, il est bien sûr plus difficile d’en voir des exemples.
Mais nous constatons un réel appétit. Nous avons des discussions et, avec ce que nous allons lancer lundi, nous avons déjà des initiatives au Royaume-Uni et en France. Je pense que la suite que nous lancerons lundi, vous le verrez, est unique en Europe.
Cette suite comprend également ce que nous appelons une plateforme, Atos Codex. Le nom existait d’ailleurs chez Atos depuis plusieurs années, avant le Codex de l’un des LLM américains. Cette plateforme nous permet de faire beaucoup de choses pour nos clients, et nous commençons à voir des résultats chez de grands clients auprès desquels nous la poussons actuellement.
Globalement, je dirais que le marché est là. Il y a bien sûr beaucoup d’incertitudes économiques dans le monde, en Europe et, bien sûr, en France, comme vous pouvez l’imaginer. Mais pour le marché de l’IT, nous ne voyons pas de marché en recul. Je pense qu’il reste un marché sain [?]. Et nous restons, je dirais, un petit acteur sur ce marché, avec de nombreuses opportunités devant nous.
Jacques-François de Prest
Je prends la deuxième question, Fred, sur le refinancement, les opportunités, nos critères de décision et notre lecture des conditions de marché. Je tiens à dire que notre ambition et notre cap en matière de structure de capital restent totalement inchangés.
Nous disposons d’une trésorerie abondante et de temps, puisque la première échéance est en décembre 2030. C’est vrai, mais il est important pour nous de refinancer lorsque les conditions de marché seront bonnes, lorsqu’une bonne fenêtre s’ouvrira. Je ne vous apprendrai rien en disant que le marché n’est actuellement pas ouvert, loin de là, et certainement pas pour les obligations à haut rendement, qui seront très probablement un outil important pour nous à l’avenir.
J’ajoute que, même si la société s’y prépare, nous ne pensons pas qu’une fenêtre s’ouvre dans un avenir très proche. L’ambition reste toutefois de retourner sur le marché dans les 12 à 18 prochains mois pour refinancer à des conditions raisonnables.
Rappelez-vous que le refinancement de la dette de premier rang (first lien) en mai a été un grand succès : il nous a permis de réduire le coût global de la dette de plus de 200 points de base, d’une moyenne d’environ 10 % à une moyenne d’environ 8 %. Nous avons remboursé la tranche la plus chère, à 13 % (9 + 4). Il nous reste deux tranches, moins chères : 5 + 4, soit 9 %, pour la tranche 1.5 lien, et 1 + 4 pour la tranche de second rang.
Il n’y a donc aucune urgence, aucune urgence. S’il y a un sujet, non pas d’urgence mais disons de priorité importante pour moi, c’est d’engager une véritable montée en puissance du programme d’affacturage. Je suis conscient [?] que les négociations, la mise en œuvre et la signature des contrats [?] nécessaires à cette montée en puissance ont été lentes jusqu’ici, mais je suis confiant : dans les prochains mois, elle s’accélérera nettement. Voilà pour votre question, Fred.
Opérateur
Merci beaucoup. Nous prenons la question suivante, de Sam Morton, d’Invesco. Je vous en prie.
Sam Morton (Invesco)
Bonjour, deux questions pour Jacques-François. La première porte sur le programme d’affacturage. Pouvez-vous revenir sur les difficultés de démarrage rencontrées au T3, et nous dire si elles vont perdurer au T4 ? Les 14 millions me semblent bien en deçà de ce que l’on pouvait attendre après le bon démarrage de juin.
Ensuite, je constate une amélioration de 44 millions d’euros de la trésorerie nette au T3, et des objectifs qui prévoient une nouvelle hausse au T4. Pourtant, la direction n’a procédé à aucun rachat d’obligations au T3, et à seulement 7 millions d’euros jusqu’ici au T4. J’essaie simplement de comprendre ce que cela nous dit de la vision de la direction sur le désendettement : quelle place occupe-t-il parmi ses priorités ? Merci.
Jacques-François de Prest
Merci, Sam, vous me donnez l’occasion de clarifier et de donner plus de détails sur ce programme qui, comme je viens de le dire, est effectivement une priorité importante. Vous avez raison, vous lisez entre les lignes. Au T3, nous avons rencontré des difficultés dans la montée en puissance du programme d’affacturage.
Je ne peux pas entrer dans les détails, mais je peux vous dire que ces problèmes sont derrière nous, et je n’anticipe absolument pas de problèmes similaires au T4. Bien au contraire, nous estimons que la montée en puissance, avec de nouvelles zones géographiques et celles déjà signées, interviendra dans les prochaines semaines. Voilà pour le premier point, la lenteur de la montée en puissance au T3.
Le second point concerne le rachat d’obligations. Je pense avoir clairement indiqué notre intention de racheter davantage d’obligations sur le marché, et je le répète aujourd’hui : c’est notre intention. Mais nous avons aussi indiqué très clairement que ces rachats sont liés à la montée en puissance de l’affacturage, notre source de liquidité et de trésorerie pour les financer.
Très logiquement, si la montée en puissance de l’affacturage a été très lente, c’est la seule raison pour laquelle nous avons racheté peu d’obligations sur le marché. Bien entendu, dès que ce programme d’affacturage me procurera davantage de trésorerie, nous rachèterons davantage d’obligations. Quant au T4…
Sam Morton (Invesco)
Pour y revenir : si vous êtes si confiant sur le caractère temporaire des difficultés de démarrage de l’affacturage, je ne comprends pas pourquoi vous ne seriez pas plus actifs sur le marché secondaire.
Jacques-François de Prest
Permettez-moi de clarifier. Deux choses. D’abord, nous sommes soumis à des périodes d’abstention : la société a certaines contraintes. Par exemple, notre période d’abstention pour le T3 a commencé le 5 ou le 7 octobre. Nous avons donc pu racheter un peu avant, lorsque l’affacturage a un peu monté en puissance. Cela signifie qu’au cours des trois dernières semaines, nous n’avons pas pu racheter d’obligations sur le marché, tout simplement en raison de la réglementation : juste avant la publication des résultats, nous ne pouvons pas intervenir sur le marché.
Cela dit, je suis confiant. J’ai dit exactement la même chose lors de la conférence des résultats du T2 : je suis confiant, et vous nous avez entendus, Philippe et moi, réitérer notre objectif de variation de trésorerie pour l’ensemble de l’année. Mais même si l’on est confiant… disons que pour dépenser l’argent, avoir l’argent pour quitter la maison [?], encore faut-il d’abord l’avoir. Je pense que c’est une façon de faire prudente et de bon sens. Donc, patience : les rachats d’obligations reprendront dès que l’affacturage montera en puissance, ce dont je suis convaincu.
Opérateur
Merci. Nous prenons la question suivante, de Nicolas David, d’Oddo BHF. Pour rappel, pour poser une question, appuyez sur étoile 1. Nicolas, je vous en prie.
Nicolas David (Oddo BHF)
Oui, merci de prendre mes questions. La première porte sur les perspectives. Les nouveaux objectifs 2026 impliquent une croissance organique, disons, stable au T4. Comment faut-il envisager 2027 à partir de là ? Ce rythme de sortie vous donne-t-il davantage confiance dans un retour à la croissance l’an prochain ? Et plus largement, sur les prochains trimestres, quels sont les principaux facteurs à garder en tête, et quels risques à la hausse et à la baisse voyez-vous sur la croissance ?
La deuxième porte sur Eviden, et plus précisément sur les effets de calendrier et de phasage qui ont un peu pénalisé le T3. Pourriez-vous nous donner une idée du rattrapage à attendre au T4 ? Faut-il s’attendre à un effet positif comparable au T4, susceptible de porter la croissance vers 15-20 % ?
Enfin, sur la France et le secteur public : vous attendez-vous à une stabilisation de l’activité, ou à une possible dégradation à l’approche de l’élection présidentielle ? Vous avez évoqué une France proche de l’équilibre au T4 : dans quel secteur cette amélioration sera-t-elle visible [?] ? Merci.
Philippe Salle
Oui, je dirais que pour atteindre environ -5 %, nous devons faire mieux qu’au T3, ce qui signifie que nous devons nous situer entre 0 et -2 % : c’est l’objectif. Allons-nous toucher zéro ? Il est trop tôt pour le dire, mais c’est évidemment notre objectif. Nous verrons. Nous y verrons plus clair mois après mois ; nous ne sommes qu’au début d’octobre.
Certains contrats que nous avons signés démarrent également au cours du T4, donc nous verrons. Mais c’est ainsi que nous voyons les choses : le T4 sera meilleur que le T3 et, sur cette base, nous sommes confiants pour être autour de -5 %.
Pour Eviden, je ne sais pas. Oui, bien sûr, ce sera mieux au T4, vous avez raison. Il y a de nouveau une composante, Vision AI chez Eviden, dont le chiffre d’affaires [?] est actuellement proche de zéro, car nous réalisons une grande partie de cette activité au Moyen-Orient [?].
Nous verrons donc : certains contrats devraient normalement démarrer au T4, ce qui renforcera bien sûr la croissance par rapport à l’an dernier [?]. Comme vous le dites, nous visons une croissance à deux chiffres pour Eviden. Je ne sais pas si ce sera 15 ou 20 %, comme vous le suggérez, mais au moins à deux chiffres, et je pense que c’est possible au T4.
Pour le secteur public en France, ce n’est pas… Je pense que nous continuons à faire beaucoup de choses dans le secteur public. Nous poussons aussi des contrats de cybersécurité avec certaines entités publiques. Sur les deux dernières années, le secteur public a été stable, légèrement positif. Il n’y a pas, disons, de forte dynamique de ce côté. Nous sommes aujourd’hui plus actifs dans le secteur privé que dans le secteur public.
Le secteur public pèse lourd en France. Disons que nous n’y voyons pas beaucoup de croissance pour le moment. Peut-être en cybersécurité car, comme vous le savez, c’est un sujet majeur en France pour de nombreuses institutions publiques.
Nous avons également remporté un important contrat dans la défense, pas encore public, mais qui le sera, et il est avec Thales [?], et non avec Eviden [?]. Nous voyons donc une certaine dynamique dans le secteur public, mais nous estimons que la croissance viendra probablement davantage du secteur privé que du secteur public, et c’est pourquoi nous mettons davantage l’accent sur le secteur privé en France.
Nicolas David (Oddo BHF)
D’accord, merci.
Opérateur
Merci. Nous prenons la question suivante, de Laurent Daure, de Kepler Cheuvreux. Je vous en prie.
Laurent Daure (Kepler Cheuvreux)
Oui, merci. Bonjour messieurs. J’ai deux questions. La première revient sur le chiffre d’affaires. J’ai écouté vos commentaires [?] et, à l’inverse de ce que nous avons vu pendant de nombreux trimestres, beaucoup de régions sont sur le point de se stabiliser. Pour la suite, voyez-vous encore des difficultés dans certaines régions, ou pensez-vous qu’en entrant en 2027 la plupart seront à peu près stables, la suite dépendant ensuite de vos prises de commandes ?
La seconde question revient sur la trésorerie : vous avez indiqué 50 millions de décaissements de restructuration au troisième trimestre. Pour le T4 et l’an prochain, quelle hypothèse devons-nous retenir dans nos modèles sur ce poste ? Merci.
Philippe Salle
Sur la seconde question, comme je l’ai dit, probablement 30 millions au T4 ; l’enveloppe du plan Genesis sera proche de 200 millions. Pour l’an prochain, vous aurez les objectifs en février, donc patience.
Ensuite, oui, je pense que l’essentiel des mauvaises nouvelles est derrière nous. Vous avez donc raison. Aux États-Unis, vous verrez au T4 une croissance légèrement positive, probablement supérieure à zéro. Nous continuerons de croître au Royaume-Uni, à l’International, chez Eviden, à l’International également. Probablement les deux pays où… Disons que les comparaisons les plus difficiles concerneront l’Europe du Nord et l’Allemagne, mais c’est simple [?] aussi. Et, comme vous le savez, l’Europe du Nord n’est pas une grande zone.
Oui, nous pouvons dire que nous abordons 2027 dans une bien meilleure position qu’en 2025 et 2026, bien sûr. Et je vous donnerai les objectifs de croissance pour 2027 lors de la publication des résultats annuels, fin février.
Laurent Daure (Kepler Cheuvreux)
Peut-être, Philippe, merci : faut-il s’inquiéter de renouvellements potentiels, de gros renouvellements à venir prochainement, ou devrions-nous être tranquilles sur ce sujet ?
Philippe Salle
En fait, pour 2027, il n’y a qu’un seul très gros renouvellement, aux États-Unis. Mais le contrat doit être renouvelé en septembre-octobre. Je ne m’attends donc pas à le perdre mais, même si je le perdais, l’impact sur 2027 serait faible. L’impact porterait sur 2028. Donc non, pour l’an prochain, il n’y a pas non plus beaucoup de gros renouvellements dans le pipeline actuellement.
Laurent Daure (Kepler Cheuvreux)
Et en Allemagne, concernant… L’un des grands clients reste, je crois, Siemens. Faut-il s’attendre à un vent contraire sur ce client en 2027 ?
Philippe Salle
Oui. Comme vous le savez [?], Siemens, ce sont en fait trois Siemens. Rappelez-vous que nous travaillons avec Healthineers, Energy et AG : trois histoires différentes, je dirais. Nous continuons à croître avec Healthineers et Energy, avec qui nous avons signé beaucoup de contrats, avec SAP, etc. Et oui, nous continuons à reculer chez Siemens AG, qui a décidé de diversifier ses fournisseurs. Cette décision date en fait de 2023 et 2024, et ils continuent dans cette voie.
Donc oui, chez Siemens AG, nous continuons à enregistrer une baisse, probablement de l’ordre de 50 à 70 millions. C’est pourquoi je dis qu’en Allemagne, c’est la seule zone où l’on observe l’impact d’un grand contrat qui continue de décroître.
Laurent Daure (Kepler Cheuvreux)
D’accord, c’est très clair. Merci, Philippe.
Opérateur
Merci. Nous prenons la question suivante, de Derric Marcon, de Bernstein. Je vous en prie.
Derric Marcon (Bernstein)
Bonjour messieurs. Deux questions pour ma part. La première porte sur les prises de commandes : pouvez-vous expliquer la mécanique que vous attendez au T4 ? Vous avez parlé d’un book-to-bill supérieur à 100 % [?], mais pourrions-nous avoir plus de détail sur la part des nouveaux contrats, celle des renouvellements, et ce qui contribuera à la croissance du chiffre d’affaires en 2027 ? Car, au bout du compte, le chiffre que nous voyons [?] pour 2026 ne nous rassure guère sur votre scénario de croissance pour 2027.
Ma seconde question porte sur les effets déjà acquis… Comme l’a dit Laurent, nous essayons tous de comprendre quels effets négatifs déjà intégrés pèseront sur la croissance début 2027. Vous avez évoqué le risque de perte de contrats, ce genre de choses, mais pouvez-vous aussi commenter la baisse liée aux réductions de prix déjà convenues avec les clients sur des contrats existants, et peut-être aussi l’effet de l’IA ?
Philippe Salle
Merci. Comme je l’ai dit, prudence avec le book-to-bill, car il ne donne malheureusement pas une lecture directe de la croissance de l’an prochain : nous concluons beaucoup d’accords-cadres qui généreront beaucoup de chiffre d’affaires, mais qui n’apparaissent pas dans le book-to-bill. La croissance de l’an prochain ne m’inquiète pas. Vous pouvez constater qu’en séquentiel nous sommes stables. Nous serons au-dessus du chiffre d’affaires du T3 au T4, car le T4 est toujours plus important que le T3.
Il n’y a pas non plus de gros renouvellements au T4, mais nous avons beaucoup d’appels d’offres [?] en cours pour de nouveaux clients, que nous pensons pouvoir probablement signer. C’est une bonne nouvelle pour nous, aux États-Unis comme en Europe. Et c’est pourquoi, bien sûr, si nous signons ces contrats, qui représentent plus de 200 [?], comme vous l’imaginez, le book-to-bill en sera bien sûr impacté.
Il m’est donc difficile de vous répondre, mais la façon dont nous calculons le book-to-bill est peut-être différente de celle de nos concurrents, je ne sais pas. Ce n’est pas parce qu’il est inférieur [?] à 100 que nous ne croissons pas. Soyez donc très prudents sur ce point, d’autant que les accords-cadres ne figurent pas dans notre book-to-bill, et nous en concluons beaucoup.
Si nous terminons autour de -5 %, disons entre 0 et -2 % au T4 et -5 % sur l’année, cela signifie normalement que nous abordons l’année autour de -2 %. C’est mathématique, mais je pense en fait que c’est probablement faux, car nous sommes stables depuis, disons, quatre trimestres. Le premier trimestre était, je crois, à 1 640. Cela signifie que nous sommes probablement bien placés pour afficher de la croissance au T1 de l’an prochain, selon moi.
Opérateur
Merci.
Philippe Salle
Et je peux poursuivre, vous avez raison [?], vous disiez… Il n’y a pas de réduction de prix prévue dans nos contrats. Sur certains services managés, il y a des gains d’efficacité chaque année. Mais je dirais qu’il n’y a rien de particulier en 2027 par rapport à 2026, aucun signe d’accélération.
Côté IA non plus, il n’y a rien dans nos contrats à ce stade, c’est trop tôt. Comme je l’ai dit, en Europe, ce n’est de toute façon pas un sujet. Cela viendra, mais cela prendra du temps. Et aux États-Unis, c’est trop tôt. Pour CNA, par exemple, les économies liées à l’IA interviennent en troisième année, je crois ; nous entrons à peine dans la première année, il n’y a donc pas d’impact au cours de l’an prochain.
Je pense donc qu’il n’y a pas de pression sur nos prix pour l’an prochain. Bien sûr, lorsque nous gérons des services managés sur cinq, six, sept ans, parfois plus, nous réalisons des gains d’efficacité. Nous pilotons nos coûts pour améliorer nos marges et en rétrocédons une partie aux clients, mais c’est, je dirais, le fonctionnement normal de notre métier. Je ne vois pas de signe d’un impact important pour nous au cours de 2027. D’accord ?
Derric Marcon (Bernstein)
Très clair, merci.
Opérateur
Merci. Il n’y a pas d’autres questions pour le moment. Je rends la parole à Philippe Salle pour la conclusion.
Philippe Salle
D’accord, d’autres questions ? Non ? Vous pouvez relancer, opérateur.
Opérateur
D’accord.
Philippe Salle
Bien, s’il n’y en a pas, oui, s’il n’y en a pas, je pense…
Opérateur
Veuillez appuyer sur étoile 1.
Philippe Salle
Nous retournons au travail : l’année n’est pas terminée et il nous reste du travail, mais je dirais que nous sommes très confiants. Confiants en termes de chiffre d’affaires, de rentabilité et de trésorerie. Je pense en fait que le plan Genesis est un plan en deux temps [?]. Les deux premières années, 2025 et 2026, ont été celles de la restructuration, qui est pratiquement achevée.
Désormais, comme je l’ai dit, l’accent est vraiment mis sur la croissance du chiffre d’affaires. C’est pourquoi nous avons également remanié de nombreuses équipes : les responsables sectoriels dans les différentes zones, de nombreux CEP (client executive partners). Nous avons fait beaucoup de choses en 2026, et je suis très confiant : nous semons aujourd’hui les graines du rebond de 2027.
Sur ce, je vous souhaite une très bonne journée. Nous restons bien entendu à votre disposition pour toute question, et je pense que nous rencontrerons certains d’entre vous, certains investisseurs, aujourd’hui et demain.
Je reviendrai vers vous pour les résultats annuels, fin février, et je ferai probablement non pas un Capital Markets Day, mais une petite journée investisseurs, à mi-parcours [?] du plan : ce que nous avons fait en deux ans, nos attentes pour 2027 et 2028, et probablement davantage d’éléments sur l’IA, car nous faisons beaucoup de choses en interne et nous pensons que cela produira des résultats chez nos clients.
Bonne journée, et à l’année prochaine. Au revoir.