Nous avions fait un premier essai d’analyse chartiste en one-shot dans notre premier article « La question à 22€« . Vous le savez, ce blog n’est pas chartiste pour un sou. Mais la suite des résultats a entraîné un scénario très intéressant.
Non seulement le taux de réalisation de nos projections est très élevé, de l’ordre de 80 à 85 %, mais le taux de projections erronées est extrêmement faible : de l’ordre de 5 %, soit un peu moins que la presse spécialisée, et de l’ordre de 10 % à 15% en comptant les articles avec des projections partiellement erronées.
Et même dans un domaine qui ne nous passionne pas, l’analyse chartiste, nous avons eu raison lors de notre dernier article. Y compris dans notre conclusion : sur le long terme, l’analyse fondamentale gagne toujours sur l’analyse chartiste. Après quelques pérégrinations durant trois semaines, nous voilà revenus au point de départ, à 22 euros. L’objectif de cours de notre dernière LA BOURSE RECO à date, là où tous les Boursomen se voyaient déjà retourner à 35€ en un claquement de doigts. Depuis 48h c’est un silence de mort sur leur forum de caniveau. C’est la gueule de bois sur Boursorama. Les appels de marge doivent faire mal… MDR !
Voici un petit rappel rapide des conclusions de notre précédente analyse graphique.
Le précédent épisode
Fin septembre, le support des 22 euros avait cédé. Le titre était tombé jusqu’à 19,59 euros en séance le 30 septembre, avant un rebond vigoureux, sur des volumes trois fois supérieurs à la normale.
Le 1er octobre, une grande bougie verte laissait une longue mèche haute jusqu’à 23,14 euros. Le lendemain, un harami cross, la « femme enceinte », signalait une perte d’élan.
Le 5 octobre, le titre clôturait de nouveau pile à 21,60 euros, comme le 28 septembre : le kome-gaeshi, le « riz rendu ». Le marché rendait ce qu’il avait pris.
S’en sont suivies trois semaines de bataille dans une zone de 19,60 à 22,30 euros. Un plafond qui ne cédait pas, des planchers qui montaient, et jamais deux clôtures consécutives au-dessus de 22,15 euros, le seuil que nous avions fixé pour valider une reprise.
La veille des résultats, le 20 octobre, le titre sortait par le haut : 23,02 euros en séance, clôture à 22,84 euros. Un chartiste strict en déduisait une vive hausse le lendemain, de 5 à 10 %, puis une tentative de rallier les 27 euros en quelques jours. Nous ajoutions que les résultats, un événement extérieur à l’analyse chartiste, pèseraient bien plus lourd que n’importe quelle figure.
Nous allons donc faire comme s’il s’agissait d’une seule et unique analyse graphique, et la reprendre là où nous l’avions laissée, la veille des résultats. Voici exactement le dernier paragraphe sur lequel nous avions terminé notre article le 20 octobre au soir :
Si le graphique a raison, l’action devrait s’envoler demain de 5 à 10 %, avant de viser les 27 euros. Mais ce qui sera publié demain matin aura, selon nous, beaucoup plus de poids que n’importe quelle figure. Et si l’action baissait, cela voudrait dire que le blog a eu raison de rester droit dans ses bottes : sur le moyen et le long terme, en bourse, seule l’analyse fondamentale gagne.
Nous allons faire ici un exercice inédit, comme si le temps ne s’était pas arrêté et que l’analyse graphique continuait le 21 octobre au matin.
Reprise de l’article, mercredi 18 novembre 2026
… seule l’analyse fondamentale gagne.
Mercredi 21 octobre, Atos publie son chiffre d’affaires du troisième trimestre à 7 h 30. À l’ouverture, le titre bondit à 24,44 euros, 7 % au-dessus de la clôture de la veille. Il monte jusqu’à 26,98 euros en séance, soit 18 % de hausse, et clôture à 26,00 euros, en hausse de 13,8 %, sur 490 284 titres échangés, près de 2,5 % du capital.
Le graphique avait donc raison, et même plus vite que prévu : nous attendions les 27 euros en quelques jours, ils ont été approchés en quelques heures.
La fenêtre du 21 octobre
Ce jour-là, le titre a ouvert au-dessus du plus haut de la veille. Entre 23,02 euros, le plus haut du 20 octobre, et 23,38 euros, le plus bas du 21, il ne s’est pas échangé un seul titre. Les Occidentaux appellent cela un gap. Les Japonais, plus poétiques, parlent de mado, la « fenêtre ».
Selon la tradition, une fenêtre ouverte à la hausse sert ensuite de support. Le lendemain, jeudi 22 octobre, une grande bougie noire efface pourtant tout le corps de la bougie de la veille : ouverture à 25,66 euros, clôture à 23,86 euros, en baisse de 8,2 %. C’est ce jour-là que Millennium est entré à 0,65 % parmi les vendeurs à découvert déclarés.
Vendredi 23, le titre descend jusqu’à 23,22 euros, en plein dans la fenêtre, et clôture à 23,28 euros. La fenêtre a tenu.
Première bataille des 27 euros
Lundi 26 octobre, Atos annonce sa suite d’intelligence artificielle, Atos Genesis Intelligence. Le titre reprend 8,0 %, à 25,14 euros. Le 28, il bondit de 8,9 % et clôture à 27,78 euros, au plus haut de la séance.
Commence alors une première phase, un peu plus énergique que la seconde : les 28 euros ont même été touchés quelques minutes en séance, le vendredi 30 octobre, à 28,40 euros. Mais le flux acheteur s’est montré peu convaincant. Il n’a opposé qu’une petite résistance symbolique de trois séances au-dessus des 27 euros. La barre des 27 euros, elle, a tenu de façon très énergique : en trois clôtures au-dessus, du 28 au 30 octobre, le titre n’a jamais réussi à s’en éloigner (27,78, 27,64 puis 27,46 euros). Lundi 2 novembre, il ouvre à 27,20 euros, son plus haut de la séance, et clôture à 26,52 euros, en baisse de 3,4 %.
Le 5 novembre, la porte claquée
Il y a eu une deuxième tentative quelques jours plus tard. Jeudi 5 novembre, en fin de matinée, le titre prend 2,6 %, à 27,20 euros, et se rapproche de sa résistance à 27,78 euros ; il ne dépassera pas 27,36 euros.
Là, le seuil a répondu de manière violente : clôture à 25,40 euros, en baisse de 4,2 %. Ce jour-là, l’AMF publiait la position courte de D.E. Shaw.
Et l’action est repartie immédiatement en direction des 22 euros. La redescente a pris huit séances, à peine plus que la montée, qui en avait pris six, mais elle a été assez soudaine : 24,82 euros dès le 6 novembre, puis 22,24 euros le 17, en baisse de 4,4 % sur la séance et de près de 10 % sur la semaine.
Le tout sur des volumes modestes : 149 308 titres le 17 novembre, trois fois moins que le jour des résultats. Ce n’est pas une panique, c’est plutôt un vendeur patient.
Un gap à combler ?
Certains disent qu’il y avait un gap à combler. Le gap existait bien, et il a été comblé : le 17 novembre, le titre a traversé la fenêtre de 23,02 à 23,38 euros et clôturé en dessous. Les Japonais ont même un mot pour cela : mado-ume, « combler la fenêtre ». Pour eux, une fenêtre refermée annule le mouvement qui l’avait ouverte.
Mais nous ne pensons pas que ce soit l’explication. Le gap comblé est un symptôme, pas une cause.
Nous pensons plutôt que le titre évolue dans un canal baissier depuis 60 euros, et qu’il y a eu une tentative de rebond technique sur un seuil de 22 euros. Un seuil qui n’en est d’ailleurs pas vraiment un : c’est une zone de 19,60 à 22,30 euros, qui a servi de rempart pendant trois semaines. La moyenne mobile à 200 jours, autour de 34 euros, n’a jamais été approchée.
Ce que le graphique ne dit pas
Finalement, c’est la situation de l’entreprise qui a parlé. Le chiffre d’affaires est en phase, mais après la dernière de quatre révisions à la baisse. Le cash est lui aussi en phase, après plusieurs révisions à la baisse.
Ce qui a inquiété tous les connaisseurs du dossier, c’est l’effondrement du book-to-bill : 62 % au troisième trimestre. Il laisse supposer qu’il sera impossible, ne serait-ce que d’être flat en 2027. Philippe Salle promet bien un quatrième trimestre au-dessus de 100 %, la fin d’année étant « toujours plus forte ». Mais Derric Marcon, analyste chez Bernstein, l’a dit sans détour pendant la conférence : les chiffres de 2026 ne lui donnent « pas beaucoup d’assurance » sur le scénario de croissance pour 2027.
Et la direction n’a, à aucun moment, dit qu’elle serait en croissance. Elle s’est contentée de dire qu’elle espérait l’être. « Je ne suis pas inquiet pour la croissance de l’an prochain », a déclaré Philippe Salle. Et sur le book-to-bill : « Ce n’est pas parce qu’il est en dessous de 100 que nous ne croissons pas. »
Le meilleur moment est venu un peu plus tard. Philippe Salle a fait le calcul lui-même : avec un quatrième trimestre entre 0 et -2 %, Atos entre dans 2027 « autour de -2 % ». « C’est mathématique », a-t-il ajouté, avant d’estimer que ce calcul était « probablement faux », et qu’Atos serait « probablement en bonne position pour montrer un peu de croissance au premier trimestre, pour moi ». Probablement, un peu, au premier trimestre, pour moi : quatre précautions en une phrase.
Une conférence téléphonique est une communication officielle. Si la direction avait dit qu’elle ferait de la croissance, elle aurait dû faire un profit warning en cas d’échec. Les objectifs 2027 seront donnés fin février, avec les résultats annuels. S’ils prévoient une croissance flat ou une légère décroissance, ce ne sera pas un profit warning.
C’est ce qu’a tenté de faire la direction durant tout le call : ne pas dire « nous aurons de la croissance », mais « nous ne sommes pas inquiets à l’idée de retrouver la croissance ». Des formules alambiquées de ce type, il y en a eu beaucoup.
Le bilan des deux manches
Le graphique a gagné la première manche. La sortie par le haut de la veille des résultats a été confirmée, et plus vite que prévu.
L’analyse fondamentale a gagné la seconde. La barre des 27 euros a tenu deux fois : la première face à un flux acheteur peu convaincant, la seconde de manière violente. En huit séances, le titre a rendu tout ce qu’il avait pris en six. Un kome-gaeshi géant, si l’on nous permet de ressortir notre vieil outil japonais : le marché a rendu tout le riz.
Ce que dit le graphique, maintenant
Ce soir, à la clôture, le titre termine à 22,04 euros, en baisse de 0,9 %, après un plus bas à 21,88 euros en séance. Les 22 euros redeviennent le support à surveiller. Une clôture en dessous rouvrirait la route de 21,56 euros, le plus bas du 19 octobre, puis de 20,80 et de 19,59 euros. Et derrière, il y a les 17 euros de notre premier article.
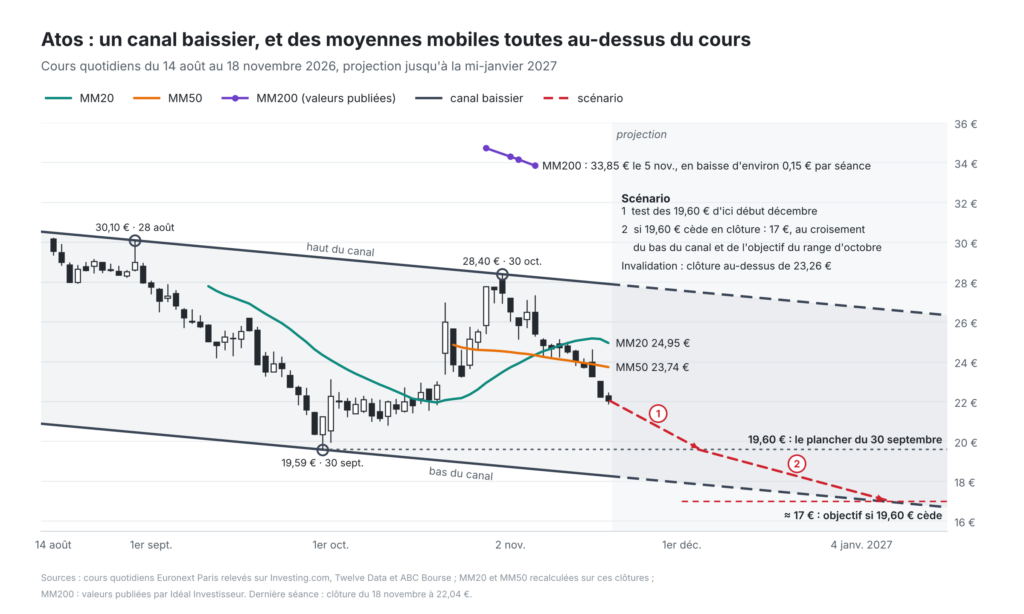
Commençons par les moyennes mobiles. Le cours est repassé sous sa moyenne mobile à 20 jours (MM20) le 10 novembre, puis sous sa MM50 le 13 ; elles sont aujourd’hui à 24,95 et 23,74 euros. La MM200, celle que suivent les gérants, était encore à 33,85 euros le 5 novembre, et elle perd environ 15 centimes par séance : le titre cote environ un tiers en dessous. Les trois moyennes sont donc au-dessus du cours, et la MM50 comme la MM200 sont orientées à la baisse.
Seule la MM20 reste au-dessus de la MM50, souvenir du rebond d’octobre. C’est tout le défaut des moyennes mobiles : elles arrivent après la bataille. Leur croisement « haussier » s’est produit le 5 novembre, le jour même où le titre échouait pour la seconde fois sous 27,36 euros. Si notre scénario se déroule comme prévu, elles se recroiseront à la baisse vers la fin du mois, une fois le gros du mouvement accompli.
Passons aux traits parallèles. Depuis la fin août, dernier étage de la baisse entamée vers 60 euros, Atos évolue dans un canal baissier : la ligne haute relie le pic du 28 août (30,10 euros) à celui du 30 octobre (28,40 euros), et la ligne basse, parallèle, passe par le plancher du 30 septembre (19,59 euros). Le canal descend d’environ 19 centimes par semaine, et aucune séance n’en est sortie depuis la mi-août. Sa borne basse passe aujourd’hui vers 18,30 euros ; elle sera à 17,85 euros début décembre et à 17,10 euros le 31 décembre. Reconnaissons-le : un canal tracé sur trois points reste fragile, et deux chartistes n’en dessineront jamais tout à fait le même.
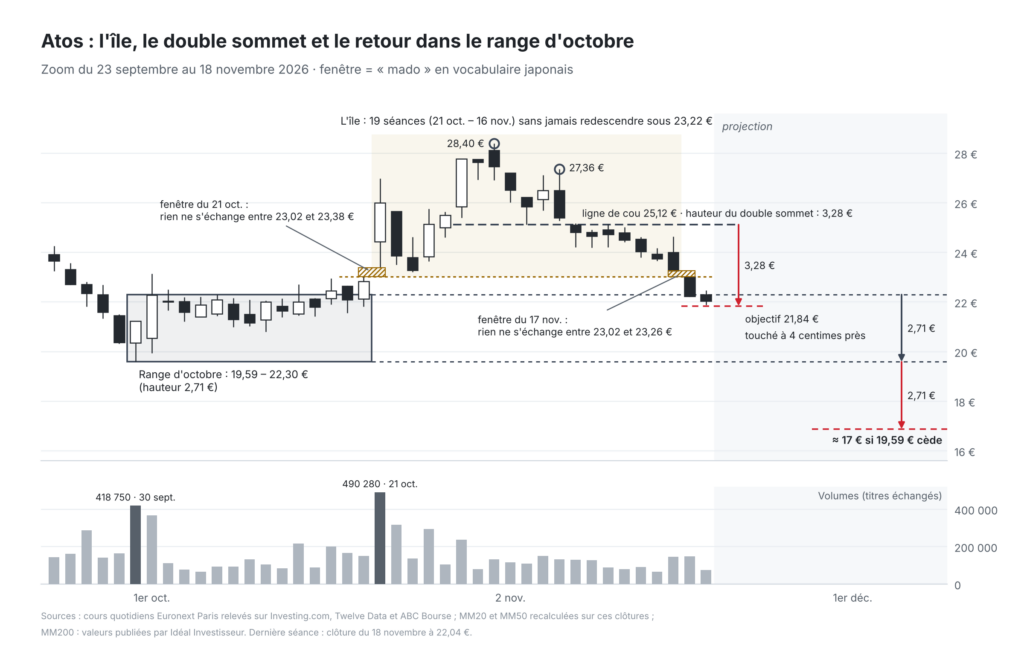
La lecture la plus parlante est ailleurs. Souvenez-vous de la fenêtre du 21 octobre, ouverte au-dessus des 23,02 euros du 20. Le 17 novembre, une nouvelle fenêtre s’est ouverte, à la baisse cette fois, et au même prix : le plus haut de la séance a été… 23,02 euros. Entre les deux, 19 séances sans jamais redescendre sous 23,22 euros. Les chartistes appellent cela une île, et une île au sommet d’un mouvement est un signal de retournement. Le mado-ume dont nous parlions plus haut n’a donc pas seulement refermé une fenêtre : il a laissé une île.
Sur cette île s’est formé un double sommet : 28,40 euros le 30 octobre, 27,36 euros le 5 novembre, avec une ligne de cou à 25,12 euros, cassée en clôture le 6 novembre. Reportée sous la ligne de cou, sa hauteur (3,28 euros) donnait un objectif de 21,84 euros : il a été touché à 4 centimes près le 18 novembre (21,88 euros en séance).
Enfin, depuis le 17 novembre, le cours est revenu dans le range d’octobre, entre 19,59 et 22,30 euros, la boîte dont il était sorti par le haut la veille des résultats. Or, d’un faux signal naît souvent un mouvement rapide dans l’autre sens, dit un vieil adage de chartiste : une sortie ratée par le haut envoie volontiers le cours chercher l’autre borne de la boîte, ici 19,60 euros. Et si cette borne cède, la hauteur de la boîte (2,71 euros), reportée sous 19,59 euros, donne 16,88 euros. Appelons-le 17 euros.
Faut-il croire les moyennes mobiles ou les traits ? Ils ne répondent pas à la même question. Les moyennes disent la direction, avec retard ; les supports, les fenêtres et le canal disent jusqu’où, et à peu près quand. Quand tous disent la même chose, le signal est sérieux. C’est le cas aujourd’hui.
Si le graphique a raison, l’objectif est 17 euros d’ici la mi-janvier, avec une étape à 19,60 euros début décembre. Trois méthodes y convergent : la hauteur du range d’octobre reportée sous 19,59 euros (16,88 euros), le prolongement de Fibonacci à 127,2 % de la hausse d’octobre (17,19 euros), et le bas du canal, qui passera à 17 euros vers le 7 janvier. Juste en dessous se trouve le plus bas historique du titre : 16 euros en clôture le 17 décembre 2024, soit 0,0016 euro avant le regroupement. Le graphique aurait tort sur une clôture au-dessus de 23,26 euros, qui refermerait la fenêtre du 17 novembre et effacerait l’île.
Le challenge continue
Continuons le challenge, et voyons ce que dit l’analyse fondamentale. Vous l’aurez compris : pour nous, le trend baissier est toujours d’actualité, et le petit rebond était essentiellement technique.
On peut imaginer que le marché s’attendait tellement à une nouvelle catastrophe, compte tenu de la chute des deux mois précédant la publication (de 30 euros fin août à 19,60 euros fin septembre), que ces résultats très timorés ont été pris comme positifs. Car ce sont des résultats très timorés, et l’absence de mauvaises nouvelles, hormis le book-to-bill, a dans un premier temps été célébrée. Pour être francs, c’est selon nous, et c’est même une quasi-certitude, l’absence de grosses mauvaises nouvelles qui a été célébrée, bien plus que la qualité des résultats.
Rappelons qu’après un troisième trimestre à -2,4 %, l’objectif annuel, « autour de -5 % », supposait un quatrième trimestre à l’équilibre ; un analyste d’Oddo BHF l’a d’ailleurs rappelé en plein call. Réponse de Philippe Salle : ce sera « entre 0 et moins 2 % ». Le zéro n’est plus qu’un objectif, et l’atteindre ? « It’s too soon to say. »
Nous allons donc poursuivre notre exercice. Tout comme nous avions conclu la dernière fois qu’à court terme le cours allait remonter, ce qu’il a fait, notre scénario est désormais d’aller tester de nouveau le seuil des 19,60 euros d’ici une quinzaine de jours.
Et ensuite ?
Continuons le challenge, et voyons ce que dit l’analyse fondamentale. Vous l’aurez compris : pour nous, le trend baissier est toujours d’actualité, et le petit rebond était essentiellement technique.
On peut imaginer que le marché s’attendait tellement à une nouvelle catastrophe, compte tenu de la chute des deux mois précédant la publication (de 30 euros fin août à 19,60 euros fin septembre), que ces résultats très timorés ont été pris comme positifs. Car ce sont des résultats très timorés, et l’absence de mauvaises nouvelles, hormis le book-to-bill, a dans un premier temps été célébrée. Pour être francs, c’est selon nous, et c’est même une quasi-certitude, l’absence de grosses mauvaises nouvelles qui a été célébrée, bien plus que la qualité des résultats.
Rappelons qu’après un troisième trimestre à -2,4 %, l’objectif annuel, « autour de -5 % », supposait un quatrième trimestre à l’équilibre ; un analyste d’Oddo BHF l’a d’ailleurs rappelé en plein call. Réponse de Philippe Salle : ce sera « entre 0 et moins 2 % ». Le zéro n’est plus qu’un objectif, et l’atteindre ? « It’s too soon to say. »
Nous allons donc poursuivre notre exercice. Tout comme nous avions conclu la dernière fois qu’à court terme le cours allait remonter, ce qu’il a fait, notre scénario est désormais d’aller tester de nouveau le seuil des 19,60 euros d’ici une quinzaine de jours.
Et ensuite ? Pour une fois, nous sommes d’accord avec le graphique. Un rebond technique sur ce plancher n’est pas exclu, mais nous pensons qu’il finira par céder, et que les 17 euros seront à l’ordre du jour d’ici la mi-janvier.
Le juge de paix, lui, viendra fin février, avec la guidance 2027. Ce jour-là, comme toujours, c’est l’analyse fondamentale qui aura le dernier mot.
La série Netflix a bien eu droit à sa saison 2. Les négociants en riz d’Osaka auraient reconnu le dessin. Nous, nous avions surtout lu le book-to-bill.
En attendant, nous changeons notre objectif de cours de VENDRE (puisqu’il est atteint) à NEUTRE
MAIS, nous abaissons notre objectif de cours à 19€ et nous pensons que dans les 3 prochains mois le titre va osciller dans un canal 23€/17€ jusqu’aux résultats du 26 février 2027 ou une éventuelle preview en janvier si elle a lieu comme l’année dernière.
Nous allons dédier un article LA BOURSE RECO à ce nouvel objectif dans les jours qui viennent.
***
Restez automatiquement averti à chaque nouvel article du blog, 2 à 3 fois par semaine. Cliquez ici pour vous inscrire à notre NEWSLETTER.
Vous pourrez vous désinscrire à tout moment.
Pensez à inscrire notre nom de domaine @bourse.blog en liste blanche, nous avons certains emails qui nous reviennent non-délivrés bloqués par les logiciels anti-spam.