Publié le 18 novembre à 23h20 heure de Paris
Publié le 18 novembre à 17h20 heure de New-York
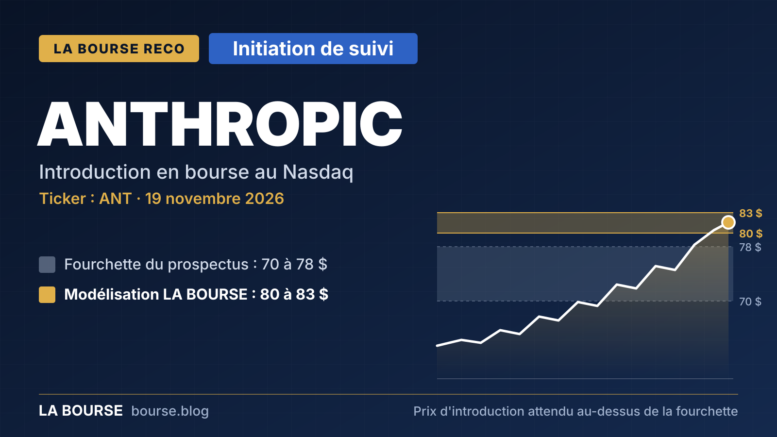
LA BOURSE initie aujourd’hui le suivi de l’action Anthropic (Nasdaq : ANT), dont l’introduction en bourse doit être finalisée cette nuit mercredi. Compte tenu de la sursouscription du carnet d’ordres, nous anticipons une nette revalorisation du prix d’introduction par rapport à la fourchette indicative.
Une fourchette dépassée par la demande
L’amendement n° 2 au S-1, déposé auprès de la SEC le 10 novembre, porte sur 825 millions d’actions de classe A. La fourchette indicative va de 70 à 78 dollars.
Notre calcul prend en compte les actions totalement diluées, c’est-à-dire en intégrant les stock-options, les actions gratuites attribuées aux salariés et les autres titres donnant accès au capital. Sur cette base, la fourchette correspond à une capitalisation d’environ 1 265 milliards de dollars à 70 dollars, et 1 410 milliards de dollars à 78 dollars.
Un site d’information financière évoquait une valorisation de 1 400 milliards de dollars. Ce chiffre correspond en réalité au haut de la fourchette, et non à son milieu : à 74 dollars, la valorisation diluée ressort à environ 1 340 milliards. Il anticipait probablement un prix calqué sur le haut de la fourchette.
À la mi-août, le Financial Times citait six investisseurs d’Anthropic qui tablaient sur une valorisation d’au moins 2 000 milliards de dollars, l’un d’eux évoquant même 3 000 milliards. Ces chiffres venaient d’investisseurs, pas de la société, dont la direction n’avait fixé aucun objectif.
Cette valeur de 2 000 milliards paraissait excessive à tous les acteurs de marché, et c’est pour cela qu’Anthropic a retenu une fourchette de prix plus raisonnable. On peut imaginer que la société s’est montrée d’autant plus prudente compte tenu des récents soubresauts boursiers de certaines valeurs de l’IA, afin de créer un phénomène d’engouement.
Cela n’interdit pas cependant un juste milieu entre les 1 265 et les 2 000 milliards, compte tenu de la demande importante.
Selon Bloomberg, le carnet d’ordres serait souscrit environ six fois. Le Financial Times rapporte que les banques chefs de file envisagent de fixer le prix au-dessus de la fourchette.
Une précision de méthode : nos valorisations sont diluées
Toutes nos valorisations sont exprimées en capitalisation totalement diluée. Elles intègrent, outre les 13,09 milliards d’actions en circulation après l’introduction, les stock-options, les actions gratuites attribuées aux salariés et les autres titres donnant accès au capital, soit environ 18,1 milliards d’actions au total.
Lors de la première cotation, le Nasdaq affichera en revanche la capitalisation avant dilution, calculée sur les seules actions en circulation. Le lecteur y verra donc des chiffres nettement inférieurs aux nôtres : environ 916 milliards de dollars à 70 dollars, 1 021 milliards à 78 dollars, et 1 073 milliards pour notre estimation centrale de 82 dollars.
Cet écart d’environ 38 % ne traduit aucune divergence d’appréciation : il s’agit simplement de deux façons de compter.
La règle des 20 %
Le droit boursier américain autorise un prix supérieur à la fourchette. La Rule 430A du Securities Act permet à l’émetteur de fixer un prix différent sans amender son prospectus, tant que le montant total de l’offre ne varie pas de plus de 20 %.
Au-delà, un nouvel amendement serait nécessaire, avec un délai incompatible avec une cotation jeudi. À nombre d’actions inchangé, le plafond pratique se situe donc autour de 93 dollars.
Notre modélisation : 80 à 83 dollars par action
Compte tenu de la surdemande, nous avons modélisé, sur la même base diluée, un prix d’introduction compris entre 80 et 83 dollars, soit une valorisation comprise entre 1 445 et 1 500 milliards de dollars environ.
Les terminaux de marché calculent généralement la capitalisation sur les seules actions en circulation, soit 13,09 milliards. À ces prix, ils afficheront plutôt 1 045 à 1 085 milliards de dollars.
Entre 80 et 83 dollars, l’introduction proprement dite rapporterait 66 à 68,5 milliards de dollars, auxquels s’ajoutent les 26 milliards du placement privé souscrit au prix de l’IPO par Google, Nvidia, AMD, Broadcom, Micron, Microsoft et TSMC.
Nous pensons que l’option de surallocation (greenshoe), qui porte sur 123,75 millions d’actions supplémentaires, sera exercée. On arriverait donc à une levée record de 101,9 à 104,7 milliards de dollars.
Le détail de la levée, à 80 et à 83 dollars :
| Composante | À 80 $ | À 83 $ |
|---|---|---|
| IPO de base (825 M d’actions) | 66,0 Md$ | 68,5 Md$ |
| dont Anthropic (801 M d’actions) | 64,1 Md$ | 66,5 Md$ |
| dont les 7 fondateurs (23,6 M d’actions) | 1,9 Md$ | 2,0 Md$ |
| Placement privé (325 à 313 M d’actions) | 26,0 Md$ | 26,0 Md$ |
| Total IPO + placement | 92,0 Md$ | 94,5 Md$ |
| Greenshoe, si exercé (123,75 M d’actions) | 9,9 Md$ | 10,3 Md$ |
| Total avec greenshoe | 101,9 Md$ | 104,7 Md$ |
Ce qui revient réellement à Anthropic : 90,1 à 92,5 milliards de dollars sans greenshoe, et 100 à 102,8 milliards avec, avant les commissions des banques. Dans les deux cas, ce serait un record, de 16 à 19 milliards de dollars au-dessus des quelque 86 milliards levés par SpaceX en juin.
Le calendrier de la nuit
En fin de journée à New York, les banques présentent le nouveau prix envisagé aux investisseurs institutionnels. Ceux-ci disposent alors de quelques heures, jusqu’à la clôture du carnet, pour relever leur limite, maintenir leur ordre ou le retirer. Aucune durée n’est fixée par la loi.
Le prix définitif est ensuite arrêté après la clôture de Wall Street. Il sera communiqué dans la nuit de mercredi à jeudi, heure de Paris. Les banques confirment alors à chaque investisseur son allocation, et c’est cette confirmation qui rend la vente ferme.
Qui sera servi ?
Les ordres du carnet ne sont pas tous de même nature. Certains investisseurs ont fixé une limite en bas de fourchette, d’autres en haut, d’autres au-dessus de la fourchette, et une partie a passé des ordres à n’importe quel prix.
Si le prix final dépasse 78 dollars :
- les ordres limités en bas ou en haut de fourchette ne seront pas servis, sauf si leurs auteurs ont relevé leur limite avant la clôture du carnet ;
- les ordres limités au-dessus de la fourchette ne seront servis que si le prix final reste sous leur limite ;
- les ordres à n’importe quel prix seront servis, et généralement en priorité.
Tous les acheteurs servis paient le même prix, quelle que soit la limite de leur ordre. Avec une demande six fois supérieure à l’offre, être servi ne veut pas dire l’être en totalité. Les allocations aux institutionnels sont discrétionnaires, et les banques privilégient habituellement les ordres sans limite et les fonds de long terme.
LA BOURSE RECO : Anthropic (Nasdaq : ANT)
Nous initions le suivi avec une recommandation à « ACHAT SPÉCULATIF » et un objectif de cours de 94$
- Recommandation : achat spéculatif
- Conseil : souscrire à l’introduction en bourse jusqu’à 85 dollars
- Objectif de cours à 12 mois : 94$ (1 700 milliards de dollars de valorisation diluée), soit un potentiel de hausse d’environ 20 % sur une base de 1 400 milliards
- Objectif de cours à 18 mois : 100$ (1 800 milliards de dollars), sous réserve du maintien du rythme de croissance
- Taille de la ligne : ne pas dépasser 5 % de votre portefeuille
À deux ans, notre objectif de cours est de 110$ (2 000 milliards de dollars). Ces objectifs supposent que se maintienne le rythme de croissance des trois premiers trimestres 2026. Nous publierons une modélisation extrêmement détaillée, approfondie et étayée courant janvier 2027, une fois connus les résultats du quatrième trimestre. Nous nous réservons la possibilité d’ajuster nos objectifs de cours, tant à la hausse qu’à la baisse.
Le souvenir de la bulle Internet
Pour rappel, lors de la bulle Internet, certaines valeurs ont perdu 90 % en un an, et d’autres 99 %. L’action Amazon, qui avait culminé à 113$ en 1999, était descendue à 5,51$ en 2001 (avant le split de 20:1)
Cisco, elle, a mis près de 26 ans à retrouver son plus haut de la bulle Internet, de mars 2000 à décembre 2025.
Certes, les modélisations de croissance du chiffre d’affaires sont plus réalistes qu’à l’époque. En ce qui concerne la modélisation des marges opérationnelles, en revanche, on est dans l’inconnu complet, tant les besoins en capex semblent sidéraux. Si crash de la bulle de l’IA il y avait, il viendrait donc davantage de la rentabilité que de la croissance du chiffre d’affaires, qui devrait rester très élevé durant les cinq prochaines années, même si la modélisation repose sur une période très courte (ici 7 trimestres pour Antropic).
Ayant vécu la bulle Internet de l’intérieur, nous nous souvenons très bien qu’à l’époque, des PER N+1 de 100 qui étaient considérés comme normaux, et que sur certaines valeurs « les plus solides », des PER de 150 étaient jugés acceptables. Orange et Vivendi n’ont jamais retrouvé et ne retrouveront jamais leur niveau de la bulle internet. Un homme averti en vaut deux.
Ici, il est impossible de parler de PER, puisque les sociétés sont déficitaires. Au moment de la bulle Internet, si les PER étaient stratosphériques, ils reposaient au moins sur des résultats positifs. À ce jour, tous les grands laboratoires d’IA affichent au contraire de lourdes pertes nettes.
L’une des raisons pour lesquelles nous sommes positifs sur Anthropic, c’est que sa perte d’exploitation, hors écritures comptables, reste modérée : 8 milliards de dollars en 2025, et seulement 1,26 milliard sur les neuf premiers mois de 2026, pour 33,2 milliards de dollars de chiffre d’affaires.
Le meilleur modèle du marché, avec une marge de progression énorme
Nous restons persuadés que Claude est aujourd’hui de très loin le meilleur modèle sur le marché, ChatGPT ne le devançant que dans certains domaines. L’offre d’Anthropic recèle encore des possibilités de progression énormes, notamment dans la génération de photos, de vidéos et d’audio.
Anthropic a appliqué à l’IA une stratégie comparable à celle d’Apple, la stratégie d’obsolescence programmée : la photo, la vidéo et l’audio seront présentés comme des nouveautés au cours des trois prochaines années, alors qu’ils font déjà partie de l’offre d’OpenAI.
Nous sommes certains qu’Anthropic serait en état de lancer une offre de création de photos dès à présent, mais qu’elle a prévu de créer, dans les mois ou les années qui viennent, un effet de buzz au moment du lancement. En effet, il n’est pas concevable qu’au-delà d’un an, Anthropic reste sans création de photos. Les dessins, schémas et diagrammes disponibles avec les derniers modèles sont déjà d’une qualité impressionnante.
Une première séance en hausse, mais sans excès
Nous pensons que, comme toute introduction de société star, la première journée de cotation devrait réserver une nette hausse, a minima de +7 à +8 % et très probablement au-delà (on devrait attendre ou toucher les +10%). Nous n’escomptons néanmoins pas une envolée du type SpaceX, qui avait clôturé sa première séance en hausse de presque 20 %, avec un plus haut en séance à +31 %. Pour l’instant, Anthropic reste officiellement le 3ème acteur de l’IA en CA en parts de marché. Quant à la première place en termes de CA, la plus importante pour la valorisation, elle varie chaque mois avec Open Ai. Ce dernier pouvant se permettre d’être plus discret n’étant pas coté, et n’ayant pas l’intention de l’être avant 2027. Le prochain modèle Fable 5.5 attendu en décembre pourrait rebattre les cartes. Le dernier Fable 5.2 n’étant qu’un léger upgrade de 5.1 selon notre expérience.
D’autre part, le marché est échaudé par le yo-yo qu’a connu l’action SpaceX : une montée en quelques jours jusqu’à 225 dollars, puis une rechute de l’ordre de 50 % depuis ce plus haut en moins de deux mois.
Néanmoins, nous sommes dans un cas unique : la première grosse introduction en bourse d’une société 100 % IA, et la première introduction de l’une des trois premières du secteur, avec OpenAI et Google (Gemini). Rien n’est donc à exclure pour cette première séance.
Gemini est certes coté depuis longtemps à travers Google, mais on ne pourrait pas exclure une introduction en bourse de Gemini sous forme de carve-out (filialisation suivie d’une introduction en bourse).
Une cotation attendue en milieu de journée
Les premiers échanges ne devraient pas intervenir dès l’ouverture de Wall Street, à 15 h 30 heure de Paris. Comme pour toute introduction de cette taille, le Nasdaq organise une enchère d’ouverture spécifique. La cotation ne démarrera qu’une fois un prix d’équilibre trouvé dans le carnet d’ordres, généralement en milieu de journée à New York, soit en fin d’après-midi ou en début de soirée à Paris.
Rendez-vous dans quelques jours
Cet article est volontairement extrêmement synthétique. Nous avons prévu, dans les trois à quatre prochains jours, un article qui sera l’un des plus complets écrits sur Anthropic, une fois connus le cours d’introduction et la ou les deux premières séances de cotation. Nous pourrons ainsi commenter, dans le même article, l’accueil réservé par le marché à cette nouvelle venue du Nasdaq.
***
Restez automatiquement averti à chaque nouvel article du blog, 2 à 3 fois par semaine. Cliquez ici pour vous inscrire à notre NEWSLETTER.
Vous pourrez vous désinscrire à tout moment.
Pensez à inscrire notre nom de domaine @bourse.blog en liste blanche, nous avons certains emails qui nous reviennent non-délivrés bloqués par les logiciels anti-spam.