Après avoir présenté les verbatims de la séance de questions-réponses, nous avons finalement décidé de vous produire l’intégralité de la conférence call, que vous trouverez à la suite de notre article : en la réécoutant, nous avons trouvé des choses très amusantes dans les propos de Philippe Salle et de Jacques-François de Prest.
Vingt-six minutes de présentation, vingt minutes de questions, et un mot qui revient à chaque virage : « confident ». Philippe Salle et Jacques-François de Prest ont livré un call de troisième trimestre d’une sérénité remarquable. Il faut dire que la sérénité vient plus facilement quand on choisit soi-même la hauteur de la barre, et qu’on l’a reposée trois fois.
La barre est franchie, posez-la par terre
Commençons par concéder le fait, car il est réel : la décroissance ralentit. Moins 11 % au premier trimestre, moins 5,8 % au deuxième, moins 2,4 % au troisième, et un quatrième annoncé entre 0 et moins 2 %. Compte tenu des trajectoires et des révisions depuis le 21 janvier, nous prenons, nous, une fourchette entre moins 1,5 et moins 2 %. Si vous nous l’autorisez bien, Monsieur le Président. La pente s’adoucit, trimestre après trimestre, et le reconnaître ne coûte rien.
Il faut toutefois reconnaître aussi l’inverse : plus la base de comparaison décroît, plus il devient difficile de maintenir la même décroissance. Il est donc plutôt logique que la décroissance ralentisse, et non l’inverse. L’amélioration séquentielle doit moins au génie commercial qu’à l’arithmétique des bases : à force de perdre 11 % sur des trimestres déjà amaigris, il faudrait presque du talent pour continuer au même rythme.
Ce ralentissement a d’ailleurs une logique intrinsèque au business model d’Atos : une partie des contrats sont des contrats longs, de cinq à sept ans. Il ne peut donc pas y avoir de décroissance linéaire, puisqu’un contrat long ne peut pas être annulé en cours de route : il y a forcément une partie de la base qui ne peut pas décroître chaque année. Le socle des services managés amortit mécaniquement la chute, que la direction soit bonne ou mauvaise.
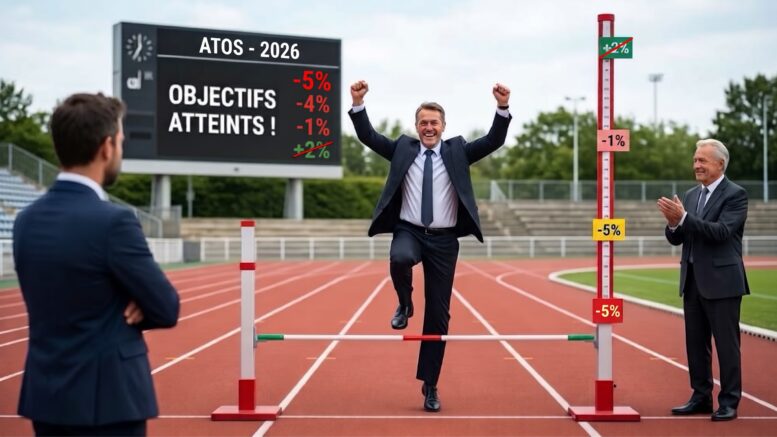
Ce qui coûte davantage, c’est d’entendre présenter ce parcours comme l’atteinte des objectifs. Petit rappel de calendrier. Le 21 janvier, le communiqué annonçait +2 % de croissance pour 2026. Le 21 avril, l’objectif devenait une baisse de moins 1 % à moins 5 %. Le 30 juillet, il glissait au « bas de la fourchette », c’est-à-dire moins 5 %. Et en octobre, victoire : l’objectif d’environ moins 5 % sera atteint, et la direction s’en félicite.
Entre la promesse de janvier et la cible d’octobre, sept points de croissance se sont évaporés, soit quasiment un demi-milliard d’euros de chiffre d’affaires. Atteindre un objectif qu’on a soi-même abaissé trois fois, ce n’est pas de la performance, c’est du saut en hauteur version maison : la barre est bien franchie, on l’avait juste descendue d’abord à hauteur de cheville.
Le glissement fonctionne même à l’intérieur du semestre. Au call de juillet, le quatrième trimestre était promis « flat/flat + ». En octobre, il est devenu « entre 0 et moins 2 % ». Le flat est resté, le plus s’est changé en moins, et personne n’a semblé s’en apercevoir, à commencer par celui qui l’avait promis.
2027 au conditionnel
Deux analystes ont tendu la perche sur 2027, et deux fois la perche est restée en l’air. Nicolas David (Oddo BHF) demande si le rythme de sortie donne confiance dans un retour à la croissance l’an prochain. Réponse : « Allons-nous toucher le zéro ? Il est trop tôt pour le dire. » Derric Marcon (Bernstein) revient à la charge sur les vents contraires de début 2027. Réponse : « La croissance de l’an prochain ne m’inquiète pas. »
Notez la construction. Il ne dit pas que la croissance viendra ; il dit qu’elle ne l’inquiète pas. Comptez les béquilles dans ses réponses sur 2027 : « probablement », « je pense », « selon moi », « nous devrions », « trop tôt pour le dire ». Pas une phrase affirmative. Pour les chiffres, repassez fin février.
Et puis il y a ce passage, qu’il faut citer en entier parce qu’il est incompréhensible : « Si vous dites que nous finissons autour de moins 5, disons entre 0 et moins 2 au T4 et moins 5 sur l’année, cela signifie normalement que nous démarrons l’année autour de moins 2. C’est mathématique, mais je pense en fait que c’est probablement faux. »
Monsieur Salle, on démarre quoi, exactement ? Si « l’année » qui démarre à moins 2 % est 2027, vous venez de nous annoncer que 2027 commencera en décroissance : cela porte un nom, un profit warning. Et s’il faut choisir entre votre arithmétique et votre intuition qui la déclare « probablement fausse », rappelez-nous laquelle des deux avait signé le +2 % du 21 janvier.
D’ailleurs, à propos de 2027, pour les plus récents de nos lecteurs, il faut tout de même expliquer une chose. À l’origine, lors du Capital Markets Day du 14 mai 2025, 2025 devait être l’année du reset, 2026 l’année du redémarrage de la croissance, et 2027 l’année de l’accélération de la croissance et du retour à une marge de 8 à 8,5 %.
On ne pourra donc que s’étonner d’entendre dans cette conférence call, de la bouche même de Philippe Salle, un changement de programme : 2025 et 2026, c’était le reset ; 2027, c’est le redémarrage de la croissance ; et, c’est sous-entendu, 2028 sera l’accélération. On décale tout de deux ans mais, à part ça, pour reprendre l’expression de Voltaire, tout va bien dans le meilleur des mondes. Et pour reprendre celle de Jean-Marie Messier, Atos va mieux que bien.
D’ailleurs, pourquoi deux ans, et non pas un ? Tout simplement parce que Philippe Salle n’a, à aucun moment, voulu s’engager à dire avec certitude qu’il y aurait de la croissance en 2027. Il l’a espérée, il l’a évoquée, mais à aucun moment il n’a dit « on sera en croissance ». Ce qui laisse vraisemblablement penser que 2027 sera au mieux flat, voire en légère décroissance, et donc que le reset se terminera non pas en 2025, comme promis au Capital Markets Day, mais en 2027. CQFD.
Genesis, le plan terminé qu’on finira plus tard
Un plan d’économies calibré à 650 millions qui en livrera près de 800, voilà qui mérite un compliment sans arrière-pensée : c’est exécuté, et bien exécuté. La suite du paragraphe se gâte.
Dans la même présentation, à quelques pages d’écart, Genesis « sera clôturé d’ici la fin de l’année » et la restructuration « s’achève l’an prochain en Europe du Nord et en France ». Un plan clôturé qu’on finit l’année suivante : chez Atos, même les plans de restructuration ont un earn-out.
Et puis il y a la phrase la plus honnête du call, prononcée sans doute par inadvertance : « J’ai accéléré Genesis tout simplement parce que le chiffre d’affaires n’était pas au rendez-vous en 2026. » Tout est dit. La marge opérationnelle d’environ 7 %, confirmée ce trimestre, ne vient pas des ventes : elle vient des ciseaux. C’est une vraie discipline de coûts, mais qu’on ne nous la vende pas comme un redressement commercial.
Perdu, mais exprès
Sur les États-Unis, deux phrases consécutives de la présentation méritent le cadre doré. « Nous avons perdu un gros contrat en 2025. Rappelez-vous que nous avions décidé de ne pas le renouveler en raison de sa marge. » Perdu, donc, mais exprès.
Une demi-heure plus tard, au Q&A, la version collective : « Nous avons perdu beaucoup de contrats aux États-Unis, que nous pourrons probablement regagner en 2028-2029. » On perd par choix, mais on va reconquérir ce qu’on a choisi de perdre. Les clients américains apprécieront d’apprendre qu’ils n’ont jamais quitté personne : on les avait posés par terre, comme la barre.
Le book-to-bill invisible
À 62 %, le book-to-bill du trimestre ferait tousser n’importe quel analyste. Alors on nous explique qu’il ne veut rien dire : les accords-cadres comptent pour zéro dans le ratio, et il se trouve que les grandes signatures du trimestre, EDF, la Metropolitan Police, le fisc britannique, sont précisément des accords-cadres. Le contrat britannique rapporterait « 40 à 50 millions par an », promis, mais zéro au compteur.
L’argument n’est pas faux, et c’est bien ce qui le rend commode. Sa géométrie est simplement variable : quand le ratio est bon, il mesure la dynamique commerciale ; quand il est mauvais, il devient un artefact comptable. Concédons ce qui doit l’être : un taux de renouvellement à 93 % et un pipeline qualifié en hausse sont de vrais signaux positifs. Il suffisait de les présenter sans prestidigitation.
Siemens, ou l’art de gagner du temps
Laurent Daure (Kepler Cheuvreux) fait plutôt partie des gentils, et ses premières questions passent sans encombre. Puis il glisse, presque en passant : en Allemagne, l’un des plus gros clients reste Siemens, faut-il s’attendre à un vent contraire en 2027 ?
Philippe Salle est visiblement surpris. Sa réponse commence par un « euh » qui en dit long : c’est une question dont il n’avait pas envie de parler. Les responsables politiques ont un réflexe pour ces moments-là : « C’est une excellente question, je vous remercie de l’avoir posée. » La politesse ne sert à rien, sinon à gagner les secondes nécessaires pour commencer à réfléchir à la réponse.
Philippe Salle, lui, pour se donner un peu de temps de réflexion, nous fait un petit CV du groupe Siemens. « Siemens, en fait, ce sont trois Siemens, rappelez-vous » : Healthineers, Energy et AG, « trois histoires différentes ». Avec les deux premiers, tout va bien, on signe beaucoup de contrats, « avec SAP, etc. ». Faire la publicité d’un client qui s’en va, c’est rarement vu, mais l’exposé laisse aux neurones le temps de préparer la suite.
La suite, la voici : Siemens AG, le cœur industriel du groupe, a décidé « de diversifier ses fournisseurs ». Traduction : il s’en va, et il s’en va chez d’autres. La décision date de 2023 et 2024, c’est-à-dire du moment où Atos sombrait, et « ils continuent ». Manque à gagner estimé : 50 à 70 millions d’euros en 2027. Monsieur Salle conclut que l’Allemagne est « la seule zone » concernée, en oubliant de préciser que ce client-là n’est pas n’importe lequel : Siemens est le client historique d’Atos depuis le rachat de Siemens IT Solutions and Services en 2011, l’opération qui avait fait d’Atos un géant européen.
Les oublis de Philippe Salle
Voilà pour ce qui a été dit. Passons maintenant à ce qui a été oublié, en commençant par le glissement discret du « flat/flat + » de juillet au « entre 0 et moins 2 % » d’octobre. Il existe une explication possible, et elle se trouve au Royaume-Uni, principal moteur du trimestre, avec +30,8 % de croissance organique, soit 323 millions d’euros contre 247 un an plus tôt. Le communiqué qualifie lui-même ce niveau de « high and unrepeatable », élevé et non reproductible, en l’attribuant à une base de comparaison faible et à la dynamique commerciale. C’est oublier deux chèques.
Selon nos informations, il y a là-dedans au moins 30 millions d’euros de chiffre d’affaires non récurrent. Et cette information, Atos la confirme lui-même dans son communiqué : qualifier la croissance de « non reproductible », c’est admettre qu’une partie vient de la base de comparaison et une autre de recettes qui ne se représenteront pas. Simplement, le texte laisse entendre que ce supplément relève de l’activité commerciale, quand il s’agit de profits liés à des transactions juridiques.
D’abord, la transaction signée en juin avec Paragon, et versée en juillet, pour clore leurs litiges devant les tribunaux anglais, où Atos était claimant et Paragon counterclaimant, chaque partie demandant à l’autre environ 50 millions d’euros de dommages et intérêts. Ensuite, l’arrêt du contrat Eagle par Royal London, qui disposait de sa propre plateforme : Atos aurait négocié des indemnités de rupture anticipée, assorties de transition fees, ces honoraires que paie l’entrant pour sécuriser la coopération du sortant, usage courant sur les gros contrats porteurs de données sensibles. Afin de protéger nos sources, ces montants étant connus de peu de personnes, nous avons à dessein arrondi les chiffres.
Pour Paragon, on comprend aisément la logique d’avoir transacté. Même si Atos avait ses torts, Paragon bénéficiait du plus noir des « black contracts », pour reprendre le mot que Philippe Salle réserve aujourd’hui à ses concurrents : des conditions outrageusement avantageuses, donc des économies énormes réalisées pendant plusieurs années sur le dos d’Atos, qui avait mal calculé ses coûts à l’époque. Verser un peu d’argent pour transiger, c’était, comptablement, restituer une fraction d’un bénéfice acquis en partie par la chance.
Plutôt que de s’engager dans une bataille longue et coûteuse, Paragon a donc probablement lâché l’affaire, mais à un prix moindre que ne l’espérait Atos : avoir réclamé de son côté jusqu’à 150 millions a dû mettre la pression qu’il fallait pour qu’Atos accepte un montant raisonnable.
Notez l’asymétrie comptable, décidément la figure de style préférée de la maison : les recettes non récurrentes sont classées en chiffre d’affaires, et à n’en pas douter dans la marge opérationnelle ; les dépenses non récurrentes, elles, partent en catégorie exceptionnelle, dans les frais de restructuration. Pile, le chiffre d’affaires gagne ; face, l’exceptionnel ne compte pas.
Refaisons donc le calcul sans ces deux éléments. Le Royaume-Uni croît de 19 % au lieu de 31 %. Surtout, le groupe décroît d’environ 4,2 % au lieu de 2,4 %. La belle séquence moins 11 %, moins 5,8 %, moins 2,4 % devient moins 11 %, moins 5,8 %, moins 4,2 % : plus de la moitié de l’amélioration séquentielle du trimestre tient dans deux chèques qui ne se représenteront pas.
Et le chiffre d’affaires d’Eagle, lui, ne sera plus là au quatrième trimestre. Monsieur Salle n’a pas revu sa prudence, il a simplement consulté son grand livre.
Les 44 millions et le Reverse Factoring Canada Dry
Venons-en au chiffre dont la direction est la plus fière : +44 millions d’euros de flux de trésorerie sur le trimestre. Première génération de cash positive depuis le lancement de Genesis et même, de l’aveu de Philippe Salle, depuis 2021-2022. Saluons sincèrement : pour la première fois en cinq ans, l’argent entre plus vite qu’il ne sort.
Jacques-François de Prest a détaillé avec un soin d’orfèvre six éléments exclus du calcul, jusqu’aux clients qui paient leurs factures en avance sans qu’on leur demande rien (moins 10 millions, soigneusement retraités). Un pont de trésorerie méticuleux, donc. Avec un trou méticuleusement laissé dans l’ombre : pas un mot sur le besoin en fonds de roulement logé à l’intérieur des 44 millions, et notamment sur le délai de paiement des fournisseurs.
Précisons d’abord ce que pèsent réellement ces 44 millions. Une fois retraités tous les éléments listés dans le communiqué lui-même, changes, M&A, frais de refinancement, acomptes et affacturage, la liquidité n’a progressé que de 18 millions d’euros sur le trimestre. Le chiffre est du directeur financier en personne. Or 18 millions, c’est hyper facile à trouver : il suffit d’oublier pour 18 millions de chèques à envoyer aux fournisseurs, le délai de la poste ne faisant pas foi.
La question n’est pas gratuite. Le document d’enregistrement universel d’Atos écrit noir sur blanc que le groupe a prévenu tous ses fournisseurs, qui globalement n’y ont pas vu d’objection, que lorsqu’un client est en retard sur ses paiements, Atos se réserve le droit de différer les siens. Le fournisseur est donc, officiellement, la variable d’ajustement de la trésorerie.
J’appelle ça du Reverse Factoring Canada Dry. Ça ressemble au reverse factoring, ça a le goût du reverse factoring, mais ce n’en est pas : ça ne s’appelle pas reverse factoring, ça ne coûte rien, là où le vrai se paie, et le fournisseur est mis devant le fait accompli, là où, avec le vrai, il sait dès l’émission de sa facture qu’il sera payé par le reverse affactureur.
Pour ceux qui ne connaissent pas le système : dans un vrai programme de reverse factoring, le fournisseur est payé en temps et en heure par l’affactureur, et c’est le client, ici Atos, qui paie à l’affactureur le coût du décalage. Dans la version Canada Dry, le fournisseur finance le décalage lui-même, gratuitement, et l’apprend en consultant son compte en banque.
Alors, combien des 44 millions, pardon, des 18 millions réels, viennent d’un simple glissement de calendrier fournisseurs ? Peut-être zéro. Peut-être tout. Le problème est précisément que rien dans la communication du trimestre ne permet de le savoir : le bilan détaillé n’est pas publié au T3. Un directeur financier qui retraite les paiements clients reçus en avance, mais ne dit rien d’éventuels paiements fournisseurs poussés en retard, a au minimum le sens de l’asymétrie.
L’affacturage « attractif » et la dette qui enfle en silence
Reste à savoir à quoi sert l’argent. Officiellement, l’affacturage, « source de financement sécurisée et récurrente à un coût tout compris attractif » d’Euribor 3 mois + 4,25 %, soit environ 6 %, doit financer les rachats d’obligations. Sam Morton (Invesco) s’étonne : s’il y a du cash et de la confiance, pourquoi zéro rachat au T3 ?
La réponse officielle tient en deux temps : l’affacturage a pris du retard (14 petits millions au T3, sans explication sur les causes), et la période d’abstention interdisait d’intervenir. Détail : cette période, que le directeur financier date lui-même « du 5 ou du 7 octobre », couvre les trois dernières semaines, pas les trois mois du trimestre.
Il existe une troisième explication, que M. de Prest ne donne jamais. Ne tournons pas autour du pot : pour une société qui est soit en free cash flow négatif, soit à l’équilibre, soit tout juste en excédent, ce qui, sous réserve de vérification et d’audit des comptes, serait le cas au troisième trimestre (mais sous toute réserve, et avec toute la prudence qui caractérise le blog, comme vous le savez), ce qui compte à court terme, c’est la partie cash des intérêts, et non pas le taux global.
Or la dette 1.5 lien affiche 9 %, mais 5 % seulement sont payés en cash, les 4 % de PIK étant ajoutés au capital et payables à l’échéance. Racheter du 5 % cash avec de l’affacturage à 6 % cash, c’est donc perdre de la trésorerie sur chaque euro racheté, l’année même où l’objectif officiel est précisément la trésorerie. Voilà pourquoi les rachats attendent.
Précision d’honnêteté : racheter sous le pair améliore l’équation, et nul doute qu’on nous le répondra. Mais pendant que les rachats attendent, les 4 % de PIK capitalisent en silence : la dette qu’on ne rachète pas grossit toute seule, et la facture est pour l’échéance. Quatre « confident » en une minute n’y changeront rien.
Une trésorerie qui pose pour la photo
Dernier étage de la fusée : la trésorerie de fin d’année, annoncée « entre 1,3 et 1,4 milliard, en touchant probablement 1,4 milliard avec les avances clients ». La citation est de Philippe Salle lui-même, et elle vaut mode d’emploi : les avances clients, c’est de l’argent encaissé pour du travail pas encore fait, 100 millions aujourd’hui contre 270 fin 2025, et on compte bien regonfler le ballon avant le 31 décembre.
Rien d’illégal, rien d’inhabituel même. Mais une trésorerie de fin d’année gonflée aux acomptes, c’est une trésorerie qui pose pour la photo : rentrez le ventre, souriez, le communiqué sort en janvier.
Et pendant que le micro annonce 1,4 milliard, le papier écrit autre chose. La position de liquidité officielle, celle qui compte pour la documentation de crédit de décembre 2024, était de 966 millions au 30 septembre, dont 70 millions de ligne de crédit non tirée. Quant à la projection officielle au 31 décembre, publiée le 30 juillet et jamais actualisée depuis, elle s’élève à 1 098 millions d’euros. Pas 1,3 milliard, pas 1,4 : 1 098.
Ce chiffre est un petit chef-d’œuvre de précision. La documentation de crédit prévoit qu’en dessous de 1 100 millions de liquidité projetée, les produits de cession échappent au remboursement anticipé obligatoire de la dette. 1 098, c’est 2 millions sous la barre. Au marché, on annonce donc jusqu’à 1,4 milliard de cash ; aux créanciers, on projette 1 098 millions, juste ce qu’il faut pour garder l’argent des cessions. Les deux chiffres sont exacts, chacun dans sa définition, l’écart se nichant dans le séquestre TriZetto et les avances clients. C’est bien là le génie : une trésorerie qui pose pour deux photos, avec un profil différent sur chacune.
Et c’est sur ce fameux séquestre TriZetto que l’on touche le comble de la mauvaise foi. Rappelons qu’Atos s’en est sorti avec beaucoup de chance lors du deuxième jugement, en économisant plus de 50 % par rapport au jugement de première instance. Malgré cela, et comme le blog l’a écrit à plusieurs reprises au sujet de cet appel kamikaze, Philippe Salle a pris la décision de faire appel, juste pour gagner du temps.
Or le seul risque de cet appel est pour Atos, pas pour TriZetto. TriZetto sera confirmé en appel, mais peut obtenir des dommages punitifs supplémentaires ; Atos, dans le meilleur des cas, peut voir ses dommages et intérêts réduits de 10 à 15 millions d’euros. Mais compte tenu de la somme déjà économisée, et nous en avons débattu dans deux articles, Atos a toutes les chances de s’attirer la sévérité de la cour d’appel pour appel abusif, puisque c’est son second appel, et la probabilité la plus élevée est une augmentation des dommages punitifs. Au mieux, donc, 10 à 15 millions d’économie ; le plus probable, 30 à 40 millions de plus à payer.
Compter cette somme dans sa trésorerie, comme si elle allait revenir, relève a minima de l’escroquerie intellectuelle, au pire de la malhonnêteté et de la communication trompeuse. Parler d’un dépôt quand c’est un séquestre suspendu à un appel kamikaze, c’est vraiment le comble du cynisme.
Rendez-vous en février
Au total, ce trimestre contient de vraies bonnes nouvelles : la décroissance ralentit, le taux de renouvellement remonte, et le cash est positif pour la première fois en cinq ans. Certes, de 18 millions d’euros seulement, et non audités, mais au royaume des aveugles, les borgnes sont rois. Il aurait suffi de présenter les choses telles quelles. Au lieu de quoi on nous vend l’atteinte d’objectifs abaissés trois fois, un plan clôturé qu’on finira plus tard, des contrats perdus exprès et une croissance 2027 au conditionnel permanent. On notera d’ailleurs qu’aucun des cinq analystes n’a posé de question sur la marge : il est vrai que personne n’aime déranger.
Rendez-vous fin février pour les résultats annuels, la guidance 2027 et un « market day » à mi-parcours du plan. J’en prends le pari : la guidance 2027 sera prudente, atteignable, et atteinte. La barre est déjà commandée ; il ne reste qu’à choisir la hauteur.
Atos SE
Chiffre d’affaires du T3 2026 – Conférence téléphonique
Présentation et questions-réponses (traduction française)
Pour Atos
Philippe Salle, Président-directeur général
Jacques-François de Prest, Directeur financier
Analystes et investisseurs
Frédéric Boulan (Bank of America)
Sam Morton (Invesco)
Nicolas David (Oddo BHF)
Laurent Daure (Kepler Cheuvreux)
Derric Marcon (Bernstein)
Traduction en français des affaires de la transcription anglaise ; pour toute citation, se reporter à la version originale anglaise. Présentation : transcription automatique Google AI Studio (une seule source). Questions-réponses : transcription établie en croisant Microsoft Word et Google AI Studio ; [?] signale une divergence entre les deux sources, à vérifier à l’écoute. Les crochets sans point d’interrogation signalent un mot ajouté pour la lisibilité. Les numéros de page renvoient à la présentation diffusée pendant le call.
PRÉSENTATION DE LA DIRECTION
Philippe Salle
Bonjour à tous. Passons directement à la présentation. Je commencerai par les deux premières parties, puis je passerai la parole à Jacques-François.
Nous commençons page 6. Le message clé de ce trimestre : d’abord, la poursuite de l’amélioration séquentielle de nos performances. Je reviendrai bien sûr sur le chiffre d’affaires et sur le fait que, comme je l’ai dit le trimestre dernier, nous sommes, disons, stables en séquentiel, avec bien sûr des bases de comparaison qui s’allègent par rapport à 2025. Nous confirmons également l’objectif annuel.
Deuxièmement, Genesis. Nous avons déjà dit au premier trimestre que Genesis n’était pas terminé, mais que l’objectif était atteint en termes d’économies, les 650 millions esquissés lors du Capital Markets Day de l’an dernier. Nous continuons. Genesis sera clôturé d’ici la fin de l’année, et nous irons, disons, bien au-delà de l’objectif de 650. L’activité commerciale est toujours plus faible au T3, j’y reviendrai. Et nous continuons bien sûr d’accélérer sur nos piliers stratégiques, qui sont au nombre de trois, je le rappelle.
Passons aux chiffres clés, page 7. Le chiffre d’affaires s’établit à 1,642 milliard à périmètre actuel, soit −2,4 %. Nous sommes donc proches, disons, de l’équilibre, et je dirais que nous sommes très satisfaits de ce résultat.
Prises de commandes : 1 milliard, soit 62 %. Les prises de commandes sont toujours plus faibles au T3, simplement à cause de la période estivale. Rappelez-vous aussi que deux éléments pèsent sur ces prises de commandes. Le premier est lié au renouvellement des grands contrats. Les services managés représentent 50 % de notre chiffre d’affaires, et ce sont en général des contrats de cinq à sept ans, souvent de grande taille.
Quand nous signons un grand contrat, comme CNA par exemple, cela représente environ 300 à 400 millions de prises de commandes, ce qui pèse évidemment très fortement sur le book-to-bill. Or, au T3, nous n’avons eu aucun renouvellement, et c’est pourquoi les prises de commandes ont davantage porté sur des activités hors services managés. Je dirais donc que la performance est plutôt correcte : avec 62 %, nous sommes au-dessus des 50 % que représentent les activités hors services managés.
Rappelez-vous aussi que, sur certains contrats, nous n’enregistrons aucune prise de commandes : par exemple EDF, ou le contrat remporté au Royaume-Uni avec la police, parce qu’il s’agit de ce que nous appelons des accords-cadres. Cela signifie que nous avons, disons, la licence pour jouer, et nous allons bien sûr jouer. Au Royaume-Uni, par exemple, nous l’estimons à 40 ou 50 millions par an, dès cette année et l’an prochain, mais nous n’enregistrons aucune prise de commandes pour ce contrat. C’est pourquoi, bien sûr, cela tire le book-to-bill vers le bas.
Variation de trésorerie : c’est aussi une très bonne nouvelle, +44 millions. C’est la première fois depuis Genesis, et même la première fois si l’on remonte à 2021-2022. Et cela inclut 50 millions de restructuration. Rappelez-vous que nous avons décaissé 120 millions de restructuration au premier semestre ; nous en sommes donc à 170. Nous estimons que le total pour l’année sera proche de 200, soit environ 30 millions de plus au T4.
Ensuite, la liquidité : 966 millions. Rappelez-vous que nous n’y intégrons pas le séquestre lié au litige TriZetto. La trésorerie est donc en fait légèrement supérieure à 1,2 milliard, et nous sommes assez confiants pour terminer l’année entre 1,3 et 1,4 milliard.
Page 8, vous pouvez constater que nous avons à peu près stabilisé le chiffre d’affaires, et je le disais dès le T1. En fait, nous ne perdons aucun grand contrat en 2026. Malheureusement, nous en avons perdu certains aux États-Unis en 2025, et c’est pourquoi les comparaisons restent un peu difficiles dans certains pays, comme les États-Unis. Mais elles s’allègent, et elles s’allégeront encore davantage au T4, car aux États-Unis, nous devrions probablement renouer avec la croissance au cours du T4.
Comme vous le voyez : −11 % au premier trimestre, environ −6 % au deuxième, nous sommes maintenant à −2 %, et nous estimons que le T4 se situera entre 0 et −2 %.
Passons à Genesis, page 9. Comme je l’ai dit, nous sommes au-dessus de l’objectif. Nous finirons probablement l’année proches de 800 millions. En fait, j’ai accéléré Genesis tout simplement parce que le chiffre d’affaires n’était pas au rendez-vous en 2026. Et, comme vous le voyez, nous avons lancé plusieurs initiatives en matière d’offres de croissance et de simplification, que nous allons bien sûr poursuivre.
Un seul commentaire, sur le taux de facturabilité : l’objectif était d’environ 85 %, nous sommes aujourd’hui proches de 84 %, et nous atteindrons probablement 85 % au premier semestre 2027, car nous achevons, disons, la restructuration l’an prochain en Europe du Nord et en France.
Page 10, l’évolution des effectifs. Nous sommes aujourd’hui à peu près stables d’un trimestre à l’autre, et il n’y aura pas, je dirais, de grand changement à l’avenir. Vous pouvez aussi constater que le taux d’attrition est désormais d’environ 10 %, probablement trop bas pour une société comme la nôtre, mais c’est au moins une bonne chose pour conserver nos équipes à un moment où nous changeons beaucoup de choses dans l’entreprise.
Page 11, le book-to-bill : comme je l’ai dit, il est de 62 %. C’est faible, mais il n’y a pas eu de renouvellements de services managés, il est donc normal que nous ayons ce book-to-bill plus bas. Nous estimons qu’il sera supérieur à 100 au T4 ; il est toujours plus élevé au dernier trimestre de l’année.
Le pipeline qualifié reste lui aussi très solide, avec une hausse d’environ 1,7 milliard au cours du premier semestre. Et le taux de renouvellement a également progressé, autour de 93 %.
Vous trouverez ensuite quelques contrats majeurs. J’ai parlé d’EDF : dans le book-to-bill, EDF compte pour zéro. La Metropolitan Police aussi, ou presque. Il y a également des accords-cadres importants avec le HMRC, l’administration fiscale britannique, qui comptent eux aussi pour zéro dans le book-to-bill. Vous voyez ensuite d’autres contrats remportés, par exemple à Barcelone ou avec un opérateur spatial européen.
Quant aux piliers stratégiques, je rappelle qu’il s’agit de l’IA agentique, de la souveraineté numérique et de la cybersécurité. En IA agentique, nous ferons une annonce importante sur nos développements en IA lundi prochain : nous lançons une suite baptisée Atos Genesis Intelligence, et vous en saurez plus la semaine prochaine. Cette suite, l’AGI comme nous l’appelons, comprend une plateforme très puissante, Atos Codex, que nous avons commencé à déployer en France et au Royaume-Uni.
En souveraineté numérique, par exemple, nous avons renforcé notre partenariat avec SAP pour devenir partenaire cloud. Et en cybersécurité, nous avons lancé plusieurs offres. Pour information, en IAM, c’est-à-dire la gestion des identités et des accès, Eviden dispose d’une solution : nous sommes le seul acteur européen à proposer une solution réellement souveraine et sécurisée, que nous pouvons opposer à la plupart de nos concurrents, qui sont américains.
Page 13, quelques contrats que nous avons remportés et que nous exécutons actuellement. Je ne vais pas tous les passer en revue, mais vous avez des exemples en Allemagne, en Chine, en Europe et, bien sûr, en France avec SPIE.
Page 14, l’adoption interne de l’IA agentique : comme vous pouvez l’imaginer, nous la poussons bien sûr très fortement au sein de l’entreprise. J’y reviendrai fin février, avec nos résultats annuels, pour vous montrer précisément ce que nous faisons. Pour nous, l’IA agentique, c’est deux choses : agentifier notre back-office et agentifier notre propre delivery. J’expliquerai plus en détail ce que nous faisons l’an prochain, en février, avec les résultats annuels.
Côté cybersécurité, page 15, j’ai indiqué ce que nous faisons en matière d’identité, d’attaques, etc. Nous travaillons aussi sur la réponse que nous apporterons à l’avenir face au quantique. Mais beaucoup de choses sont déjà faites. C’est, je le rappelle, une combinaison des logiciels et du matériel d’Eviden et des services d’Atos. Nous estimons qu’au total le chiffre d’affaires cyber avoisine probablement 1 milliard, soit 15 % du chiffre d’affaires du groupe.
Passons maintenant à la performance opérationnelle pays par pays. Page 17, d’abord, l’évolution du chiffre d’affaires. Nous partons du T3 publié l’an dernier, puis viennent les cessions réalisées : Bull, l’Amérique latine et une petite partie de l’Europe du Nord. Viennent ensuite les effets de change, puis le T3 2025 à périmètre et changes actuels, soit 1 683.
Et, comme je l’ai dit, nous sommes aujourd’hui à 1 642, donc très proches de l’an dernier : il ne nous manque que 40 millions, soit environ 2,4 % de baisse organique.
Voyons maintenant la performance par zone. Vous avez ici la vue par zone géographique (je rappelle que nous avons six zones chez Atos), ainsi que la vue d’Eviden. Comme vous le voyez, nous sommes désormais en croissance sur les marchés internationaux, pour la première fois. La croissance se poursuit au Royaume-Uni et chez Eviden. La France est proche de l’équilibre, probablement au T4, et viennent ensuite l’Allemagne, l’Amérique du Nord et BNN [Belux, Pays-Bas, pays nordiques].
Pays par pays, donc. L’Allemagne, page 19 : −6 %. Nous subissons encore la décroissance de clients perdus en 2024 et 2025, et certains clients, comme Deutsche Bank, ont décidé d’internaliser une partie des services managés qu’ils confiaient à Atos.
Ce n’est donc pas une perte face à la concurrence : ce sont simplement des clients qui ont décidé de faire en interne ce qu’ils faisaient auparavant en externe. Donc −6 %, et je dirais que nous sommes assez stables en chiffre d’affaires d’un trimestre à l’autre.
Aux États-Unis, page 20, la bonne nouvelle est que nous sommes également stables. Nous réalisons environ 96 millions de dollars par mois, entre 95 et 96 millions. Nous estimons que nous ferons à peu près autant au T4, probablement un peu plus. Et la bonne nouvelle, c’est que l’an dernier, au T4, nous étions exactement à 96 millions de dollars par mois. Je dirais donc qu’au T4, aux États-Unis, nous serons probablement à zéro, voire de retour à la croissance dès le trimestre prochain.
Nous avons en effet perdu un gros contrat en 2025. Rappelez-vous que nous avions décidé de ne pas le renouveler en raison de sa marge ; la comparaison reste donc difficile, mais elle s’allégera au T4. Nous pourrons ensuite probablement renouer avec la croissance sur l’ensemble de l’année 2027.
En France, page 21, comme je l’ai dit, nous sommes proches de l’équilibre. Nous avons signé beaucoup de contrats en France, ce qui montre que le développement commercial est en bonne forme, et EDF est un contrat très important. Il ne génère évidemment aucun chiffre d’affaires cette année ni l’an prochain, mais nous estimons qu’il commencera à en générer au cours de 2028.
Royaume-Uni et Irlande, page 22 : en réalité, la croissance organique est un peu… nous ne croissons pas de 30 % dans ce pays. Nous sommes à environ 300 millions et plus par trimestre. L’an dernier, ce trimestre avait été très faible, c’est pourquoi la comparaison est, selon moi, un peu artificielle. D’ailleurs, au T4 de l’an dernier, ils avaient réalisé environ 306 millions, je crois ; nous serons probablement autour de 300 millions, donc proches de zéro.
Ce n’est donc, selon moi, qu’un effet entre le T3 et le T4, lié à une base très faible en 2025. En séquentiel, nous sommes autour de 300 millions et plus, selon les trimestres. Et, bien sûr, tous les contrats que nous avons signés généreront davantage de chiffre d’affaires l’an prochain.
Sur les marchés internationaux, rappelez-vous que nous avons aussi perdu un gros client dans la banque, non pas à cause d’Atos, mais parce que, comme en Allemagne, il a décidé d’internaliser ses services managés. La comparaison était donc difficile en 2025, et elle l’a encore été sur les deux premiers trimestres de 2026. Ce n’est plus le cas, et c’est une très bonne chose.
Nous constatons maintenant de la croissance dans plusieurs zones : en Espagne, en Europe de l’Est et, bien sûr, au Moyen-Orient et en Asie.
Enfin, Belux, c’est-à-dire le Benelux et l’Europe du Nord. C’est un peu plus délicat, car nous sommes aussi sortis de certains contrats l’an dernier. C’est, à mes yeux, un T3 faible, et je suis convaincu que le T4 sera bien meilleur. La comparaison est probablement un peu difficile pour le T3, mais je suis convaincu que nous ferons mieux dans les prochains trimestres.
Eviden : à première vue, les chiffres semblent en baisse, mais avec la séparation de Bull, la comparaison n’est pas vraiment juste, et la croissance organique sous-jacente est de 5 %. C’est donc une division qui croît aujourd’hui de 5 %, et je pense que sa croissance devrait être à deux chiffres à l’avenir.
Rappelez-vous que, chez Eviden, le Moyen-Orient a un impact important, notamment sur Vision AI : cela représente plusieurs dizaines de millions pour nous. Nous espérons donc nous rattraper sur ce segment. Je ne sais pas si ce sera en 2026 ou en 2027, mais nous savons que cette région offre un fort potentiel pour notre activité Vision AI. Nous verrons si nous pouvons signer des contrats. Il y en a un gros qui attend toujours, disons, la signature d’un client : nous verrons s’il tombe au T4 de cette année ou en 2027.
Mais Eviden, comme vous le savez, avec la défense et la cybersécurité, a le vent en poupe, et je pense que nous continuerons d’accélérer dans les années à venir. Sur ce, je passe la parole à Jacques-François pour les résultats financiers.
Jacques-François de Prest
Merci, Philippe, et bonjour à tous. Je rappelle que la publication trimestrielle de notre position de liquidité fait partie des obligations de reporting régulier définies dans la documentation de crédit de décembre 2024. Tous les certificats sont disponibles sur notre site internet.
Le message clé de ce trimestre est que nous avons franchi une étape importante : une génération de trésorerie positive, pour la première fois depuis le lancement de Genesis. Comme vous le voyez sur la slide, la variation de trésorerie est positive, estimée à environ +44 millions d’euros sur le trimestre, y compris un impact significatif des décaissements de restructuration d’environ 50 millions d’euros. Cela reflète les progrès réalisés sur notre performance opérationnelle et notre discipline de trésorerie, et renforce notre confiance dans l’atteinte de nos objectifs 2026.
Ce chiffre exclut plusieurs autres éléments qui affectent in fine la position de liquidité : les variations de change, pour environ −6 millions d’euros ; les opérations de M&A, pour −5 millions ; la variation des paiements reçus spontanément avant l’échéance des factures au cours du trimestre, pour −10 millions ; les mouvements de trésorerie liés à d’autres actifs et passifs financiers, pour −9 millions ; les frais nets liés au refinancement réussi de la tranche de premier rang (first lien) de la dette de décembre 2024, pour −9 millions ; et enfin l’affacturage.
Le programme d’affacturage a amélioré la liquidité de 14 millions d’euros sur le trimestre. Je rappelle que ce programme constitue une source de financement sécurisée et récurrente, à un coût tout compris attractif de 4,25 % au-dessus de l’Euribor 3 mois. Il est engagé pour une durée de trois ans, sans recours, et sa montée en puissance devrait se poursuivre au quatrième trimestre et au-delà.
Compte tenu du rythme de cette montée en puissance, nous n’avons pas racheté de dette sur le marché au T3, et nous avons recommencé à en racheter dans les premiers jours du T4, avant le début de notre période d’abstention.
Au total, notre position de liquidité a augmenté de 18 millions d’euros sur le trimestre par rapport à notre position après remboursement de dette, pour atteindre environ 966 millions d’euros au 30 septembre. Ce niveau reste nettement supérieur au minimum de liquidité de 650 millions d’euros exigé par notre documentation de crédit de décembre 2024.
En résumé, nous sommes devenus positifs en trésorerie ce trimestre, tout en continuant à financer la restructuration du groupe. Nous avons renforcé notre position de liquidité, et nous commençons à bénéficier du déploiement progressif de notre programme d’affacturage de créances commerciales. Voilà qui conclut mon intervention. Je rends la parole à Philippe.
Philippe Salle
Merci. Je rappelle qu’aux T1 et T3 nous ne communiquons pas beaucoup de chiffres, c’est pourquoi c’est très simple. Je terminerai cette présentation page 29, avec l’ambition financière 2026. Elle est identique à celle du trimestre dernier, et même à celle du premier trimestre.
Nous prévoyons toujours une croissance organique… ce n’est pas vraiment une croissance, c’est une baisse, autour de −5 %. Comme vous le voyez, avec un T3 à −2 %, nous sommes en bonne voie pour atteindre ce résultat. Marge opérationnelle d’environ 7 % : nous ne la changeons pas. Et une variation de trésorerie positive.
Le flux de trésorerie du premier semestre était de −120 millions. Nous avons réalisé environ 44 millions au T3, ce qui signifie que nous ferons 76 millions ou plus au T4. Rappelez-vous qu’aujourd’hui, la trésorerie s’élève à plus de 1,2 milliard ; en y ajoutant les 76 millions de free cash-flow, on arrive à 1,3 milliard. Et nous devrions probablement encaisser aussi des avances clients au T4. Elles sont encore faibles aujourd’hui, à 100 millions, contre environ 270 fin 2025.
Il est donc possible que nous terminions entre 1,3 et 1,4 milliard, en touchant probablement 1,4 milliard avec les avances clients. C’est d’ailleurs exactement ce que nous avions dit lors du refinancement de mai. Nous avons été prudents début juillet, bien sûr, mais nous aurons une position de trésorerie très correcte en fin d’année. Sur ce, je vous passe la parole, opérateur, et nous pouvons bien entendu prendre les questions.
SÉANCE DE QUESTIONS-RÉPONSES
Opérateur
Merci. Pour rappel, pour poser une question, veuillez appuyer sur étoile 1 1 sur votre téléphone et attendre que votre nom soit annoncé. Pour retirer votre question, appuyez de nouveau sur étoile 1 1. Nous prenons la première question, de Frédéric Boulan, de Bank of America. Je vous en prie.
Frédéric Boulan (Bank of America)
Merci. Bonjour Philippe, bonjour Jacques-François. Deux questions, s’il vous plaît, l’une pour Philippe et l’autre pour Jacques-François. Tout d’abord, Philippe, pourriez-vous revenir plus en détail sur la demande globale et l’environnement concurrentiel ? Le chiffre d’affaires s’améliore régulièrement ; le book-to-bill est faible, mais vous avez expliqué qu’il ne reflète pas un certain nombre de contrats publics. Il serait utile d’en savoir un peu plus sur la demande, la concurrence et les prix.
Ensuite, Jacques-François, sur le volet refinancement : pourriez-vous préciser où vous voyez les principales opportunités, et selon quels critères vous les arbitrerez compte tenu des conditions de crédit actuelles ? Merci.
Philippe Salle
Merci, Frédéric. Sur la première question, je pense que le marché reste, je dirais, sain. Et la position d’Atos, c’est-à-dire la baisse du chiffre d’affaires, tient à Atos, selon moi, et non au marché.
Je rappelle d’ailleurs que les événements de 2024 restent malheureusement présents dans l’esprit de certains de nos clients. Cela s’atténue et, comme je l’ai dit, je crois, dans une interview, cette année est meilleure que l’an dernier, mais elle sera bien sûr moins bonne que l’année prochaine. Je suis convaincu que la confiance que nous témoignent désormais les clients se reconstruit, et je m’en réjouis.
Rappelez-vous aussi que nous avons perdu beaucoup de contrats aux États-Unis, que nous pourrons, j’en suis convaincu, probablement regagner, sans doute en 2028-2029, car certains contrats durent quatre à cinq ans, selon leur durée. Mais nous voyons aujourd’hui des clients revenir vers nous, avec de la confiance et le sentiment, je dirais, qu’Atos est de retour. Le fait que nous soyons également positifs en flux de trésorerie est, je pense, un signal très fort pour nos clients. J’en suis donc très heureux, et je ne manquerai pas de le faire valoir auprès de nos clients clés.
Je dirais donc que l’environnement est correct. Il y a bien sûr deux environnements distincts, et je suis sûr que nos concurrents tiennent probablement le même discours : les États-Unis et l’Europe. Aux États-Unis, nous voyons de plus en plus de développements en IA, et nous présenterons fin février le lancement probable de plusieurs initiatives en IA aux États-Unis. Je ne peux pas vous en dire beaucoup plus pour l’instant, mais soyez patients, cela viendra.
Nous constatons que l’impact de l’IA agentique devient de plus en plus concret dans nos appels d’offres. En réalité, si vous répondez sans composante agentique, vous êtes aujourd’hui hors marché. La difficulté, sur certains contrats, c’est que certains de nos concurrents inscrivent des chiffres délirants pour les années trois, quatre ou cinq des contrats, parce qu’il s’agit à ce stade d’un pari.
Je suis convaincu que personne n’a une vision claire de l’impact de l’IA agentique sur notre delivery. Nous y verrons probablement plus clair dans les prochains mois, car nous menons bien sûr beaucoup de travaux en interne, mais la concurrence est parfois assez irréaliste sur les gains atteignables. Cela pourrait donner, selon moi, des contrats « black » (sic), et c’est pourquoi, sur certains comptes, je ne veux pas prendre ce pari. Atos n’a pas, disons, la solidité financière pour [prendre ce pari] et remporter certains contrats de cette manière.
En revanche, sur certains contrats, comme par exemple CNA, nous sommes en mesure de présenter des initiatives en IA et, bien sûr, de partager ensuite une partie, voire l’essentiel, des gains avec le client. Aux États-Unis, l’IA agentique est donc de plus en plus concrète, et nous devons bien sûr intégrer cette composante dans nos réponses aux appels d’offres.
En Europe, ce n’est pas encore le cas. Je pense que nous sommes en retard sur les États-Unis. Pour moi, comme je le dis, l’IA agentique est plutôt un marathon : il faudra probablement trois à cinq ans, probablement plus, cinq à sept ans [?], je ne sais pas, avant qu’elle se concrétise. Rappelez-vous aussi qu’en Europe, le droit social est plus rigide. Quand on introduit l’agentification dans ses processus sans pouvoir se séparer d’une partie de son personnel, il est bien sûr plus difficile d’en voir des exemples.
Mais nous constatons un réel appétit. Nous avons des discussions et, avec ce que nous allons lancer lundi, nous avons déjà des initiatives au Royaume-Uni et en France. Je pense que la suite que nous lancerons lundi, vous le verrez, est unique en Europe.
Cette suite comprend également ce que nous appelons une plateforme, Atos Codex. Le nom existait d’ailleurs chez Atos depuis plusieurs années, avant le Codex de l’un des LLM américains. Cette plateforme nous permet de faire beaucoup de choses pour nos clients, et nous commençons à voir des résultats chez de grands clients auprès desquels nous la poussons actuellement.
Globalement, je dirais que le marché est là. Il y a bien sûr beaucoup d’incertitudes économiques dans le monde, en Europe et, bien sûr, en France aujourd’hui, comme vous pouvez l’imaginer. Mais pour le marché de l’IT, nous ne voyons pas de marché en recul. Je pense qu’il reste un marché sain. Et nous restons, je dirais, un petit acteur sur ce marché, avec de nombreuses opportunités devant nous.
Jacques-François de Prest
Je prends la deuxième question, Fred, sur les opportunités de refinancement, nos critères de décision et notre lecture des conditions de marché. Je tiens à dire que notre ambition et notre cap en matière de structure de capital restent totalement inchangés.
Nous disposons d’une trésorerie abondante et de temps, puisque la première échéance est en décembre 2030. C’est vrai, mais il est important pour nous de refinancer lorsque les conditions de marché seront bonnes, lorsqu’une bonne fenêtre s’ouvrira. Je ne vous apprendrai rien en disant que le marché n’est actuellement pas ouvert, loin de là, et certainement pas pour les obligations à haut rendement, qui seront très probablement un outil important pour nous à l’avenir.
J’ajoute que, même si la société s’y prépare, nous ne pensons pas qu’une fenêtre s’ouvre dans un avenir très proche. L’ambition reste toutefois de retourner sur le marché dans les 12 à 18 prochains mois pour refinancer à des conditions raisonnables.
Rappelez-vous que le refinancement de la dette de premier rang (first lien) en mai a été un grand succès : il nous a permis de réduire le coût global de la dette de plus de 200 points de base, d’une moyenne d’environ 10 % à une moyenne d’environ 8 %. Nous avons remboursé la tranche la plus chère, à 13 % (9 + 4). Il nous reste deux tranches, moins chères : 5 + 4, soit 9 %, pour la tranche 1.5 lien, et 1 + 4 pour la tranche de second rang.
Il n’y a donc aucune urgence, aucune urgence. S’il y a un sujet, non pas d’urgence mais disons de priorité importante pour moi, c’est d’engager une véritable montée en puissance du programme d’affacturage. Je suis conscient que les négociations, la mise en œuvre et la signature des différents pays nécessaires à cette montée en puissance ont été lentes jusqu’ici, mais je suis confiant : dans les prochains mois, elle s’accélérera nettement. Voilà pour votre question, Fred.
Frédéric Boulan (Bank of America)
Merci beaucoup.
Jacques-François de Prest
Merci.
Opérateur
Merci. Nous prenons la question suivante, de Sam Morton, d’Invesco. Je vous en prie.
Sam Morton (Invesco)
Bonjour, deux questions pour Jacques-François. La première porte sur le programme d’affacturage. Pouvez-vous revenir sur les difficultés de démarrage rencontrées au T3, et nous dire si elles risquent de perdurer au T4 ? Car les 14 millions me semblent assez nettement en deçà de ce que l’on pouvait attendre après le bon démarrage de juin.
Ensuite, je constate une amélioration de 44 millions d’euros de la trésorerie nette au T3, et des objectifs qui prévoient une nouvelle hausse au T4. Pourtant, la direction n’a procédé à aucun rachat d’obligations au T3, et à seulement 7 millions d’euros jusqu’ici au T4. J’essaie simplement de comprendre ce que cela nous dit de la vision de la direction sur le désendettement : quelle place occupe-t-il parmi ses priorités ? Merci.
Jacques-François de Prest
Merci, Sam, vous me donnez l’occasion de clarifier et de donner plus de détails sur ce programme qui, comme je viens de le dire, est effectivement une priorité importante. Vous avez raison, vous lisez entre les lignes. Au T3, nous avons rencontré des difficultés dans la montée en puissance du programme d’affacturage.
Je ne peux pas entrer dans les détails, mais je peux vous dire que ces problèmes sont derrière nous, et je n’anticipe absolument pas de problèmes similaires au T4. Bien au contraire, nous estimons que la montée en puissance, avec de nouvelles zones géographiques et celles déjà signées, interviendra dans les prochaines semaines. Voilà pour le premier point, la lenteur de la montée en puissance au T3.
Le second point concerne le rachat d’obligations. Je pense avoir clairement indiqué notre intention de racheter davantage d’obligations sur le marché, et je le répète aujourd’hui : c’est toujours notre intention. Mais nous avons aussi indiqué très clairement que ces rachats sont liés à la montée en puissance de l’affacturage, notre source de liquidité et de trésorerie pour les financer.
Très logiquement, si la montée en puissance de l’affacturage a été très lente, c’est la seule raison pour laquelle nous avons racheté peu d’obligations sur le marché. Bien entendu, dès que ce programme d’affacturage me procurera davantage de trésorerie, nous rachèterons davantage d’obligations. Quant au T4, pourquoi le montant est…
Sam Morton (Invesco)
Puis-je préciser, Jacques-François ?
Jacques-François de Prest
Oui ?
Sam Morton (Invesco)
Oui, s’il vous plaît. Désolé, désolé d’y revenir. Si vous êtes si confiant sur le caractère temporaire des difficultés de démarrage de l’affacturage, je ne comprends pas pourquoi vous ne seriez pas plus actifs sur le marché secondaire.
Jacques-François de Prest
Permettez-moi de clarifier deux choses. D’abord, nous sommes soumis à des périodes d’abstention : la société a certaines contraintes. Par exemple, notre période d’abstention pour le T3 a commencé le 5 ou le 7 octobre. Nous avons donc pu racheter un peu avant, lorsque l’affacturage a un peu monté en puissance. Cela signifie qu’au cours des trois dernières semaines, nous n’avons pas été autorisés à racheter d’obligations sur le marché, tout simplement en raison de la réglementation : juste avant la publication des résultats, nous ne pouvons pas intervenir sur le marché.
Cela dit, je suis confiant. J’ai dit exactement la même chose lors de la conférence des résultats du T2 : je suis confiant, et vous nous avez entendus, Philippe et moi, réitérer notre objectif de variation de trésorerie nette pour l’ensemble de l’année.
Mais même si l’on est confiant… comment dire, avant de dépenser l’argent et de le voir sortir de la maison, encore faut-il d’abord l’avoir. Je pense que c’est une façon de faire prudente et de bon sens. Donc, patience : les rachats d’obligations reprendront dès que l’affacturage montera en puissance, ce dont je suis convaincu.
Opérateur
Merci. Nous prenons la question suivante, de Nicolas David, d’Oddo BHF. Pour rappel, pour poser une question, appuyez sur étoile 1 1. Nicolas, je vous en prie.
Nicolas David (Oddo BHF)
Oui, merci de prendre mes questions. La première porte sur les perspectives. Vos objectifs 2026 impliquent une croissance organique, disons, à peu près nulle au T4. Comment faut-il envisager 2027 à partir de là ? Ce rythme de sortie vous donne-t-il davantage confiance dans un retour à la croissance l’an prochain ? Et plus largement, sur les deux prochains trimestres, quels sont les principaux facteurs à garder en tête, et quels sont selon vous les principaux risques à la hausse et à la baisse sur la croissance ?
La deuxième porte sur Eviden, et plus précisément sur les effets de calendrier et de phasage qui ont un peu pénalisé le T3. Pourriez-vous nous donner une idée du rattrapage à attendre au T4 ? Faut-il s’attendre à un effet positif comparable au T4, susceptible de porter la croissance vers 15-20 % ?
Enfin, sur la France et le secteur public : vous attendez-vous à une stabilisation de l’activité, ou à une possible dégradation à l’approche de l’élection présidentielle ? Vous avez évoqué une France proche de l’équilibre au T4 : pourriez-vous préciser quel secteur portera cette amélioration ? Merci.
Philippe Salle
Oui, je dirais que pour atteindre environ −5 %, nous devons faire mieux qu’au T3, ce qui signifie que nous devons nous situer entre 0 et −2 % : c’est l’objectif. Allons-nous toucher zéro ? Il est trop tôt pour le dire, mais c’est évidemment notre objectif. Nous verrons. Nous y verrons plus clair mois après mois ; nous ne sommes qu’au début d’octobre.
Certains contrats que nous avons signés démarrent également au cours du T4, donc nous verrons. Mais c’est ainsi que nous voyons les choses : le T4 sera meilleur que le T3 et, sur cette base, nous sommes confiants pour être autour de −5 %.
Pour Eviden, je ne sais pas. Oui, bien sûr, ce sera mieux au T4, vous avez raison. Il y a de nouveau une composante, Vision AI chez Eviden, dont le chiffre d’affaires est actuellement proche de zéro, car nous réalisons une grande partie de cette activité au Moyen-Orient.
Nous verrons donc : certains contrats devraient normalement démarrer au T4, ce qui renforcera bien sûr la croissance par rapport à l’an dernier. Comme vous le dites, nous visons une croissance à deux chiffres pour Eviden. Je ne sais pas si ce sera 15 ou 20 %, comme vous le suggérez, mais au moins à deux chiffres, et je pense que c’est possible au T4.
Pour le secteur public en France, ce n’est pas… Je pense que nous continuons à faire beaucoup de choses dans le secteur public. Nous poussons aussi des contrats de cybersécurité avec certaines entités publiques. Sur les deux dernières années, le secteur public a été à peu près stable, légèrement positif. Il n’y a pas eu, disons, de forte dynamique de ce côté. Nous sommes aujourd’hui plus actifs dans le secteur privé que dans le secteur public.
Le secteur public pèse lourd en France. Mais disons que nous n’y voyons pas beaucoup de croissance pour le moment, sauf peut-être en cybersécurité car, comme vous le savez, c’est un sujet majeur en France pour de nombreuses institutions publiques.
Nous avons également remporté un important contrat dans la défense, pas encore public, mais qui le sera ; il est porté par Atos, et non par Eviden. Nous voyons donc une certaine dynamique dans le secteur public, mais nous estimons que la croissance viendra probablement davantage du secteur privé que du secteur public, et c’est pourquoi nous mettons davantage l’accent sur le secteur privé en France.
Nicolas David (Oddo BHF)
D’accord, merci.
Opérateur
Merci. Nous prenons la question suivante, de Laurent Daure, de Kepler Cheuvreux. Je vous en prie.
Laurent Daure (Kepler Cheuvreux)
Oui, merci. Bonjour messieurs. J’ai deux questions. La première revient sur le chiffre d’affaires. Quand j’écoute vos commentaires, il semble, et c’est l’inverse de ce que nous avons vu pendant de nombreux trimestres, que beaucoup de régions soient sur le point de se stabiliser. Pour la suite, voyez-vous encore des difficultés dans certaines régions, ou pensez-vous qu’en entrant en 2027 la plupart seront à peu près stables, la suite dépendant ensuite de vos prises de commandes ?
La seconde question revient sur la trésorerie : vous avez indiqué 50 millions de décaissements de restructuration au troisième trimestre. Pour le T4 et l’an prochain, quelle hypothèse devons-nous retenir dans nos modèles sur ce poste ? Merci.
Philippe Salle
Sur la seconde question, comme je l’ai dit, probablement 30 millions au T4 ; l’enveloppe du plan Genesis sera proche de 200 millions. Pour l’an prochain, vous aurez les objectifs en février, donc patience.
Ensuite, oui, je pense que l’essentiel des mauvaises nouvelles est derrière nous. Vous avez donc raison. Aux États-Unis, vous verrez au T4 que nous serons légèrement positifs, probablement au-dessus de zéro. Nous continuerons de croître au Royaume-Uni, à l’International, chez Eviden, à l’International également. Les deux pays où les comparaisons resteront plus difficiles seront probablement l’Europe du Nord et l’Allemagne. Mais cela s’atténue aussi.
Et, comme vous le savez, l’Europe du Nord n’est pas une grande zone. Donc oui, nous pouvons dire que nous abordons 2027 dans une bien meilleure position qu’en 2025 et 2026, bien sûr. Et je vous donnerai les objectifs de croissance pour 2027 lors de la publication des résultats annuels, fin février.
Laurent Daure (Kepler Cheuvreux)
Une question complémentaire peut-être, Philippe, merci : faut-il s’inquiéter de renouvellements potentiels, de gros renouvellements à venir prochainement, ou pouvons-nous être tranquilles sur ce sujet ?
Philippe Salle
En fait, pour 2027, il n’y a qu’un seul très gros renouvellement, aux États-Unis. Mais le contrat doit être renouvelé en septembre-octobre. Je ne m’attends donc pas à le perdre mais, même si je le perdais, l’impact sur 2027 serait faible. L’impact porterait sur 2028. Donc non, pour l’an prochain, il n’y a pas non plus beaucoup de gros renouvellements dans le pipeline actuellement.
Laurent Daure (Kepler Cheuvreux)
Et en Allemagne… L’un des plus grands clients reste, je crois, Siemens. Faut-il s’attendre à un vent contraire sur ce client en 2027 ?
Philippe Salle
Oui, comme vous… vous avez raison. Siemens, ce sont en fait trois Siemens, rappelez-vous. Nous travaillons avec Healthineers, Energy et AG : trois histoires différentes, je dirais. Nous continuons à croître avec Healthineers et Energy, avec qui nous avons signé beaucoup de contrats, avec SAP, etc. Et oui, nous continuons à reculer chez Siemens AG, qui a pris la décision de diversifier ses fournisseurs. Cette décision a été prise en 2023 et 2024, et ils continuent dans cette voie.
Donc oui, chez Siemens AG, nous continuerons à enregistrer une baisse, probablement de l’ordre de 50 à 70 millions. C’est pourquoi je dis qu’en Allemagne, c’est la seule zone où l’on observe l’impact d’un grand contrat qui continue de décroître.
Laurent Daure (Kepler Cheuvreux)
D’accord, c’est très clair. Merci, Philippe.
Opérateur
Merci. Nous prenons la question suivante, de Derric Marcon, de Bernstein. Je vous en prie.
Derric Marcon (Bernstein)
Bonjour messieurs. Deux questions pour ma part. La première porte sur les prises de commandes : pouvez-vous expliquer la mécanique que vous attendez au T4 ? Vous avez parlé d’un book-to-bill supérieur à 100 millions d’eu… à 100 %, pardon. Mais pourrions-nous avoir plus de détail sur la part des nouveaux contrats, celle des renouvellements, et ce qui contribuera à la croissance du chiffre d’affaires en 2027 ? Car, au bout du compte, le chiffre que nous voyons pour 2026 ne nous rassure guère sur votre scénario de croissance pour 2027.
Ma seconde question porte sur les effets déjà acquis. Comme l’a dit Laurent, nous essayons tous de comprendre quels effets négatifs déjà intégrés pèseront sur la croissance début 2027. Vous avez évoqué le risque de perte de contrats, ce genre de choses, mais pouvez-vous aussi commenter la baisse liée aux réductions de prix déjà convenues avec les clients sur des contrats existants, et peut-être aussi l’impact de l’IA ? Merci.
Philippe Salle
Comme je l’ai dit, prudence avec le book-to-bill, car il ne donne malheureusement pas une lecture directe de la croissance de l’an prochain : nous concluons aussi beaucoup d’accords-cadres qui généreront beaucoup de chiffre d’affaires, mais qui n’apparaissent pas dans le book-to-bill. La croissance de l’an prochain ne m’inquiète donc pas. Vous pouvez constater qu’en séquentiel nous sommes stables. Nous serons au-dessus du chiffre d’affaires du T3 au T4, car le T4 est toujours plus important que le T3.
Il n’y a pas non plus de gros renouvellements au T4, mais nous avons beaucoup d’appels d’offres en cours pour de nouveaux clients, que nous pensons pouvoir probablement signer. C’est une bonne nouvelle pour nous, aux États-Unis comme en Europe. Et c’est pourquoi, bien sûr, si nous signons ces contrats, qui représentent plus de 200 millions, comme vous l’imaginez, le book-to-bill en sera bien sûr impacté.
Il m’est donc difficile de vous répondre, mais la façon dont nous calculons le book-to-bill est peut-être différente de celle de nos concurrents, je ne sais pas. Ce n’est pas parce qu’il est inférieur à 100 que nous ne croissons pas. Soyez donc très prudents sur ce point, d’autant que les accords-cadres ne figurent pas dans notre book-to-bill, et nous en concluons beaucoup.
Si nous terminons autour de −5 %, disons entre 0 et −2 % au T4 et −5 % sur l’année, cela signifie normalement que nous abordons l’année autour de −2 %. C’est mathématique, mais je pense en fait que c’est probablement faux, car nous sommes stables depuis, disons, quatre trimestres. Le premier trimestre était, je crois, à 1 640. Cela signifie que nous sommes probablement bien placés pour afficher de la croissance au T1 de l’an prochain, selon moi.
Opérateur
Merci. Il n’y a pas…
Philippe Salle
Et je peux probablement poursuivre. Vous avez raison, oui, vous disiez… Il n’y a pas de réduction de prix prévue dans nos contrats. Sur certains services managés, il y a des gains d’efficacité chaque année. Mais je dirais qu’il n’y a rien de particulier en 2027 par rapport à 2026, aucun signe d’accélération.
Côté IA non plus, il n’y a rien dans nos contrats à ce stade, c’est trop tôt. Comme je l’ai dit, en Europe, ce n’est de toute façon pas un sujet. Cela viendra, mais cela prendra du temps. Et aux États-Unis, c’est trop tôt. Pour CNA, par exemple, les économies liées à l’IA interviennent en troisième année, je crois ; nous entrons à peine dans la première année, il n’y a donc pas d’impact au cours de l’an prochain.
Je pense donc qu’il n’y a pas de pression sur nos prix pour l’an prochain. Bien sûr, lorsque nous gérons des services managés sur cinq, six, sept ans, parfois plus, nous réalisons des gains d’efficacité. Nous pilotons nos coûts pour améliorer nos marges et en rétrocédons une partie aux clients, mais c’est, je dirais, le fonctionnement normal de notre métier. Je ne vois pas de signe d’un impact important pour nous au cours de 2027. D’accord ?
Derric Marcon (Bernstein)
Très clair, merci.
Opérateur
Merci. Il n’y a pas d’autres questions pour le moment. Je rends la parole à Philippe Salle pour la conclusion.
Philippe Salle
D’accord. D’autres questions ? Non ? Vous pouvez relancer, opérateur.
Opérateur
D’accord.
Philippe Salle
Bien, s’il n’y en a pas… Oui, s’il n’y en a pas, je pense…
Opérateur
Pour poser une question, veuillez appuyer sur étoile 1 1.
Philippe Salle
Nous retournons au travail : l’année n’est pas terminée et il nous reste du travail, mais je dirais que nous sommes très confiants. Confiants en termes de chiffre d’affaires, de rentabilité et de trésorerie. Je pense en fait que le plan Genesis est un plan en deux phases. Les deux premières années, 2025 et 2026, ont été celles de la restructuration, qui est pratiquement achevée.
Désormais, comme je l’ai dit, l’accent est vraiment mis sur la croissance du chiffre d’affaires. C’est pourquoi nous avons également remanié de nombreuses équipes : les responsables sectoriels dans les différentes zones, de nombreux CEP (client executive partners). Nous avons fait beaucoup de choses en 2026, et je suis très confiant : nous semons aujourd’hui les graines du rebond de 2027.
Sur ce, je vous souhaite une très bonne journée. Nous restons bien entendu à votre disposition pour toute question, et je pense que nous rencontrerons certains d’entre vous, certains investisseurs, aujourd’hui et demain.
Je reviendrai vers vous pour les résultats annuels, fin février, et je ferai probablement non pas un Capital Markets Day, mais une petite journée investisseurs, à mi-parcours du plan : ce que nous avons fait en deux ans, nos attentes pour 2027 et 2028, et probablement davantage d’éléments sur l’IA, car nous faisons beaucoup de choses en interne et nous pensons que cela produira des résultats chez nos clients. Bonne journée, et à l’année prochaine. Au revoir.