L’objectif de cours de notre dernière recommandation « Bourse Reco » a été atteint, à savoir un cours de 25 €.
Mais, entre-temps, rien n’est entré dans le carnet de commandes, à part un vague contrat d’IA avec la mairie de Barcelone dont le montant n’a pas été dévoilé.
Nous pensons que le 21 octobre, Philippe Salle va émettre un léger avertissement sur le chiffre d’affaires avec une fourchette révisée à -5 % / -7 % (lower range), venant très probablement coller aux prévisions de notre blog, à savoir -6,5 % de décroissance organique sur 2026.
À cette occasion, nous ne voyons pas comment Philippe Salle pourrait éviter de décaler les objectifs de son plan d’affaires à 2029 pour la marge de 10 %, et au S1 2027 pour le retour à la croissance.
La fourchette de 5 à 7 % de croissance annuelle pour 2027-2028 devrait aussi être significativement révisée à la baisse. Selon nos modélisations intégrant la perte du contrat Siemens et celle de l’État du Texas — respectivement les deux plus gros clients d’Atos —, on ne voit pas comment 2028 pourrait échapper à la décroissance. Si Philippe Salle remplace 360M€ et 160 M$ d’un coup de baguette magique courant 2027, là, alors, je m’inclinerai à ras de terre…
Compte tenu de la dégradation de l’activité et de la trésorerie, nous actons désormais qu’une augmentation de capital (AK) de circa 400 M€ en 2027 sera inévitable, d’où la très logique baisse du cours.
Seule la cession d’Avantix (regroupant MCS et Cyber produits) permettrait d’éviter l’AK, mais Philippe Salle y est farouchement opposé en raison du prix jugé indigent proposé par le consortium État/Thales — qui, vous l’avez compris, relève d’une manœuvre de l’État pour faire atterrir l’entité chez sa filiale à 25 %, Thales.
L’État a pris bonne note et l’a fait savoir. Il n’est pas pressé. Comme je l’ai déjà souligné, dans un dossier pareil, on n’a jamais vu un vendeur clamer si fort qu’il n’était pas vendeur et un acheteur hurler si fort qu’il n’était pas acheteur, là où la logique commanderait le silence. Tout le monde aura compris que seul le prix bloque : Thales propose 450 M€, Salle en exige 700 M€. 250 M€ les séparent.
À 25 €, on pourrait croire qu’il n’y a plus de viande sur l’os. La VAD a cessé d’appuyer, mais elle ne rachète rien. Son cours cible se situe donc vraisemblablement plus bas.
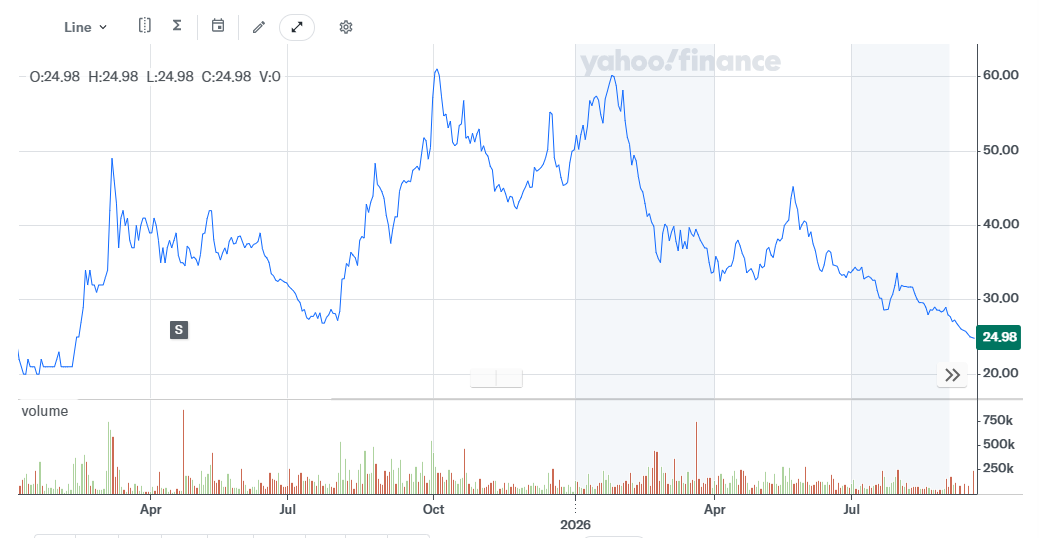
Vous savez que nous ne sommes pas chartistes pour un sou, mais le support solide des 27 € ayant été enfoncé, le prochain palier technique se situe à 22 €.
C’est notre nouvel objectif de cours à court/moyen terme.
RECO juin : « vendre », objectif de cours 25€
RECO septembre « vendre », objectif de cours 22€
Nous pensons qu’il sera testé au plus tard après la publication des résultats du T3, le 21 octobre. Attention : si le support des 22 € ne tenait pas, le titre irait directement chercher les 17 €, niveau qui semblait jusqu’ici ultra-solide. Cela étant, compte tenu de la fragilité bilancielle, de l’absence de résultat positif depuis cinq ans et de capitaux propres négatifs à hauteur de -1 200 M€, le plancher des 17 € ne résisterait pas à une nouvelle AK. Dans ce scénario, on viserait plutôt les 10/12 €, pour une VE post-AK de circa 700 à 800 M€. Au cours actuel, une telle opération entraînerait une dilution de circa 70 %, car pour trouver preneur, le prix d’émission devrait être fixé autour de 10 €.
Pour ceux qui auraient oublié résistances et supports, voici un rappel, depuis janvier 2025, sachant que le plus bas historique était fin décembre 2024 à 17€ (en scéance uniquement) et plus bas historique à la clôture fut à 18€ (à l’époque 0.0018€).
DISCLAIMER :
Nous n’avons aucune fuite ni info privilégiée à propos de l’éventuelle l’AK. C’est juste notre avis d’expert du dossier. Elle nous parait inéluctable, sauf à rester advis eternable en B-. Et je crois que Philippe Salle à compris que tant que la totalité de la dette ne sera pas à B+, les gros contrats seront impossibles à décrocher.
D’ailleurs, si elle était évitable, Philippe Salle — qui a manifesté son intention de monter à 10 % du capital d’Atos — aurait déjà procédé à des rachats sur le marché. Son silence assourdissant dans les déclarations AMF constitue le plus parlant de tous les indicateurs.
Certes, rien n’oblige un dirigeant à acheter les actions de sa propre société. Voire, il est parfois préférable qu’il n’en détienne pas un volume excessif pour éviter d’arbitrer uniquement en fonction du cours de bourse. Sauf que Philippe Salle a lui-même confirmé à Hedwige Chevrillon sur BFM, le 10 mars dernier, son intention de monter à 10 % du capital (en incluant ses 4 % d’actions gratuites de performance). Or, pour débloquer 100 % de ces actions gratuites, le cours doit atteindre 148 €.
S’il vise 10 % avec cette attribution, c’est qu’il table sur une action à au moins 148 €. Dès lors, quel est le calcul économique : attendre que le titre monte à 148 € pour racheter les 5,54 % restants (il possède déjà 1,46 %) et viser 296 € pour doubler la mise, ou acheter dès aujourd’hui à 25 € pour réaliser un multiplicateur de près de x6 à 148 € ?
Je vous laisse chercher la rationalité financière à attendre que les 4 % d’actions gratuites tombent à 148 € pour monter à 10 %…
Autre repère factuel, en attendant que je retrouve l’extrait vidéo avec Hedwige Chevrillon : le retour au CAC 40. Sur ce point, Philippe Salle se montrait catégorique en juin 2025 : l’échéance était fixée à 3 ans (disons 3 à 4 ans pour être exact). Prenons l’hypothèse de 4 ans. Un an et trois mois ont coulé sous les ponts : il reste donc 2 ans et 9 mois pour réintégrer l’indice phare. Tout le monde connaît le ticket d’entrée pour passer de la Ligue 2 (le SBF 120 où Atos évolue) à la Ligue 1 (le CAC 40) : il requiert une capitalisation boursière minimale de circa 8 Md€. Sur une base de 20 millions de titres, cela donnerait un cours mécanique de 400 €.
ET là, chers, lecteurs, c’est ni la doublette ni la triplette si Philippe Salle achète aujourd’hui à 25€, c’est seizextuplète, ou dans un langage plus basique x16. Donc si Philippe Salle allonge 50M€ aujourd’hui, dans 2 ans et 9 mois il aura au compteur de son compte Boursorama ou Fortuneo : 800M€. Il devriendra donc : MILLIARDAIRE !
Donc il a annoncé tout, il peut dans 2 ans et 9 mois être milliardaire et il bouge pas une oreille ??? C’est quoi le loup Philou ??
Elle va encore baisser et c’est trop tôt pour acheter ?
Les Rois mages vont ont envoyé leur préavis de départ ??
Maintenant vous allez peut-être trouver mon chapitre ci-après trivial, mais un évènement important dans la vie du Forum Boursorama est arrivé depuis quelques jours. Un employé d’Atos, bullish devant l’éternel et à priori membre de la cellule de veille des réseaux sociaux d’Atos a viré sa cuté. Le membre BYJFK.
Tout, tout communiqué de presse d’Atos ou toute News positive sur Atos était systématiquement propaguée et les news négatives mises sous silence.
Or récemment il a mis en avant le fait que « Tricky Guy » alias Derrick Marcon avait révisé à la baisse son objectif de cours, initialement 45€, puis 43€ il y a 3 mois lors de la enfin publication de sa « putain de note d’analyse » sur Atos que nous réclamions depuis un ans avec un objectif de 43€, et il a révisé la semaine dernière son objectif à 35€, n’osant pas suivre les 25€ du blog.
Je rappelle que Bernstein ou SG-Bernstein, qui est une filiale de banque privée de la SG, et l’un des courtiers officiels suivant la valeur.
Enfin, très récemment, il rappelle dans un post que Philippe Salle avait expliqué que les Rois Mages avaient prévu de quitter le capital d’Atos fin 2026 et comme aucun n’a fait de déclaration de franchissement à la baisse du seuil des 5%, ça veut dire que le dégazage sauvage va continuer si l’on suit le raisonnement de BFJFK.
Donc quand un fan des fans, le pilier de comptoir du forum Atos de Boursorama et salarié d’Atos passe de Bullish à Bearish, et donc probablement quitté la cellule de veille des réseaux sociaux d’Atos il y a de quoi s’inquiéter. Et ce encore plus quand l’autre pilier de forum, SOLEIL78 disparait de la circulation… Sauve qui peut 😀 😀
Dans l’attente de la vidéo d’Hedwige Chevrillon, pour les plus jeunes d’entre vous qui ne connaîtraient pas la pub culte « pas assez cher mon fils » à laquelle la photo d’illustration fait référence, la voici…


